Graf týždňa: Vykoľají dlhopisový trh Wall Street?
Výpredaje (nielen) na americkom dlhopisovom trhu sa s príchodom jesene zintenzívňujú a úrokové sadzby, za ktoré si požičiava americká vláda, sa posúvajú na multiročné maximá. Wall Street sa však stále drží v blízkosti rekordných úrovní, pričom technologický index Nasdaq Composite dokonca nedávno prepisoval maximá. Čo sa podpisuje pod odolnosť amerického akciového trhu voči rastu výnosov ako dôležitého diskontného faktora, ktorý predražuje firemné investície?
Od začiatku americko-izraelskej vojny proti Iránu koncom februára sa výnos 10-ročného amerického dlhopisového výnosu posunul rádovo o 130 bázických bodov a presiahol métu 5,3 percenta, čo sú najvyššie úrovne od roku 2007. Tridsaťročný výnos sa pritom odrazil nad 5,6 percenta, čo sú úrovne naposledy videné v roku 2004. Momentum výpredajov na dlhopisových trhoch sa v septembri zrýchlilo, keď počas tohto mesiaca stúpol výnos pri 10-ročnom benchmarku o 0,5 percenta, pričom podobnou magnitúdou sa posúvala celá výnosová krivka. To vyústilo do najhoršieho mesiaca, americký dlh za ostatné štyri roky a Bloomberg Barlays US Treasury Total Return index klesol o viac ako 2,2 percenta, keď sa nenašiel nikto, kto by rozsekol začarovaný kruh výpredajov.
Wall Street sa po krátkom jarnom vyplašení vojnou s ropným šokom, ktorý vyústil do pullbacku v marci, vrátila k rastovému býčiemu módu s prepisovaním historických rekordov a dokázala dobre čeliť protivetrom vyšších úrokových sadzieb, ktoré majú štandardne schopnosť brzdiť rely aj samotný ekonomický rast. Platilo to aj počas septembra, mimoriadne turbulentného pre dlhopisové trhy.
Podpísalo sa pod to viacero faktorov.
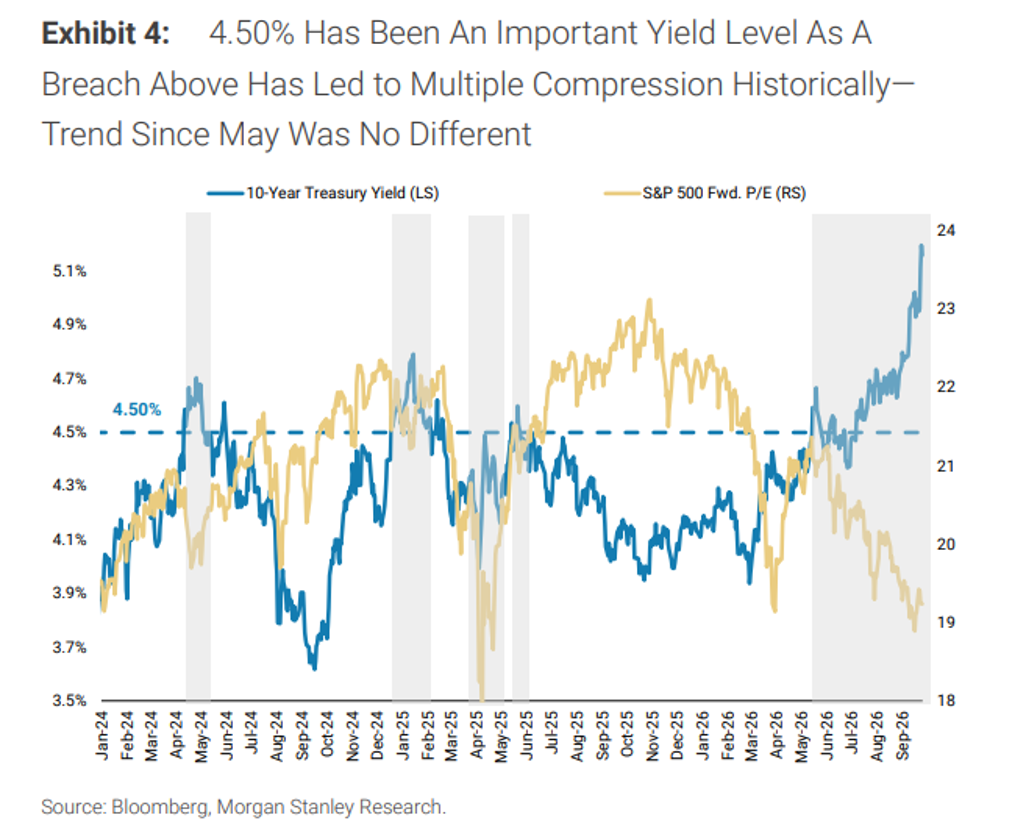
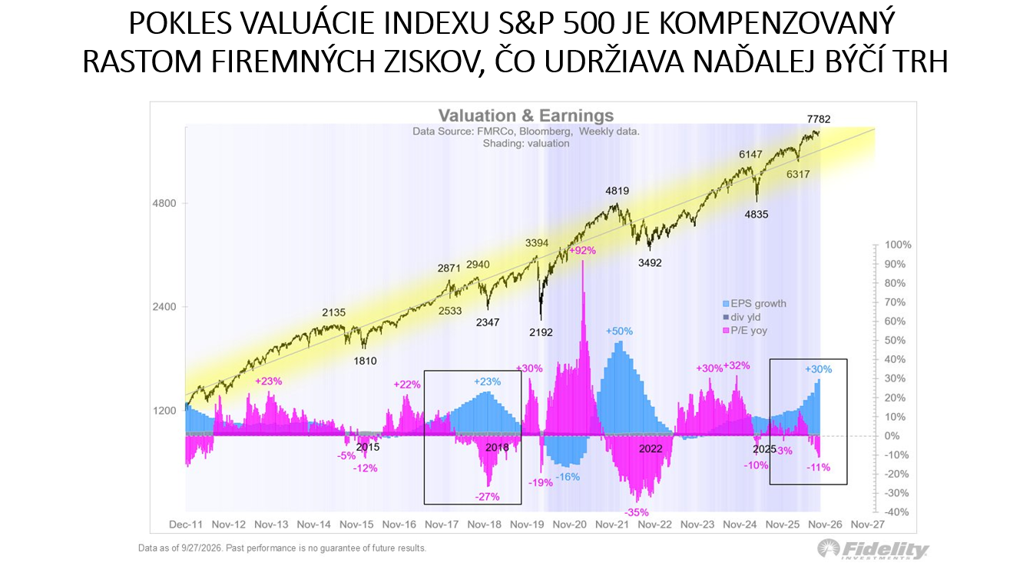
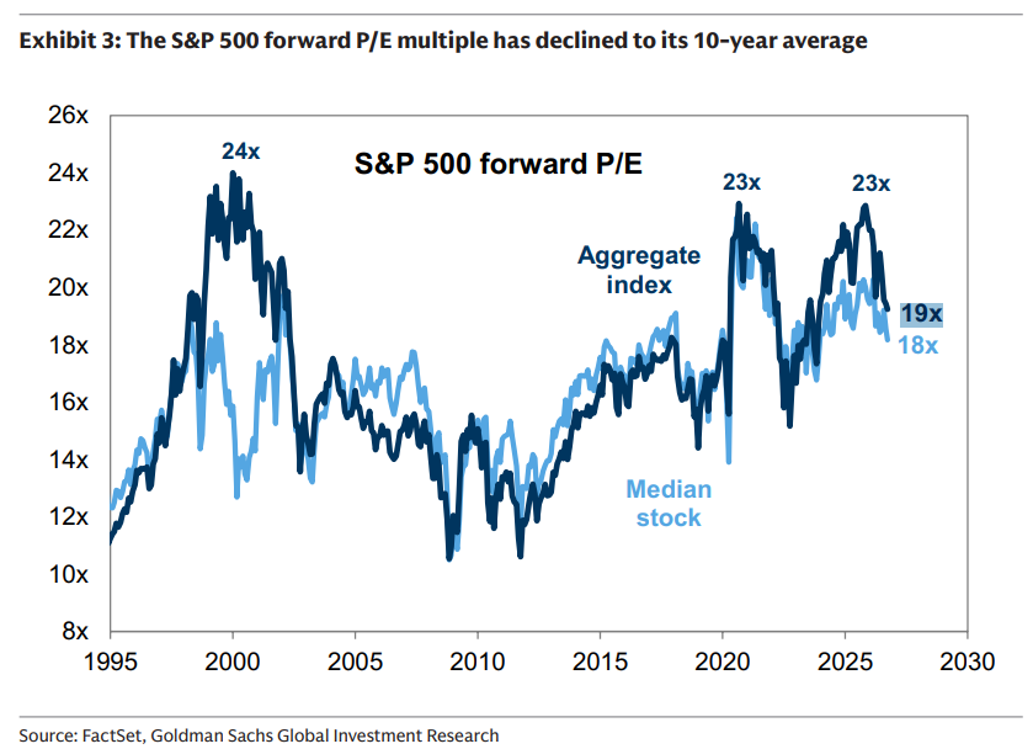
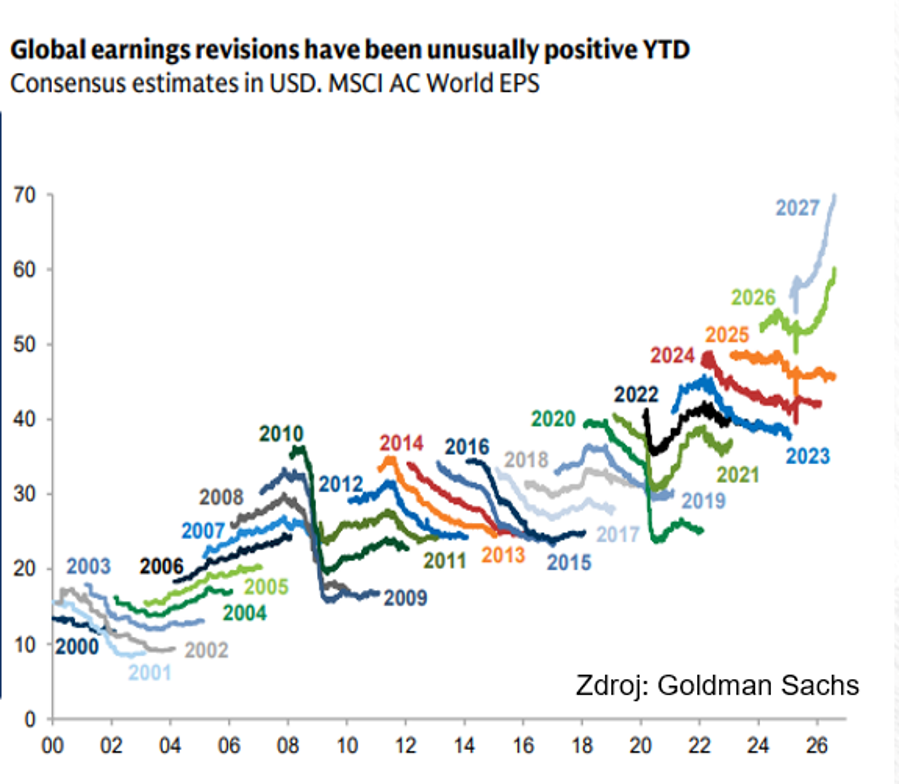
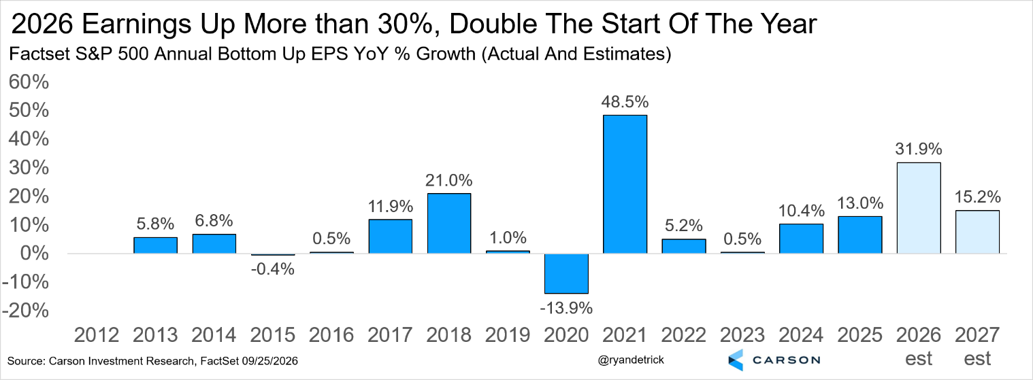
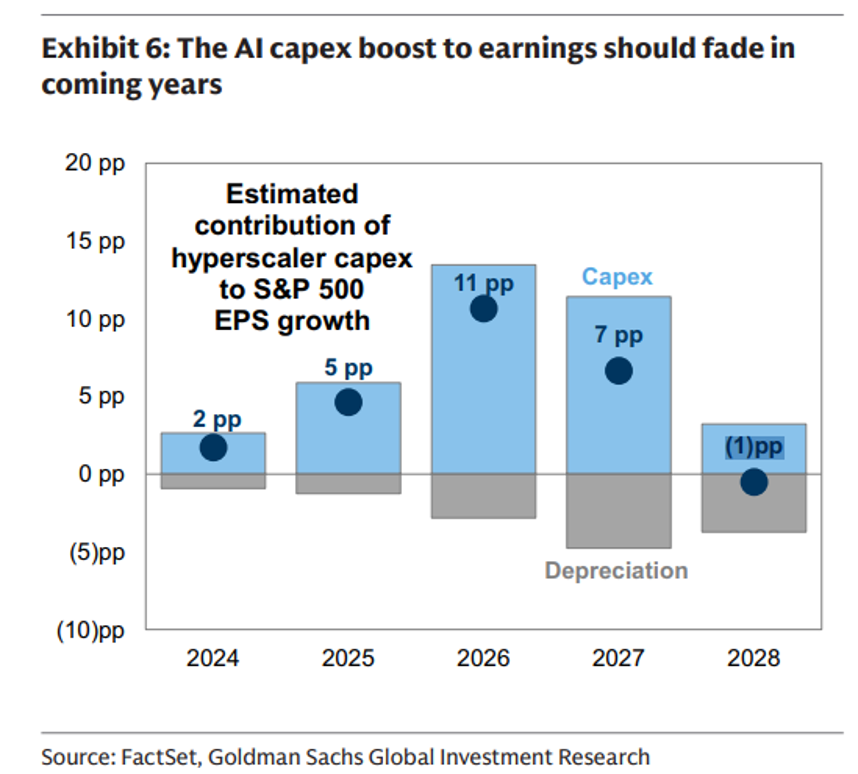
Jedným z faktorov, ktorý offsetoval vysoké dlhopisové výnosy, boli očakávania dynamického, mimoriadne nadpriemerného rastu firemných ziskov tempom okolo 30 percent, ktoré boli od začiatku roka napriek konfliktu na Blízkom východe revidované nahor (čo platilo nielen pre Wall Street) z úrovne približne 15-percentného rastu. Štandardne sa pritom odhady ziskov skôr posúvajú nadol. Pod súčasné mimoriadne optimistické očakávania sa podpísal pokračujúci boom okolo umelej inteligencie s výstavbou jej infraštruktúry, z čoho profitujú najmä dodávatelia pre hypeškálerov na čele s polovodičovými firmami. Tempo rastu ziskov spoločností z indexu S&P 500 aj vďaka jednorazovému preceneniu majetkových podielov v (zatiaľ) neverejne obchodovaných firmách ako OpenAI a Anthropic, teda developerov jazykových modelov, špeciálne v druhom kvartáli, výrazne prekonalo konsenzus, keď bolo jedným z najrýchlejších mimo obnov po recesiách a podľa niektorých metrík presahovalo 50 percent! Takýto rast ziskov podporoval rely a pôsobil ako nárazník voči rastúcim dlhopisovým výnosom, ktoré tradične stláčajú valuácie. Tie pritom neboli extrémne vysoké ani na jar, a preto ich odraz dlhopisových výnosov posunul len limitovane nadol na aktuálny približne 19-násobok budúcoročných ziskov, čo je úroveň priemeru za ostatných 10 rokov.
Za rastom dlhopisových výnosov v USA sú aj negatívne dôvody ako vysoké rozpočtové schodky USA pri už vysokom verejnom dlhu, ktorý presahuje 120 percent výkonu ekonomiky, pričom vláda nevykazuje ochotu stabilizovať verejné financie a platí na dlhovú službu už viac ako na obranu, keď na ňu ide približne 20 percent federálnych príjmov. Sadzby tlačia nahor ceny energií pre konflikt na Blízkom východe a výpadky v činnosti rafinérií, pod čo sa podpisujú najmä ukrajinské dronové útoky na ruskú energetickú infraštruktúru, uvaľovanie ciel či rôzne imigračné obmedzenia. Trhoví hráči si však všímajú najmä dobré dôvody, ktoré ospravedlňujú rast dlhopisových výnosov. A tým sú v prvom rade znaky silnej ekonomiky, ktorá je postavená na rozmachu umelej inteligencie, ktorá po implementovaní zlepší produktivitu a firemné zisky a zvýši aj ekonomický rast. Podstatná časť rastu nominálnych výnosov je totiž vysvetlená rastom reálnych sadzieb, ktoré sú najvyššie od roku 2008, keď sa pohybujú tesne pod tromi percentami. Okrem toho spotreba domácností, najväčšia časť ekonomiky, je robustná napriek slabým úrovniam spotrebiteľskej dôvery. Spotrebu domácností totiž držia najmä najbohatšie domácnosti, kde 10 percent najbohatších z nich tvorí skoro 50 percent všetkých výdavkov. Bohaté domácnosti by pritom nemali mať hlboko do vrecka, keď benefitujú z efektu bohatstva v dôsledku vysokého podielu akciových investícií a nehnuteľností (v oboch prípadoch s rekordnými úrovňami) na svojom majetku.
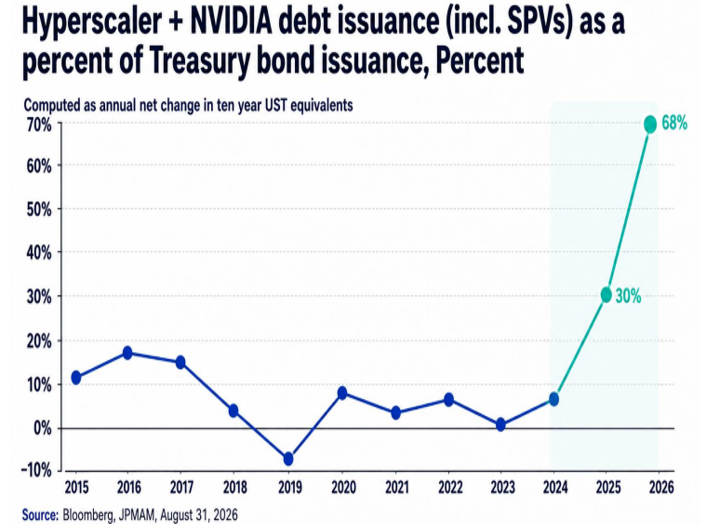
Rast vládnych dlhopisových výnosov nie je vnímaný problematicky ani z titulu rastu konkurencie na dlhopisových trhoch. Vláda USA zrazu musí vo väčšej miere súťažiť s technologickými firmami, ktoré si vo veľkom požičiavajú zdroje na rozvoj umelej inteligencie. Celková emisia dlhu hyperškálerov s Nvidiou dosiahne v tomto roku približne dve tretiny objemu emitovaného vládneho dlhu, kým v minulých rokoch to štandardne nepresahovalo 10 percent. Požičiavanie si zdrojov technologickým sektorom totiž prispieva k rýchlejšej investičnej aktivite, k rýchlejšiemu rozmachu už spomínanej umelej inteligencie a rýchlejšiemu ekonomickému rastu. Teda opäť sa dostávame k tomu, že 10-ročný americký výnos rastie z dobrých dôvodov, čo Wall Street nemá tendenciu škodiť.
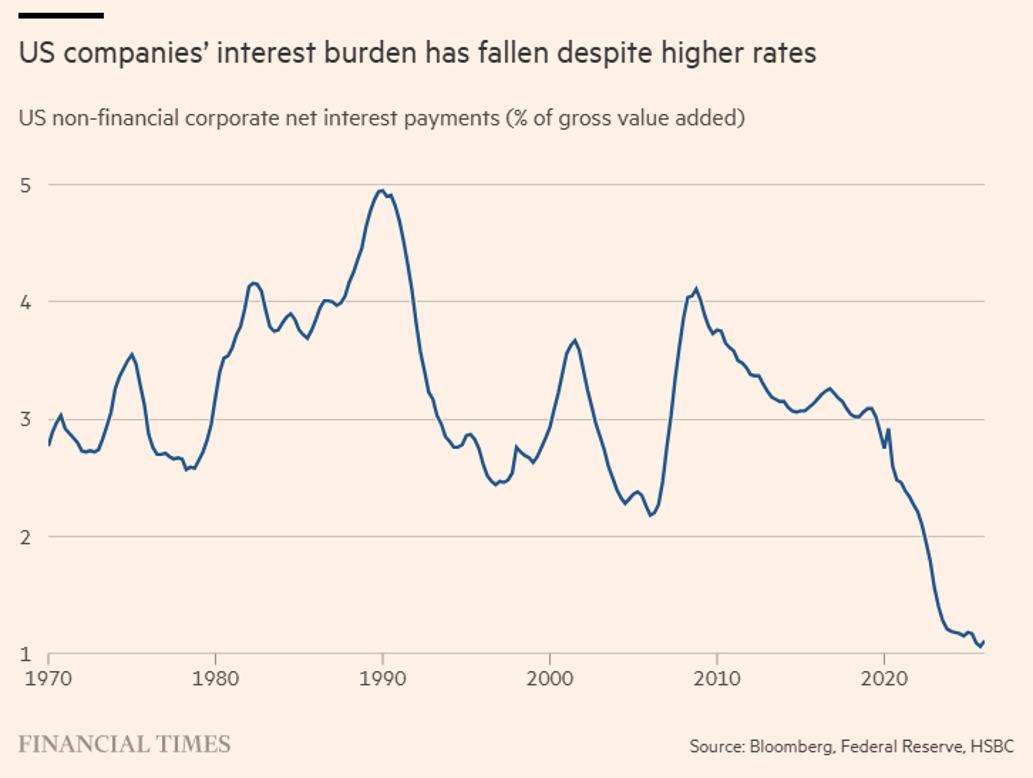
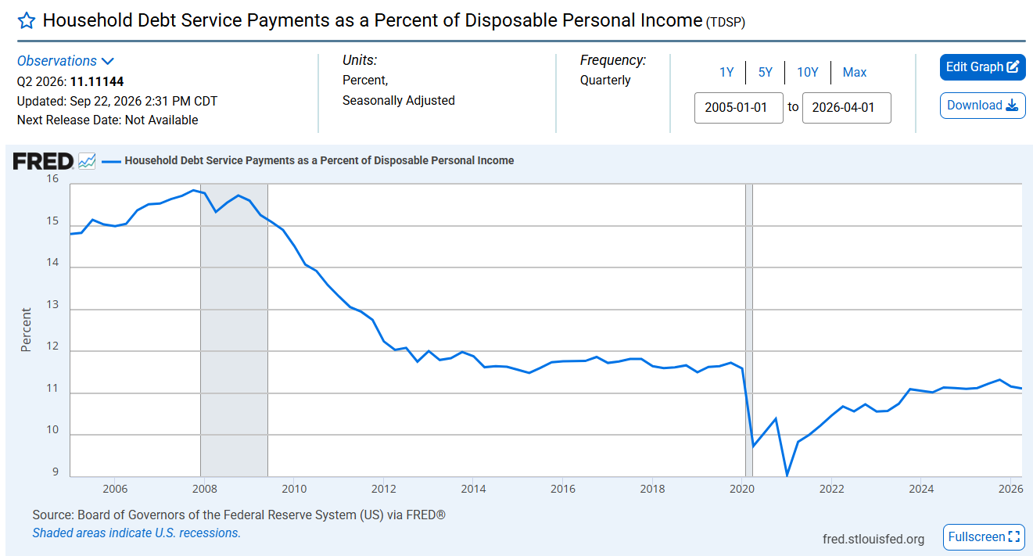
Ďalším výrazným faktorom, ktorý pomáha tlmiť negatívny vplyv rastu výnosov na akciový trh, je skutočnosť, že bilancie súkromného sektora sú robustné. Domácnosti ani firmy nie sú totiž výrazne zadlžené, dlhová služba je v pomere k disponibilným príjmov domácností, respektíve k ziskom (interest coverage) nízka, a tak ani rast úrokových sadzieb ich toľko nebolí a nepredstavuje až taký protivietor pre ekonomickú aktivitu. Na ilustráciu dlhová služba predstavuje len približne 11 percent disponibilných príjmov domácností, kým v roku 2008 presahovala 11 percent a pri firmách EBITDA kryje úrokové náklady viac ako šesťnásobne, pričom v roku 2008, keď prišla kríza a zisky padali, sa mnoho firiem dostalo pod dvojnásobok.
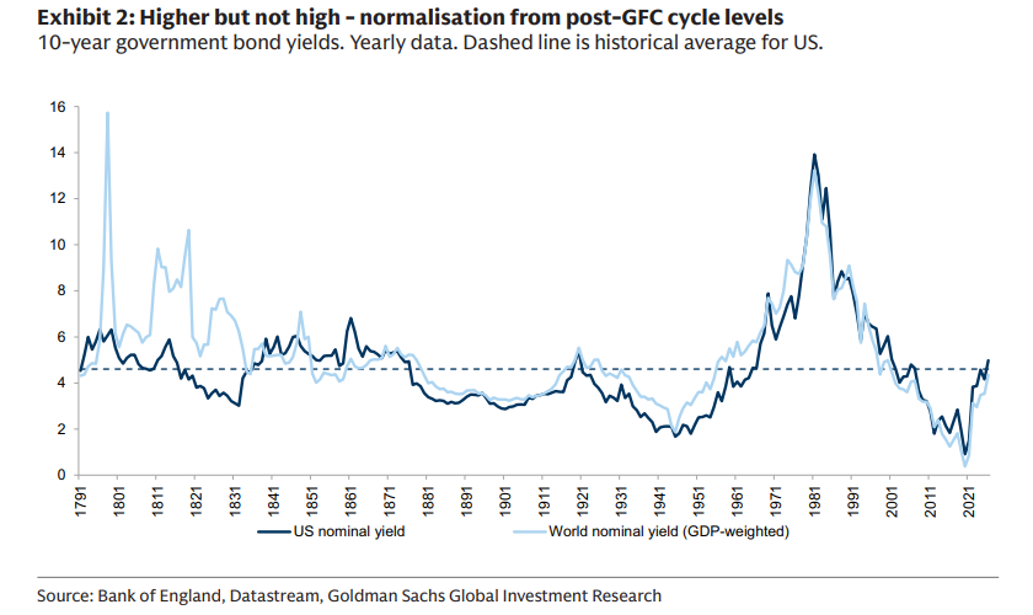
Treba pritom pripomenúť, že hoci sa ostatný odraz výnosov na úrovne spred vypuknutia veľkej finančnej krízy v rokoch 2008 a 2009 zdá ako výrazný po dlhom období uvoľnenej menovej politiky a nulových sadzieb, z dlhodobej perspektívy tieto výnosy nie sú extrémne. Veď priemerný výnos 10-ročného amerického výnosu za ostatných 250 rokov bol 4,7 percenta.
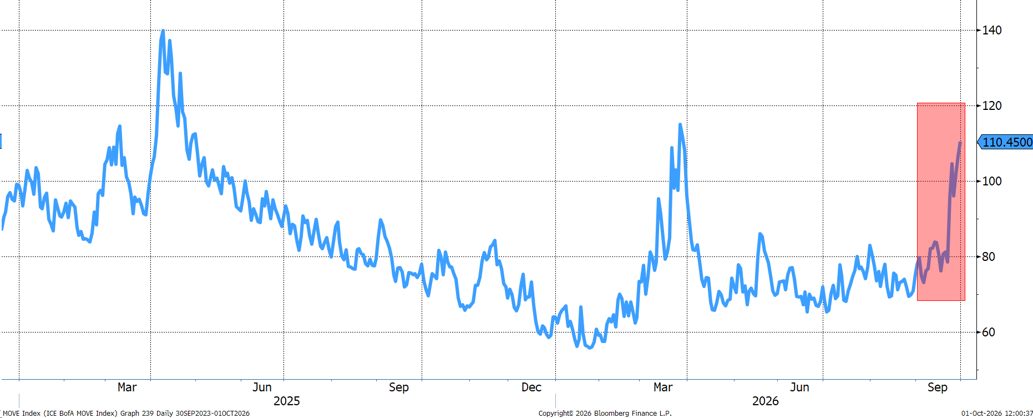
Sčítané a podčiarknuté, Wall Street by mala pri dynamickom raste firemných ziskov, silnej ekonomike s rozvojom umelej inteligencie a absencii nadmerného leveragu súkromného sektora zvládnuť súčasné vyššie dlhopisové výnosy. Rizikom je však ich volatilita. Ak budú mimoriadne dynamicky rásť, trh by to nemusel rýchlo stráviť a mohla by nastať korekcia s ráznejším valuačným deratingom.
Graf č. 1: Desaťročný americký dlhopisový výnos sa rázne odráža na 19-ročné maximá, no z historického hľadiska sa vracia iba k okoliu dlhodobého priemeru za ostatných približne 250 rokov
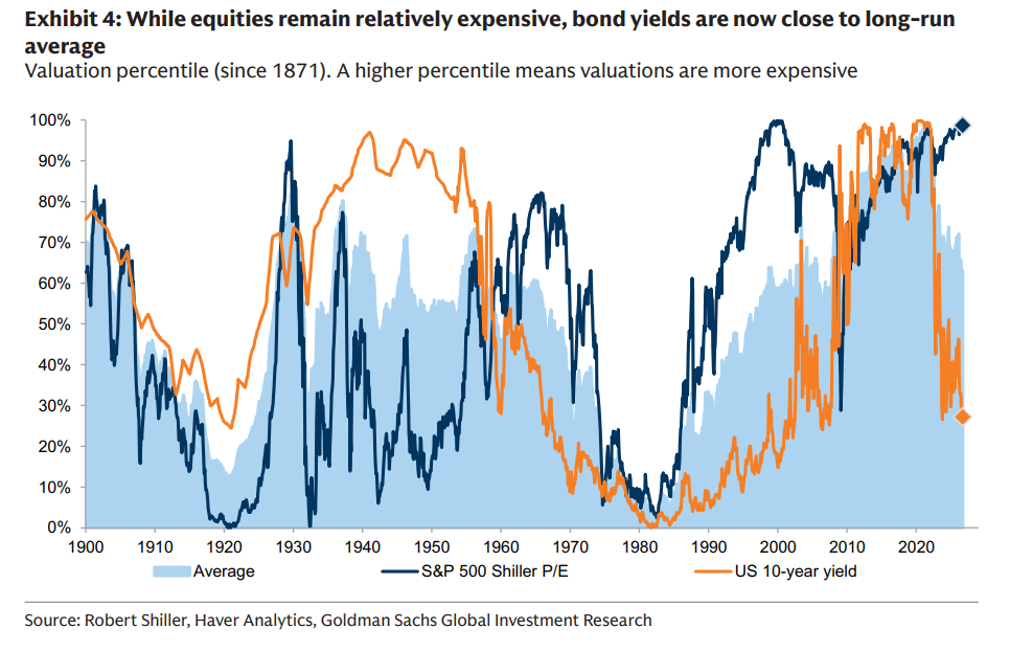
Graf č. 2: Kým sú akciové trhy relatívne bohato ocenené, ostatný odraz dlhopisových výnosov ich posúva viac k dlhodobému priemeru
Graf č. 3: Vyššie dlhopisové sadzby už znížili valuácie Wall Street, nedokázali však zastaviť býčí trh
Graf č. 4: Pokles valuácií indexu S&P 500 bol kompenzovaný dynamickým rastom firemných ziskov
Graf č. 5: Valuácie S&P 500 poklesli k 10-ročnému priemeru a zostúpili z vyvýšených úrovní z minulého roka
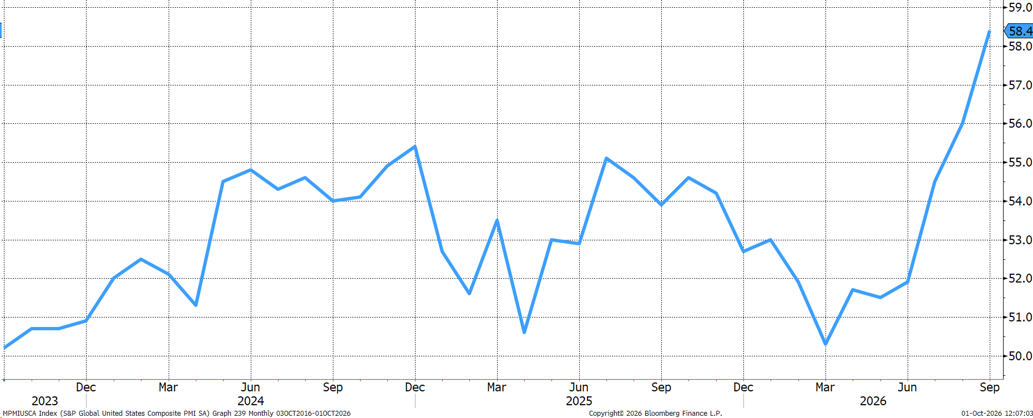
Graf č. 6: Americká ekonomika vykazuje podľa predstihového indikátora PMI Composite najlepšiu náladu za 62 mesiacov
Graf č. 7: Globálne firemné zisky by mali pokračovať vo svižnom raste
Graf č. 8: Rast ziskovosti firiem na Wall Street je tento rok mimoriadny a ostane nadpriemerný aj v budúcom roku
Graf č. 9: Kapitálové výdavky hyperškálerov výrazne prispievajú k rastu firemných ziskov indexu S&P 500
Graf č. 10: Veľké americké technologické firmy v požičiavaní cez dlhopisový trh dobiehajú federálnu vládu
Graf č. 11: Dlhové zaťaženie amerických firiem je v blízkosti historických miním
Graf č. 12: Dlhová služba amerických domácností v pomere k disponibilnému príjmu je relatívne nízka
Graf č. 13: Rizikom pre Wall Street je zvýšená volatilita dlhopisového trhu (index MOVE)
Zdroj: Bloomberg
Graf 14: Volatilita amerického akciového trhu ostáva zatiaľ relatívne utlmené vzhľadom na turbulencie na dlhopisovom trhu
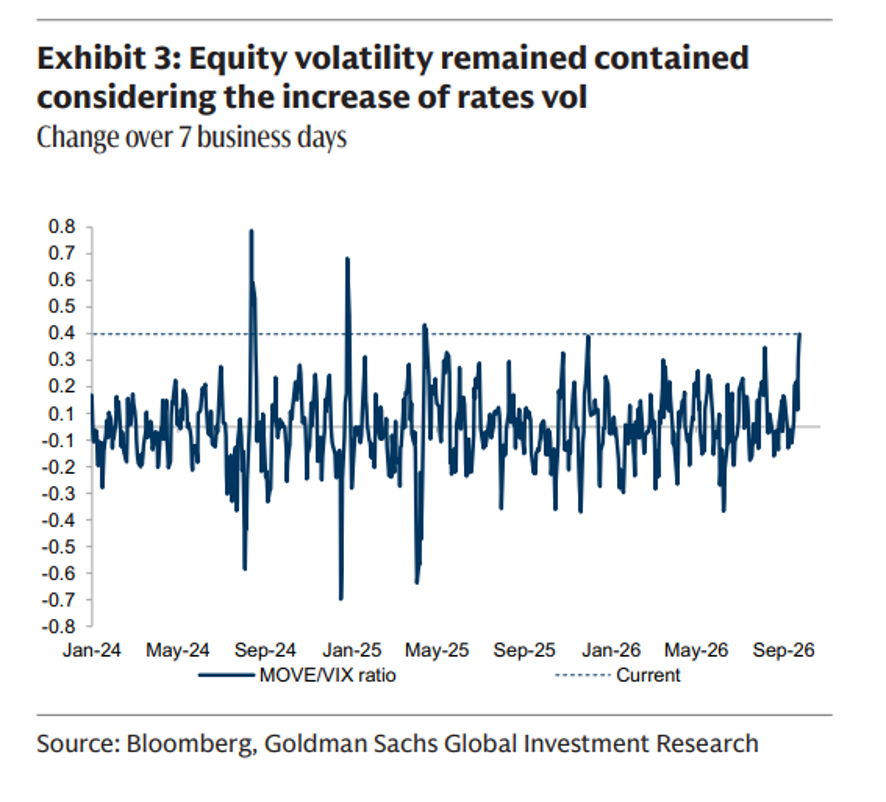
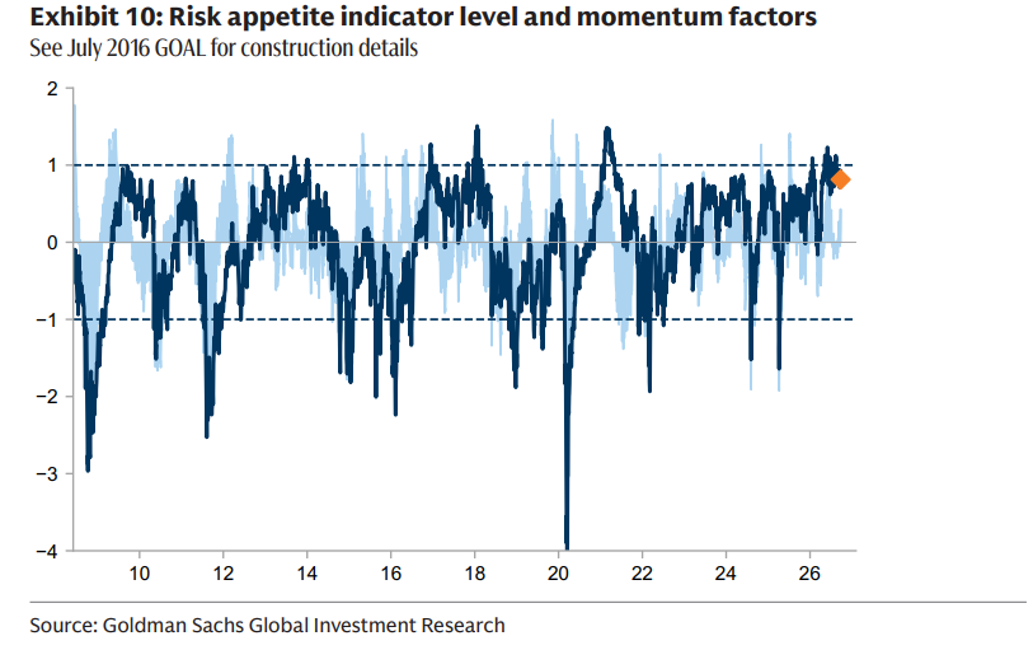
Graf č. 15: Ochota podstupovať riziko na akciových trhoch je podľa ukazovateľa Goldman Sachs stále vysoká
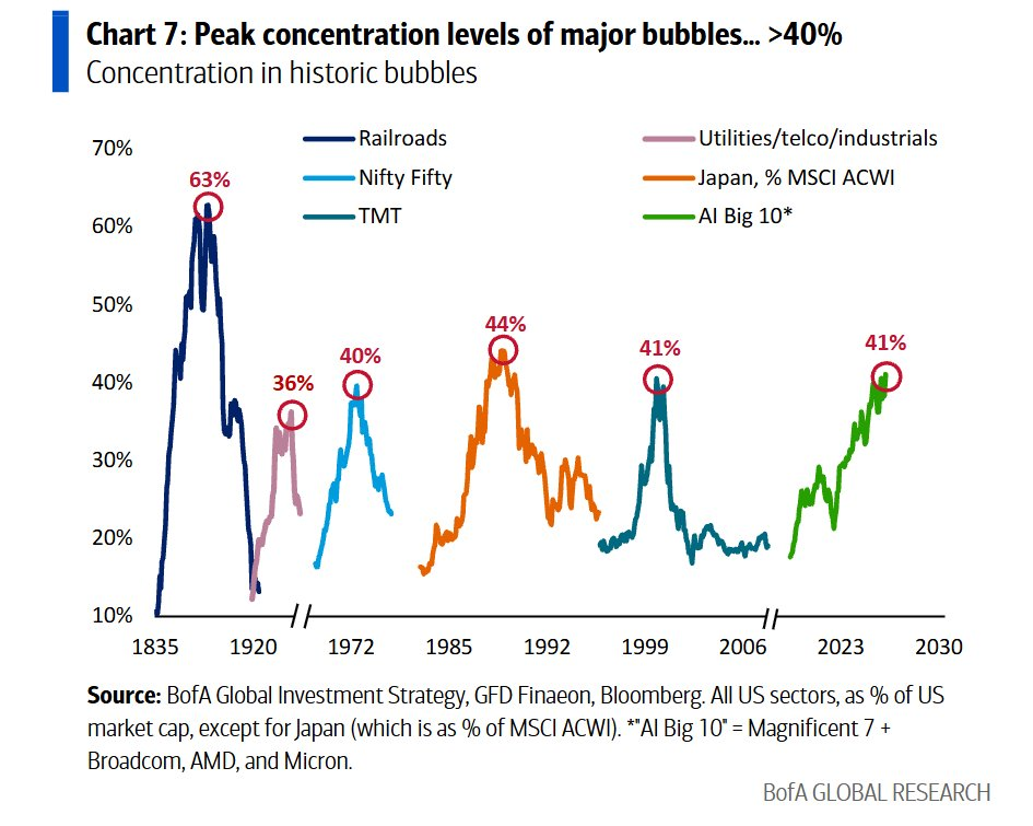
Graf č. 16: Koncentrácia amerického akciového trhu je mimoriadne vysoká