Graf týždňa: Keď sa aktívny manažér stane pasívnym
Benchmarkovanie, regulácia a nesprávne vymedzenie problému
Článok je tretím zo série o pasívnom investovaní a dosahoch pasívneho investovania na štruktúru trhu, správanie investorov, tvorbu cien a alokáciu kapitálu. Séria postupuje od otázky, kto dnes na trhu určuje cenu, cez likviditu a koreláciu jednotlivých titulov a úlohu benchmarkov až po to, čo sa stane, keď sa smer kapitálových tokov obráti.
V predchádzajúcich dvoch článkoch sme opisovali indexové fondy a ETF a správanie jednotlivých akciových titulov v kontexte pasívneho investovania. Nálepka označujúca za problém iba spomenuté inštrumenty by nevymedzila problematiku správne a bola by iba lacným poukázaním na časť problému.
1. Aktívny/pasívny alebo cenovo citlivý/viazaný na benchmark
Rozdelenie investovania na aktívne a pasívne je v tomto prípade nedostatočné, keďže nekladie deliacu čiaru na správne miesto a vytvára šedú zónu v inštitucionálnej vetve finančného sektora. Lepším rozdelením je v tomto prípade cenovo citlivý kapitál a kapitál viazaný na benchmark.
Fond môže byť formálne klasifikovaný ako aktívny, no v skutočnosti jeho obchodné správanie skôr pripomína mechanický dopyt nerozoznateľný od indexového fondu. Na druhej strane časť pasívne klasifikovaných fondov môže vytvárať stabilizačný efekt.
Základnú teóriu opisuje článok Basaka a Pavlovej s názvom Asset Prices and Institutional Investors. Model vo výskume počíta s jednoduchým predpokladom. Inštitucionálni investori sú porovnávaní s benchmarkom na úrovni indexu, vďaka čomu prispôsobujú svoje portfóliá indexu. To má za následok zvyšovanie cien benchmarkových akcií, zvýšenie volatility, zvýšenie korelácie konštituentov indexu a vytvára efekt na úrovni celej triedy aktív.
Autori Cuoco a Kaniel v článku Equilibrium Prices in the Presence of Delegated Portfolio Management poukazujú na identický nález z iného uhla pohľadu. Manažéri fondov sú hodnotení voči benchmarkovému portfóliu, na základe ktorého je právnym dokumentom limitovaná možnosť alokovať kapitál, čím ho deformuje. Dochádza tak k pozitívnemu cenovému efektu na aktíva zaradené do benchmarku. Ak sa portfólio manažér rozhodne ignorovať stanovený a nepísaný precedens nasledovania indexu, s ktorým pracujú jeho kolegovia ako s axiómou, dostáva sa do situácie kariérneho rizika a stavu, keď odchýlka od benchmarku vyústi do odlivu kapitálu z fondu v prípade neúspešnosti portfólio manažéra. Efekt tak nepriamo tlačí portfólio manažérov k výberu akcií v indexe.
Autori Basak a Pavlová v článku A Model of Financialization of Commodities opisujú, že identická mechanika nastáva aj v prípade investícií mimo akciových trhov. V ich modeli, ktorý má za úlohu napodobňovať komoditný trh, s veľkým zastúpením hráčov z finančného sektora v porovnaní s producentmi, dochádza k identickému správaniu. Efekt teda nie je pozorovateľný len pri akciách a akciových ETF.
Autori Vayanos, Wooley a Buffa, ktorí mechaniku označujúci za „prekliatie benchmarkov“, zostrojili ukazovateľ s názvom benchmark intensity (BMI), ktorý meria, akému neelastickému dopytu viazanému na benchmark konkrétna akcia čelí. Ich zistením je fakt, že aktívni aj pasívni manažéri nakupujú akcie pridané do svojich benchmarkov a predávajú tie vyradené, pričom odhadnuté elasticity sú nízke.
Graf č. 1
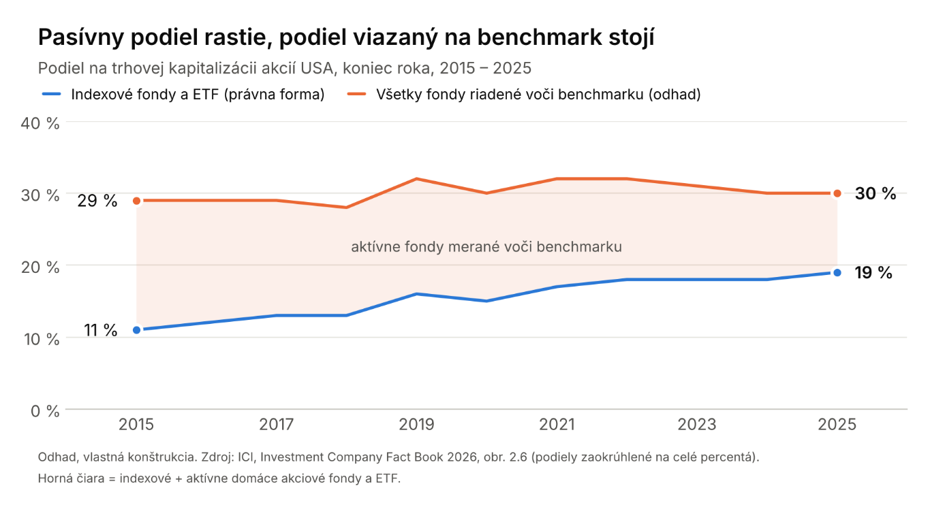
Vysvetlenie pasívneho správania pasívneho fondu je v tomto prípade úplne zjavné, vyvolanie mechanického dopytu u aktívnych manažérov pridaním a vyradením titulu z benchmarku je však v tomto prípade podceňované.
2. Regulácia ako zdroj mechanického dopytu
Autor Del Guercio v článku The Distorting Effect of the Prudent-Man Laws on Institutional Equity Investments skúmal využitie právnej zodpovednosti a ukázal, že manažéri vystavení pravidlám a limitácii výberu aktív v portfóliu skladali svoje portfóliá z „odsúhlasených“ aktív. V kontexte výskumu autorov Gompersa a Metricka s názvom Institutional Investors and Equity Prices možno problematiku ešte viac špecifikovať. Inštitucionalizácia sektora vytvára preferenciu pre veľké, likvidné a stabilné tituly, čím je vytvorený merateľne vyšší dopyt po ich akciách, čo vedie k relatívne vyššiemu oceneniu.
V kontexte pasívneho investovania možno hovoriť o štyroch regulačných momentoch, ktoré výrazne ovplyvnili mikroštruktúru trhu:
a) 1940: Investment Company Act
Za svoj hlavný účel si určil boj proti nadmerným pôžičkám a nekontrolovanej emisii seniorných cenných papierov, ktoré pred krízou neúmerne zvyšovali špekulatívny charakter a rizikovosť juniorných cenných papierov. Na dosiahnutie transparentnosti zaviedol novú povinnosť zverejňovania údajov, na základe ktorej musia fondy v registračnom dokumente jasne definovať svoju politiku voči pôžičkám a vydávaniu seniorných cenných papierov.
Okrem transparentnosti priniesol zákon aj tvrdé limity na využívanie finančnej páky. Otvoreným podielovým fondom úplne zakázal emitovať seniorné cenné papiere a ako jedinú formu zadlženia im povolil bankový úver, aj to len za podmienky, že je krytý aktívami v hodnote aspoň 300 %. Pre uzavreté fondy stanovil o niečo miernejšie, no stále prísne limity, kde sa vyžaduje 300-percentné krytie pri dlhu a 200-percentné krytie pri prioritných akciách. Týmto spôsobom zákon efektívne obmedzil používanie skrytej finančnej páky a výrazne limitoval deštruktívny mechanizmus nútených likvidácií, ktorými si trh prešiel počas veľkej hospodárskej krízy.
b) 1994: „no-action letter k futures”
V roku 1994 získala spoločnosť Vanguard od komisie SEC „no-action letter“, ktorý jej umožnil využívať futures kontrakty na efektívnejšie kopírovanie indexov. K tomuto kroku firmu prinútil rastúci tracking error, ktorý sa prejavil vo chvíli, keď Vanguard ovládol približne 1,5 % akciového trhu. Jeho vlastné masívne nákupy totiž začali mechanicky hýbať cenami akcií, ktoré sa snažil zaradiť do portfólia.
c) Float-adjusted váženie indexu
Zásadný obrat v tomto vývoji nastal v roku 2004, keď indexové fondy prešli na váženie akcií upravené o voľný obeh (float-adjusted). Tento krok definitívne eliminoval predchádzajúce mechanické deformácie trhu a vytvoril potrebnú kapacitu na ďalší masívny rast podielu pasívneho investovania bez toho, aby dochádzalo k umelému nafukovaniu cien nelikvidných akcií.
d) 2019: „no action letter“ ku koncentrácii
V júni 2019 hrozilo, že niektoré vysokokoncentrované indexové produkty prekročia zákonný prah, po ktorom by museli byť oficiálne klasifikované ako nediverzifikované. Takéto označenie by výrazne obmedzilo a skomplikovalo spôsob ich verejnej ponuky investorom. Namiesto toho, aby sa fondy prispôsobili existujúcej legislatíve, sa však opäť zmenili samotné pravidlá hry, čo pasívnym produktom umožnilo pokračovať v raste bez obmedzení.
3. Spätný odkup akcií sa nespráva ako dividenda
Ak investor premýšľa nad benefitmi nákupu akcií, ktoré vyplácajú dividendy, prípadne skupujú vlastné akcie, musí riešiť zdaňovanie zisku, prípadne reinvestovania dividendy. Faktom zostáva, že teória rozdiel po odmyslení zdanenia medzi vyplatením dividendy a spätným odkupom akcií spoločnosťou nepozná.
Graf č. 2
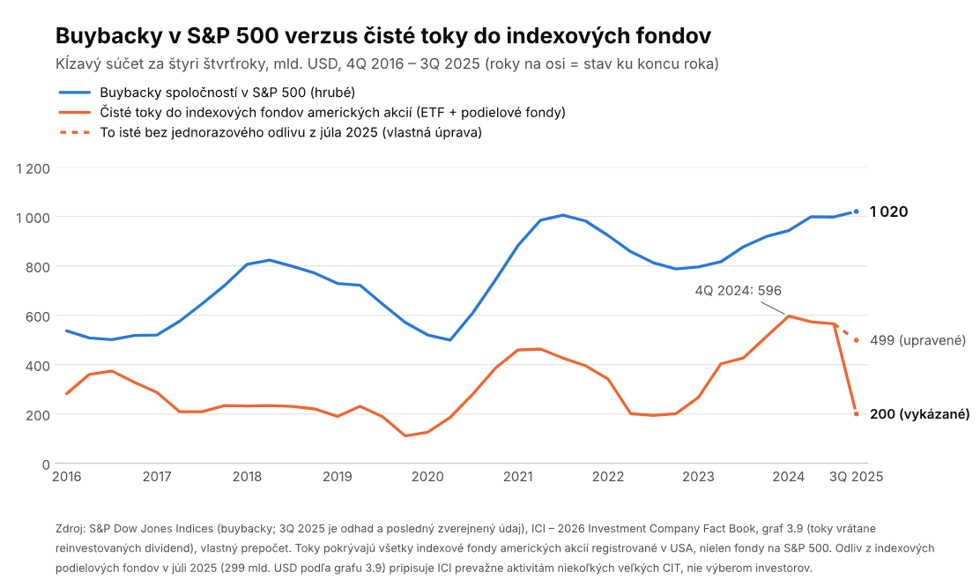
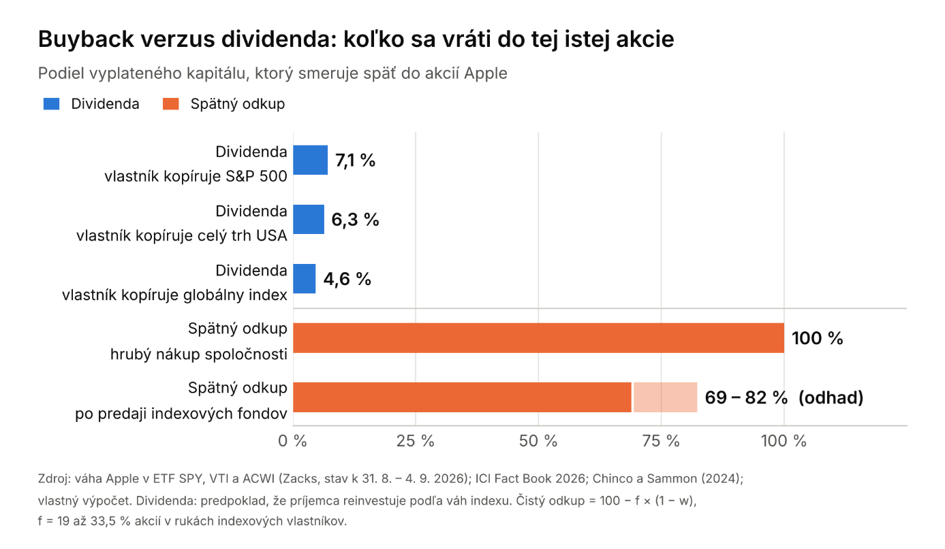
V prípade vlastníctva spoločností vyplácajúcich dividendu, o reinvestovaní rozhoduje samotný vlastník. Ak Apple zrealizuje spätný odkup akcií, do nákupu vlastných akcií smeruje sto percent kapitálu, pričom v prípade prepočtu trhového dosahu môže byť dosah na cenu akcií výrazný. Masívny mechanický dopyt priamo znižuje ponuku voľných akcií na trhu a tlačí cenu neelasticky nahor spôsobom, ktorý bežná dividenda nedokáže replikovať.
Graf č. 3
4. Dlhopisy a pasívne investovanie
Zatiaľ čo diskusia o rizikách pasívneho investovania sa týka výlučne akcií, Green v prednáške upozorňuje, že v dlhopisoch je situácia analogická a v istom zmysle ešte horšia. Podľa jeho analýz dlhopisové trhy prekročili kritický prah dominancie pasívnych tokov len s miernym časovým odstupom za akciami, no štrukturálne limity tohto trhu robia mechanické nakupovanie nebezpečnejším.
Graf č. 4
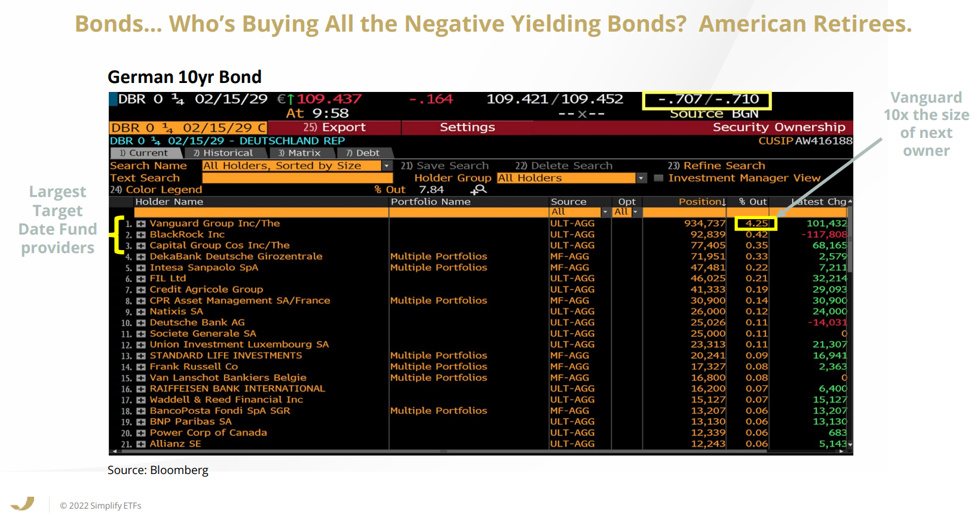
Pri akciách sa dá aspoň teoreticky obhajovať, že ich rastúca cena odráža vyššie očakávania budúcich ziskov spoločnosti. Dlhopisy však majú matematicky obmedzený strop, ak sa dlhopis obchoduje za cenu 150 voči svojmu nominálu, je vopred jasné, kam smeruje. Ak ide o kvalitného emitenta, cena dlhopisu sa s blížiacou sa splatnosťou bude vracať k nominálnej hodnote. Rozdelenie výnosov dlhopisu preto nemá otvorený koniec ako pri akcii, čo znamená, že pasívne fondy pri raste cien mechanicky nakupujú aktíva s garantovane klesajúcim budúcim výnosom.
Tento problém sa naplno prejavuje pri konštrukcii dlhopisových indexov, ktoré sú vážené trhovou hodnotou nesplateného dlhu. Keď centrálna banka zmení úrokové sadzby, váhy v indexe sa posunú čisto mechanicky. Pri poklese sadzieb prudko rastú ceny dlhodobých dlhopisov s nízkym kupónom. Cenné papiere pre vyššiu trhovú cenu automaticky získajú v indexe väčšiu váhu, čo znamená, že každý ďalší pasívny dolár pritekajúci do indexu povinne nakupuje dlhopis dlhšej durácie než predtým. Green tvrdí, že to, čo ekonómovia a médiá často interpretujú ako stratu kontroly centrálnych bánk nad dlhým koncom výnosovej krivky, je v skutočnosti sčasti dôsledkom slepej mechaniky pasívnych tokov. V tomto kontexte možno spomenúť takzvaný basis trade, ktorý funguje ako štrukturálny príbuzný indexovej arbitráže na akciovom trhu a využíva cenové anomálie medzi hotovostným a futures trhom.
5. Hlasovacie práva
Ak platí kritika, že v pasívnom systéme kapitál nikto vedome nealokuje, kľúčovou otázkou zostáva, kto v skutočnosti kontroluje hlasovacie práva spojené s vlastnenými akciami. Hlasovacie práva v tomto prípade prechádzajú na veľmi malú skupinu správcov aktív, predovšetkým k spoločnostiam Vanguard, BlackRock a State Street.
Graf č. 5
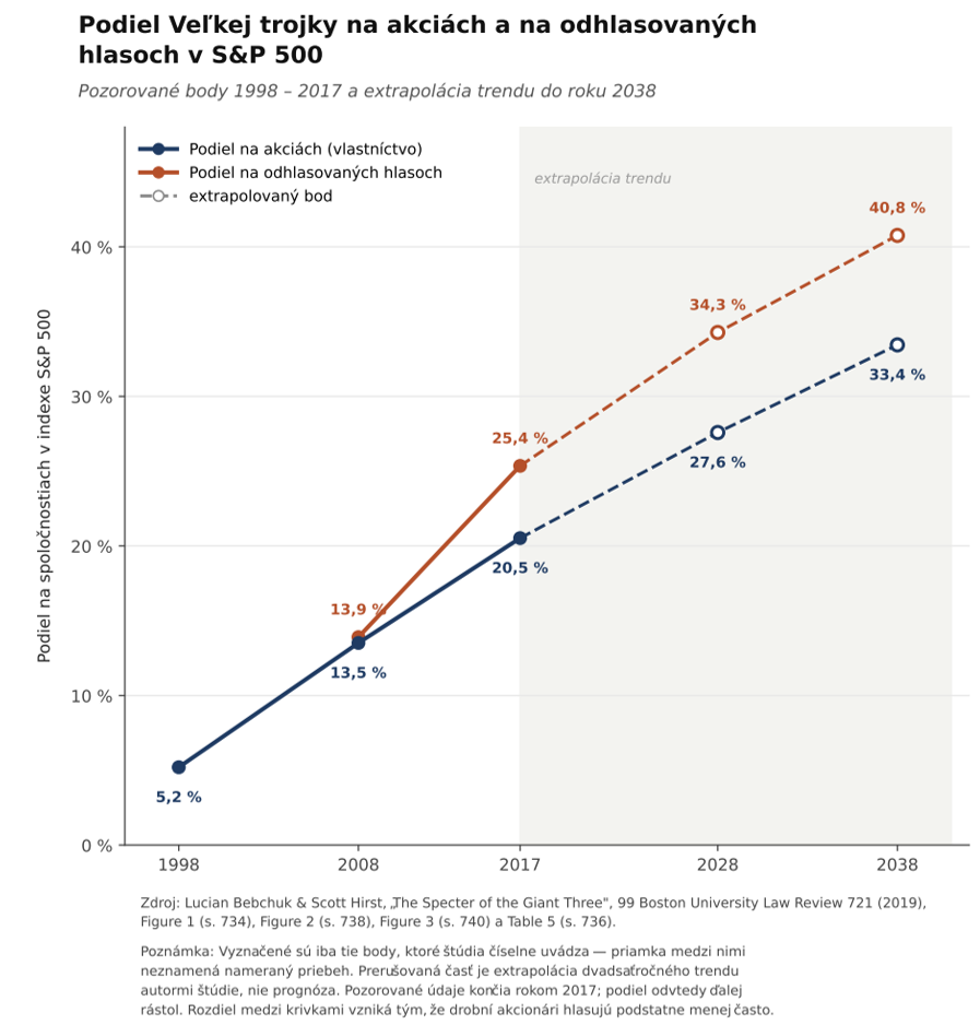
Fenomén neuniká ani pozornosti regulačných orgánov, americká centrálna banka Fed explicitne identifikuje rastúcu koncentráciu v odvetví správy aktív ako jeden zo štyroch hlavných kanálov, cez ktorý pasívne investovanie ovplyvňuje stabilitu a fungovanie finančného systému.
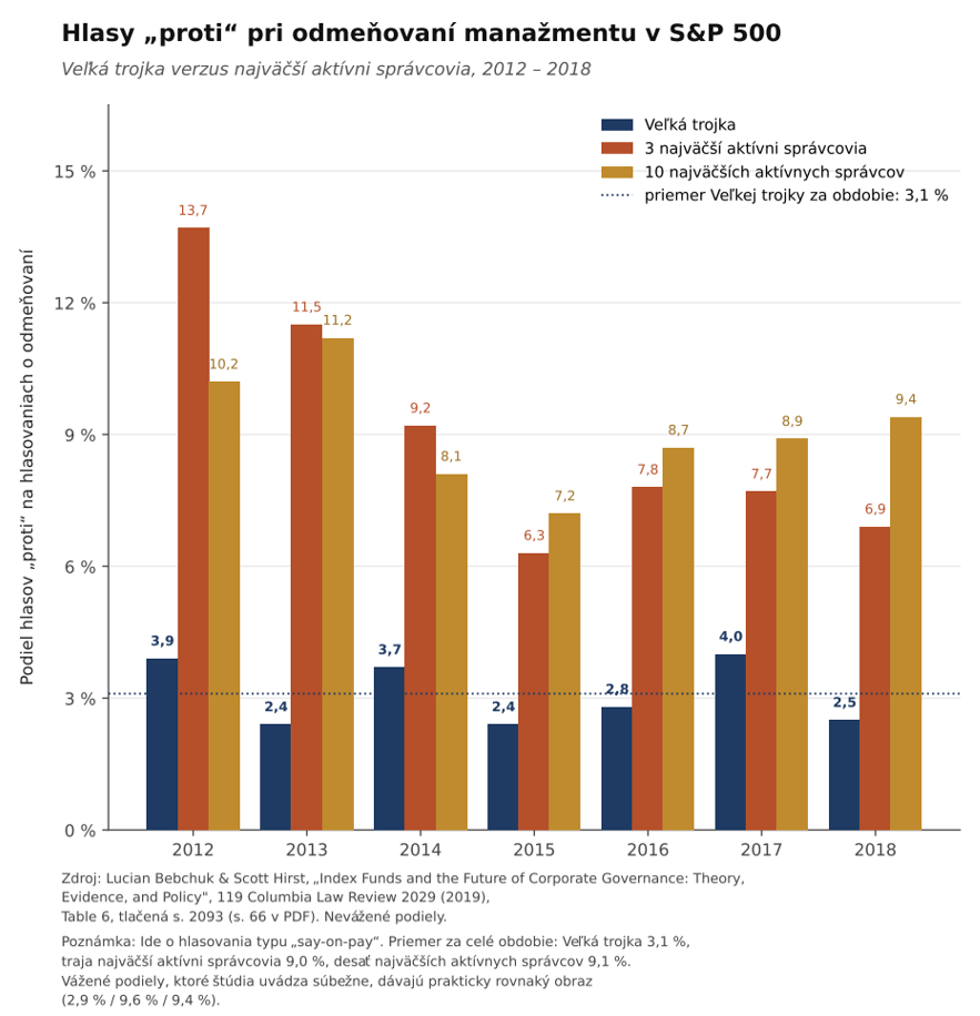
Túto problematiku hlbšie rozpracovali autori Bebchuk a Hirst, ktorí z nej vytvorili samostatný výskumný program zameraný na budúcnosť správy a riadenia firiem (corporate governance) v ére indexových fondov. Ústredný argument ich práce sa opiera o motiváciu správcov aktív, keď indexový fond znáša plné finančné a personálne náklady na kvalitný výkon vlastníckych práv a dohľad nad firmami (stewardship), no získava len zlomok z výsledného prínosu. Akékoľvek reálne zlepšenie riadenia danej spoločnosti sa okamžite premietne do celého trhového indexu, z čoho automaticky profitujú aj konkurenčné fondy, ktoré do tohto dohľadu neinvestovali ani cent.
Opačný pohľad na corporate governance možno nájsť u autorov ako Appel, Gormley a Keim, ktorí vo svojich výskumoch, naopak, našli empirické dôkazy o tom, že pasívni investori nie sú pasívnymi vlastníkmi a merateľne ovplyvňujú riadenie podnikov, napríklad prostredníctvom podpory nezávislých členov správnych rád alebo tlakom na lepšie zverejňovanie informácií.
Graf č. 6
Ak je skutočná deliaca čiara na trhu definovaná citlivosťou na cenu a nie formálnym označením fondu, potom je „pasívny podiel“ meraný čisto cez objem majetku (AUM) indexových fondov iba veľmi konzervatívnym, spodným odhadom. Do kategórie benchmarkom viazaného kapitálu totiž v realite patrí aj obrovské množstvo formálne „aktívnych“ manažérov, ktorí kvôli strachu z tracking erroru iba mechanicky kopírujú trhové váhy.
Zdroje:
Basak, S. & Pavlová, A. (2013): Asset Prices and Institutional Investors. American Economic Review.
Basak, S. & Pavlová, A. (2016): A Model of Financialization of Commodities. Journal of Finance 71(4): 1511–1556.
Cuoco, D. & Kaniel, R. (2011): Equilibrium Prices in the Presence of Delegated Portfolio Management. JFE.
Buffa, A., Vayanos, D. & Woolley, P. (2023): Benchmarking Intensity. Review of Financial Studies.
Vayanos, D. & Woolley, P. (2016): The Curse of the Benchmarks. FMG DP 747.
Del Guercio, D. (1996): The Distorting Effect of the Prudent-Man Laws on Institutional Equity Investments. JFE.
Gompers, P. & Metrick, A. (2001): Institutional Investors and Equity Prices. QJE.
Pavlová, A. & Sikorskaya, T.: benchmarking a inštitucionálne obchodovanie.
Shleifer, A. (1986): Do Demand Curves for Stocks Slope Down? Journal of Finance.
Wurgler, J. & Zhuravskaya, E.: Does Arbitrage Flatten Demand Curves for Stocks? Journal of Business.
Gabaix, X. & Koijen, R. S. J.: The Inelastic Markets Hypothesis — efekt buybackov v neelastickom trhu.
Anadu, K. a kol. (2020): The Shift from Active to Passive Investing: Risks to Financial Stability? FAJ 76(4).
Bebchuk, L. & Hirst, S.: Index Funds and the Future of Corporate Governance a The Specter of the Giant Three.
Bebchuk, L., Cohen, A. & Hirst, S.: The Agency Problems of Institutional Investors. JEP 31(3).
Appel, I., Gormley, T. & Keim, D.: Passive Investors, Not Passive Owners. JFE.
Green, M. (2026): The Greatest Story Ever Sold. Prednáška, Fordham University. Transkript.