Graf týždňa: Likvidita, trhová kapitalizácia a koeficient beta
Sú malé spoločnosti naozaj rizikovejšie?
Článok je druhý zo série o pasívnom investovaní a dosahoch pasívneho investovania na štruktúru trhu, správanie investorov, tvorbu cien a alokáciu kapitálu. Séria postupuje od otázky, kto dnes na trhu určuje cenu, cez likviditu a koreláciu jednotlivých titulov a úlohu benchmarkov až po to, čo sa stane, keď sa smer kapitálových tokov obráti. V prvom článku o pasívnom investovaní sme rozoberali vplyv na cenu, v druhom článku rozoberieme bližšie otázku, ktoré spoločnosti sú pasívnym investovaním ovplyvňované najviac.
1. Dosah pasívneho investovania na jednotlivé akcie indexu
Autori Fabrizio Lillo, Doyne Farmer a Rosario Mantegna v roku 2002 vydali článok s názvom Single Curve Collapse of the Price Impact Function for the New York Stock Exchange, v ktorom skúmali približne 1 000 akcií na americkej burze NYSE. Vo svojom výskume si položili otázku: Ako sa mení likvidita vzhľadom na veľkosť trhovej kapitalizácie spoločnosti? Vo výskume pracovali s mocninovým zákonom, kde parameter likvidity škáluje približne ako λ ∝ C^0,4, kde je C trhová kapitalizácia.
Graf č. 1: Mocninový zákon likvidity λ ∝ C^0,4
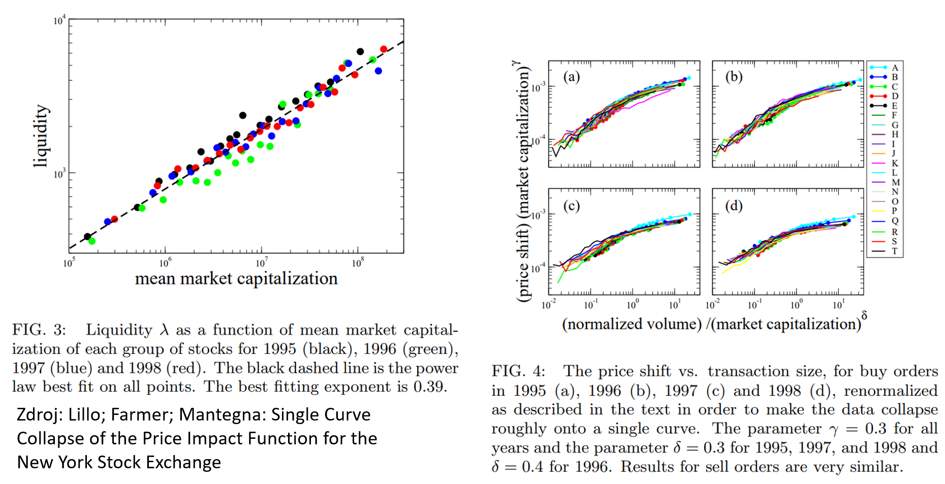
Vo výskume dospeli k odhadu exponentu na úrovni 0,39 naprieč celou vzorkou. Jednotlivé hodnoty pre skúmané roky vyšli autorom na úrovni 0,40; 0,42; 0,37 a 0,37. Záverom výskumu bolo tvrdenie, že väčšie spoločnosti majú systematicky vyššiu likviditu a nižší cenový dosah pre porovnateľný obchod, pričom vzťah nie je lineárny.
Štúdiu možno vysvetliť takto: Ak má jedna spoločnosť desaťkrát väčšiu trhovú kapitalizáciu, jej parameter likvidity je vyšší približne 2,5-násobne (10^0,4 ≈ 2,51). Ak je spoločnosť stokrát väčšia, likvidita je vyššia zhruba 6,3-násobne (100^0,4 ≈ 6,31), nie stonásobne. Autori Lim a Coggins v roku 2005 vydali článok s názvom The immediate price impact of trades on the Australian Stock Exchange, v ktorom skúmali identickú problematiku na 300 najväčších spoločnostiach austrálskej burzy v rokoch 2001 – 2004 a došli k rovnakému záveru, čím dokázali, že záver prvého výskumu nie je ojedinelým prvkom spoločností obchodovaných na americkej burze NYSE.
Green ilustroval identickú vec bez matematiky na spoločnosti Apple. Apple ma trhovú kapitalizáciu v ráde biliónov amerických dolárov. Trhová kapitalizácia spoločnosť Delta Airlines sa pohybuje v rozmedzí pár desiatok miliárd, teda rozdiel ich trhovej kapitalizácie je stonásobný. Denný počet obchodov akcií Apple je pritom iba desaťnásobný oproti akciám spoločnosti Delta Airlines.
Dôvod je v tomto prípade štrukturálny a súvisí s kapitálovým obmedzením a ziskovosťou market makingu, ktorá závisí od šírky spreadu medzi nákupom (Bid) a predajom (Ask), pričom toto rozpätie je najužšie pri najväčších tituloch.
2. Nesúlad likvidity a trhovej kapitalizácie
Vzhľadom na implicitné závery predošlých riadkov sa dostávame k dvom základným bodom, ktoré sú jednými zo štrukturálnych argumentov celej série.
a) Prvé pravidlo hovorí, koľko peňazí dostane jednotlivá firma
Indexový fond rozdeľuje prítok kapitálu na základe trhovej kapitalizácie. Spoločnosť A dostane podiel peňažného prítoku na základe veľkosti jej trhovej kapitalizácie, ktorá súvisí s jej percentuálnym zastúpením v indexe. Druhá spoločnosť so stonásobnou trhovou kapitalizáciou dostane stonásobný podiel peňažného prítoku. Rozdelenie pritekajúceho kapitálu je priamo úmerné veľkosti spoločností v indexe.
b) Druhé pravidlo vysvetľuje, „koľko peňazí je firma schopná absorbovať“
V druhom prípade už priama úmernosť neplatí. Výskum dokazuje, že cenový dopad na prítok kapitálu rastie podstatne pomalšie než samotná veľkosť spoločnosti. Stonásobne väčšia spoločnosť nedisponuje stonásobnou schopnosťou absorbovať kapitál bez marginálnej zmeny jej akcií.
Tento záver dokumentujú aj dáta autorov ako Haddad, Huebner, Loualiche z roku 2025, ktorých akademický výskum bol už spomenutý v prvom článku. Teoretická krivka pri fixnej elasticite na akciu má iný sklon oproti empirickej krivke, ktorá je strmšia. Green v tomto prípade ponúka dve vysvetlenia. Prvým je absencia substitútov. Akciový fond nemá na výber pri kúpe akcií Apple alebo Nvidia, kým pri akciách s menšou váhou v indexe môže nakupovať v rámci štatistického vzorkovania iné spoločnosti. Správcovská spoločnosť vytvárajúca index môže nahradiť akcie Delta Airlines akciami American Airlines, keďže dosah na konečný výnos celého indexu bude v porovnaní s benchmarkom zanedbateľný. Zmena zastúpenia akcií Apple za akcie Nvidia však bude znamenať výrazný odklon od primárneho cieľa a dôjde k tracking erroru fondu voči indexu. Druhým vysvetlením je, že aktívni manažéri pri žiadosti investora o výber kapitálu poskytnú kapitál skôr predajom menších spoločností.
Graf č. 2: Agregátna elasticita dopytu podľa trhovej kapitalizácie, 3Q 2011
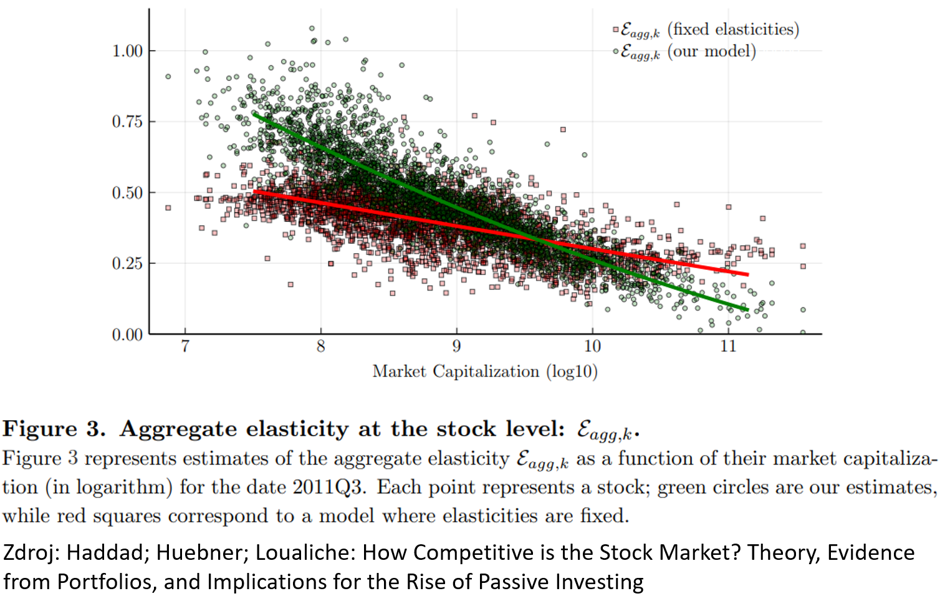
V tomto prípade vznikajú dva rozdielne problémy:
Yakov Amihud vo svojej práci z roku 2002 s názvom Illiquidity and stock returns: cross-section and time-series effects ukázal, že nelikvidita nesie výnosovú prémiu a trhová nelikvidita prevažne ovplyvňuje malé firmy, vďaka čomu relatívne malý finančný tok z/ do jej akcií pohne jej trhovou kapitalizáciou disproporčne.
Autori Kamara, Lou a Sadka v roku 2008 vo výskume s názvom The Divergence of Liquidity Commonality in the Cross-Section of Stocks poukázali v kontexte tohto článku na niečo dôležitejšie. Inštitucionálne vlastníctvo pomáha vysvetliť zmeny v systematickej likvidite, pričom inštitucionálne a indexové obchodovanie sa koncentrovalo do veľkých titulov. Ich výskum dokazuje, že veľké tituly sú individuálne likvidné, ale čoraz viac vystavené spoločným likviditným šokom.
Pasívne investovanie nerobí zo spoločnosti Apple alebo Microsoft nelikvidnú akciu v zmysle Bid-Ask spreadu, zvyšuje však jej expozíciu voči systematickej likvidite, pretože tí istí investori súčasne obchodujú identické akcie naraz.
Autori Gompers a Metrick v roku 2001 vo výskume Institutional Investors and Equity Prices analyzovali sekulárny rast inštitucionálneho vlastníctva, ktorý presunul dopyt od malých spoločností k veľkým. Na základe ich odhadov mohla táto zmena vysvetliť podstatnú časť rastu cien veľkých spoločností voči malým a zároveň spôsobiť zníženie rizikovej prémie v small-cap spoločnostiach. Trhová kapitalizácia nie je tvorená len fundamentálne, formou „vykryštalizovania“ trhu, keď je kapitál presunutý do bluechipsových spoločností, ale jedným z faktorov môžu byť aj obmedzenia alebo regulácie na strane inštitúcií, ktoré vytvárajú systematický dopyt po veľkých spoločnostiach.
3. Beta ako súčet dvoch zložiek
Na pochopenie nasledujúcich riadkov je dôležité aspoň v základe chápať koeficient beta a jeho využitie vo finančnej sfére.
Ukazovateľ beta meria systematické trhové riziko, čiže tú časť cenových pohybov, ktorú nie je možné eliminovať diverzifikáciou. Zatiaľ čo špecifické riziko jednotlivých firiem sa pri nákupe veľkého množstva akcií navzájom vyruší, globálny pád celého trhu zasiahne všetky tituly a práve beta vyjadruje, v akej miere sa tento pokles dotkne konkrétnej investície. V praxi sa tento koeficient využíva predovšetkým na odhad správania portfólia počas trhových prepadov, na aktívne zostavovanie portfólia s presne cielenou citlivosťou a taktiež slúži ako kľúčový vstup do modelu CAPM, pomocou ktorého sa počíta požadovaná výnosnosť a diskontná sadzba pri oceňovaní aktív.
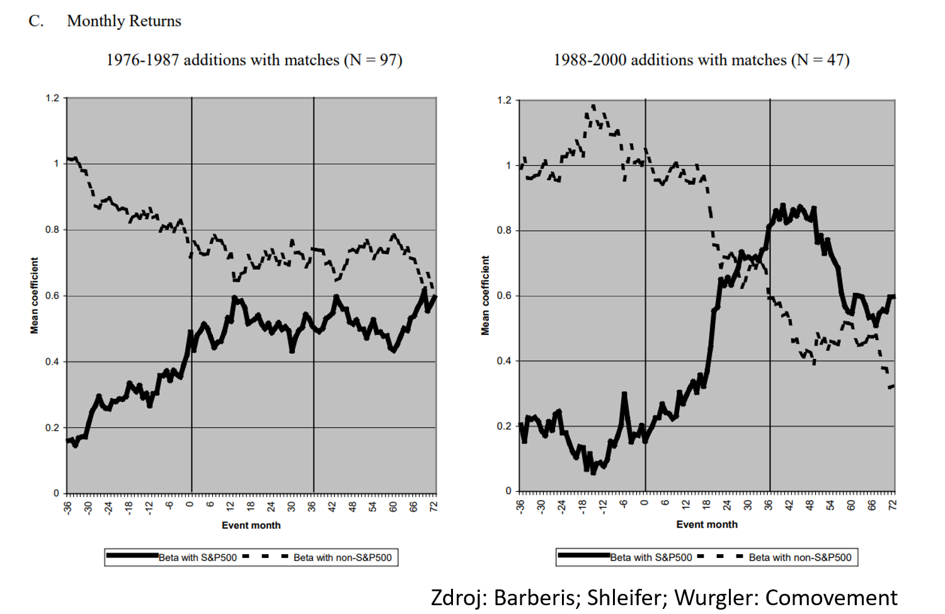
Seminárnou prácou v tejto oblasti je štúdia Comovement z roku 2005 od autorov Barberisa, Shleifera a Wurglera, ktorí skúmali správanie akcií spoločností pri ich vstupe do indexu S&P 500 a vystúpení z neho. Autori poukazujú na to, že samotné zaradenie podniku do indexu nijako nemení továrne, zákazníkov alebo reálne finančné toky, ale zásadne transformuje štruktúru a charakteristiku jeho investorov. V dôsledku tejto zmeny začne koeficient beta daného titulu voči indexu po zaradení rásť, zvyšuje sa hodnota jeho R² vyjadrujúca mieru spoločného pohybu s indexom a zároveň klesá jeho korelácia s akciami stojacimi mimo neho, pričom po vyradení firmy z indexu prebieha celý tento proces v opačnom poradí.
Graf č. 3: Beta voči indexu S&P 500 po zaradení rastie, voči akciám mimo indexu klesá
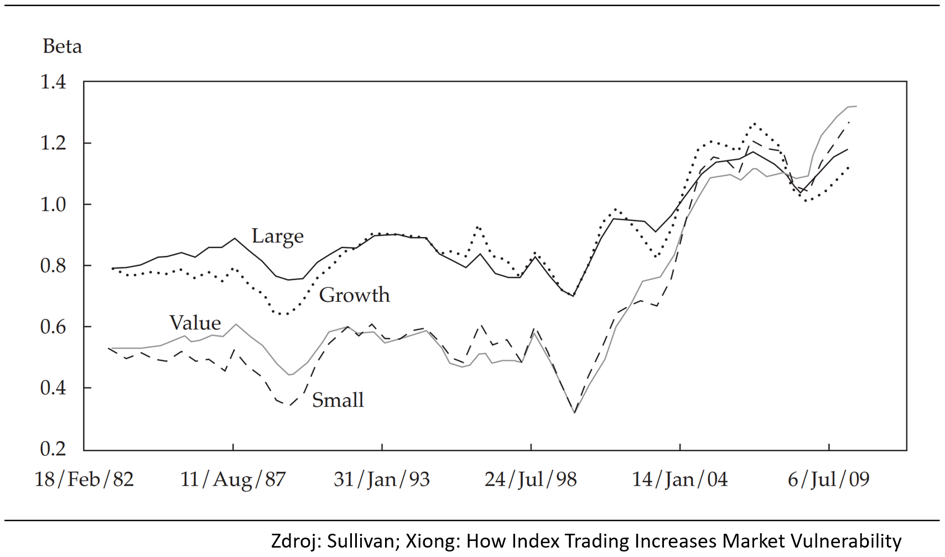
Autori Sullivan a Xiong sledovali v roku 2012 v štúdii How Index Trading Increases Market Vulnerability, čo sa dialo s americkým trhom, keď na ňom pribúdalo indexové obchodovanie. Dospeli k dvom záverom. Akcie začali čoraz viac vykazovať spoločný pohyb a ich bety sa nielen zvýšili, ale sa k sebe aj priblížili. Rozdiely medzi jednotlivými titulmi sa stierali, akcie sa začali navzájom podobať.
Graf č. 4: Priemerné koeficienty beta s rovnakou váhou za 26 týždňov pre americké akcie podľa veľkosti a štýlu, apríl 1993 – apríl 2010
Da a Shive sa v roku 2018 v štúdii Exchange Traded Funds and Asset Return Correlations pozreli konkrétne na ETF a našli priamu väzbu: čím intenzívnejšie sa s akciou obchoduje prostredníctvom ETF, tým viac sa jej cena hýbe spolu s ostatnými akciami v tom istom fonde. Prekvapivo je tento efekt silnejší pri menších a menej likvidných tituloch než pri veľkých, teda práve tam, kde má aj malý objem obchodov najväčší cenový dosah.
Najvýznamnejší poznatok štúdie opisuje následný vývoj, keď sa časť spoločného pohybu akcií v najbližších dňoch vracia na pôvodné úrovne. Pokiaľ je totiž paralelný pohyb dvoch titulov poháňaný skutočnou zmenou vyhliadok v danom sektore, nová cena pretrvá. Ak sa však trend zvráti, nešlo o reakciu na nové informácie, ale o dôsledok samotnej trhovej aktivity. Autori tak nachádzajú dôkazy o tom, že časť spoločného vývoja cien akcií nemá fundamentálny základ, ale je skôr vedľajším efektom mechanických procesov vo vnútri ETF.
4. Dva pohľady na informačnú efektivitu pasívneho investovania
Na fungujúcom kapitálovom trhu ceny zvyčajne predbehnú hospodárske výsledky. Analytici odhadujú a obchodníci vsádzajú na svoje odhady, a keď sú výsledky napokon zverejnené, veľká časť informácie je už dávno započítaná v cene. Prekvapenie býva malé.
Marco Sammon vo výskume s názvom Passive Ownership and Price Informativeness ukazuje na pasívne vlastníctvo a na to, ako negatívne ovplyvňuje mieru, do akej ceny anticipujú oznámenie výsledkov. Rast pasívneho vlastníctva za tri desaťročia znížil objem informácií premietnutých do cien pred ohlásením kvartálnych hospodárskych výsledkov približne o štvrtinu priemeru sledovanej vzorky.
Záver výskumu dáva zmysel obzvlášť v prostredí, kde polovica akciového trhu investuje pasívne. Žiaden prevádzkovateľ pasívne riadeného fondu nečaká na ukončenie obchodovania, aby si vypočul manažment spoločnosti, rekalkuloval model a na základe neho nakúpil alebo predal.
Druhá strana argumentuje, že ceny sa v agregáte nezhoršili. Výskum Coles, Heath a Riggenberg s názvom On Index Investing z roku 2022 potvrdzuje, že s rastom indexovania investori vykonávajú investičný výskum v menšej miere, vychádza menej analytických správ a ľudia menej vyhľadávajú účtovné závierky a výročné správy. Keď však merali, či sú ceny naozaj menej presné, nedokázali hypotézu potvrdiť. Glosten a kolektív v článku ETF Activity and Informational Efficiency of Underlying Securities z roku 2016 došli k záveru, že likvidné ETF dokáže urýchliť premietnutie správ týkajúcich sa celého trhu alebo odvetvia do cien jednotlivých akcií.
Sammon sa vo svojom výskume pýta na správanie konkrétnej firmy a na konkrétnu udalosť: „Vedel trh dopredu predpovedať ako dopadnú výsledky tejto spoločnosti?“ Coles a spoluautori zasa skúmali celkovú presnosť cien v dlhodobom horizonte. Obe odpovede a závery môžu platiť súčasne.
Keď je akcia zaradená do indexu S&P 500, všetky fondy kopírujúce tento index ju musia nakúpiť. Historicky aj menej sofistikovaní investori dokázali na zaradení akcie do indexu zarobiť. Keď akciu investor kúpil pred zaradením, profitoval z vynúteného nákupu indexových fondov. V 90. rokoch dokázalo investorovi zaradenie do indexu zarobiť priemerne sedem percent a niekedy aj viac. Greenwood a Sammon v článku The Disappearing Index z roku 2025 dokumentujú znižovanie výnosnosti, keď sa v súčasnosti investor dostáva na výnos pod jedno percento, a to napriek tomu, že objem peňazí naviazaných na S&P 500 medzitým dramaticky vzrástol. Trh sa v tomto prípade dokázal prispôsobiť. Špecializované fondy vykonávajúce štatistickú arbitráž, používajúce prediktívne modely, dokázali efektívne eliminovať potenciálny nadvýnos (alfa), ktorý bol súčasťou trhu ešte pred pár rokmi.
5. Mega-capy a trhová koncentrácia
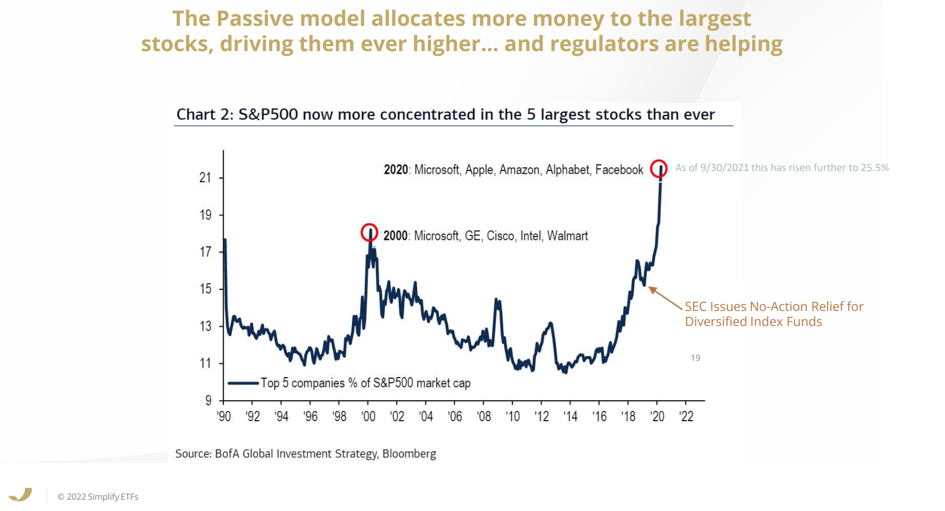
Keď cena akcie vzrastie, indexový fond akcie spoločnosti vzhľadom na percentuálne zastúpenie nemusí automaticky dokupovať. Podiel spoločnosti v portfóliu fondu narástol sám od seba spolu s vzrastajúcou cenou akcie. Celý mechanizmus sa spúšťa až v momente, keď do indexu pritečie nový kapitál. Ak vzrastie cena najväčšej spoločnosti v indexe, automaticky sa zvýši aj jej váha (napríklad z piatich na sedem percent). V tej chvíli fond nič nedokupuje, no mení sa rozdeľovací kľúč pre budúce vklady.
Z každého ďalšieho dolára, ktorý investori do fondu vložia, tak po novom smeruje do tejto firmy sedem centov namiesto pôvodných piatich. Zároveň je mechanizmus zvýšeného prítoku podporený o nález z kapitoly č. 1, týkajúci sa najväčších firiem a elasticity dopytu. To znamená, že na vstrebanie určitého objemu nákupov nastane paradoxne najväčší cenový skok. Mega-firmy tak dostávajú nielen väčší podiel z nových peňazí, ale tento zvýšený prílev im zároveň výraznejšie hýbe cenou smerom nahor. Vyššia cena následne opäť nafúkne ich váhu v indexe, čo im zabezpečí ešte väčší podiel z ďalšej vlny investícií. Nejde však o perpetuum mobile, ktoré by sa točilo úplne samo. Táto špirála bytostne závisí od nepretržitého prítoku nových peňazí pritekajúcich do indexových fondov, a teda od trendu, ktorý sme opísali v prvej časti.
Graf č. 5: Pomer pohybu v deň výsledkov k bežnému dňu, 1996 – 2018
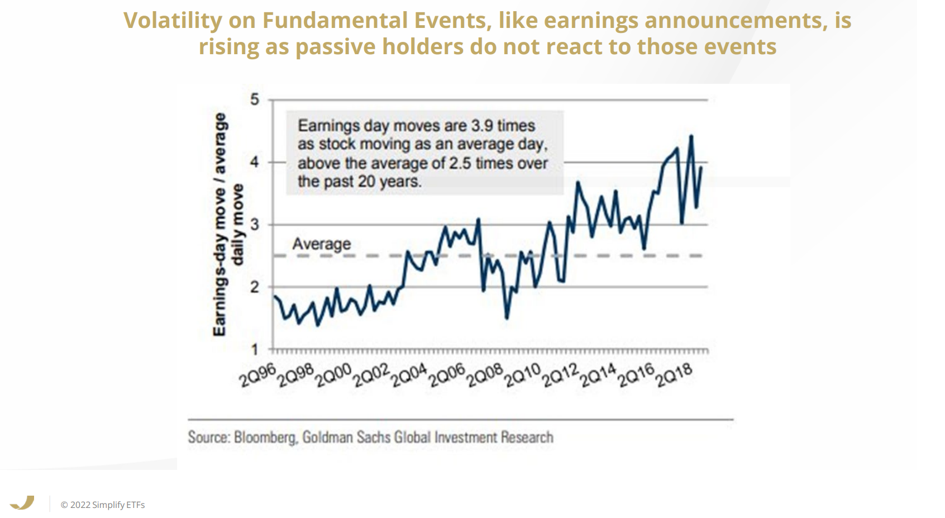
Existenciu tohto mechanizmu potvrdzujú vo svojej práci o vzostupe mega-firiem aj ekonómovia Jiang, Vayanos a Zheng výskumom Passive Investing and the Rise of Mega-Firms. Green s ich závermi v zásade súhlasí, hoci má výhradu k jednému detailu, podľa neho autori tento efekt nesprávne pripisujú kolísavosti jednotlivých akcií, pričom skutočným vinníkom je samotná mechanika indexových váh. Opísaný mechanizmus netvorí rast z ničoho. Na začiatku musí vždy stáť reálny fundamentálny príbeh, ako je dnes napríklad umelá inteligencia, ktorá spustí prvotný pohyb ceny. Mikroštruktúra indexov tento pohyb nevymýšľa, iba ho zosilňuje. S týmto javom súvisí ešte jeden zaujímavý fenomén. Ak veľká časť pasívnych akcionárov na hospodárske výsledky firiem vôbec nereaguje, aktívni obchodníci, ktorí na ne reagujú, medzi sebou súťažia o oveľa menší objem reálne dostupných akcií (tzv. free float). Rovnako dôležitá správa potom pohne cenou oveľa prudšie, pretože sa musí pretlačiť cez podstatne užšie hrdlo trhu. To by mohlo vysvetľovať, prečo dnes aj tie najväčšie a teoreticky najlikvidnejšie korporácie predvádzajú po zverejnení kvartálnych hospodárskych výsledkov masívne cenové výkyvy, aké by pred dvoma desaťročiami neboli predstaviteľné.
Graf č. 6: Podiel trhovej kapitalizácie piatich najväčších spoločností v indexe S&P 500
6. Ako merať comovement, keď chýbajú dáta
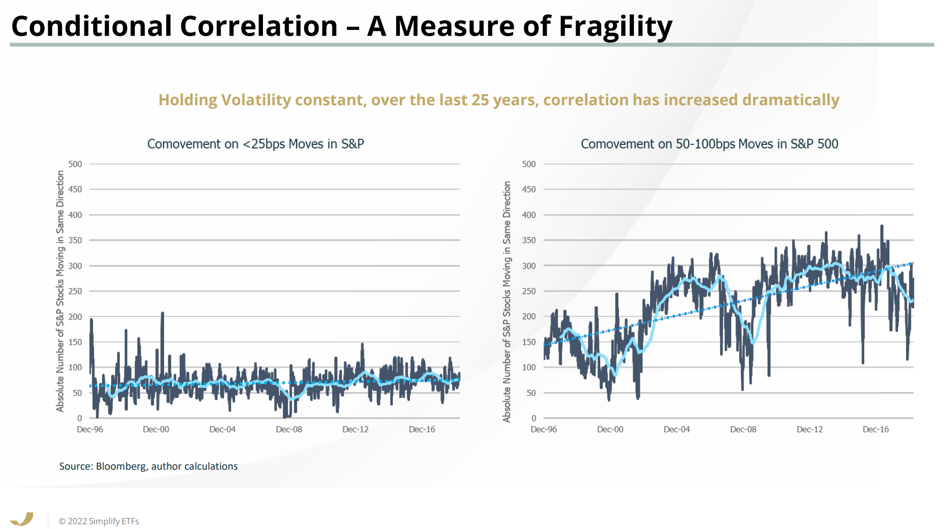
Existuje jeden deň, v ktorom sa v histórii amerického akciového trhu stalo niečo, čo sa nikdy predtým ešte nestalo. Bol ním 5. február 2018 a všetkých päťsto komponentov indexu S&P 500 uzavrelo obchodovanie rovnakým smerom. Podľa Greena sa nič podobné nestalo ani počas povestného krachu v roku 1987. Nebola to však jednorazová anomália. Rovnaký scenár sa zopakoval trikrát vo štvrtom kvartáli 2018 a päťkrát počas akciového kolapsu v marci 2020. K tomuto zisteniu sa pritom Green dostal nepriamo. Skutočnú koreláciu v rámci indexu by totiž musel počítať z obrovskej kovariančnej matice 500 × 500 s priebežne aktualizovanými váhami. Takýto časový rad za dlhšie obdobie jednoducho neexistuje. Zvolil preto ukazovateľ postavený na Kendallovom korelačnom koeficiente, ktorý nazval binomiálna korelácia. Tá váhy titulov úplne ignoruje a kladie jedinú otázku: Pohli sa tieto dve akcie v ten istý deň rovnakým smerom? Za to, že prišiel o jemnosť merania, však získal históriu siahajúcu až do roku 1927. Zaujímavé na dnešnej situácii je, že akcie sa hýbu spolu v čase, keď trhy prepisujú historické maximá, teda vykazujú správanie, ktoré je asociované iba s extrémnymi udalosťami.
Graf č. 7: Comovement indexu S&P 500
Záver
Investor môže diverzifikovať svoje portfólio počtom akcií, ale nedokáže kontrolovať správanie ich vlastníkov. Portfólio stoviek spoločností môže pôsobiť diverzifikovane až do momentu, keď veľká časť z nich začne reagovať identicky.
Tretí diel o pasívnom investovaní sa bude sústrediť na ekonomickú deliacu čiaru medzi aktívnym a pasívnym investorom.
Zdroje:
Pri vytváraní článku bolo použité AI
Lillo, F., Farmer, J. D. & Mantegna, R. (2003): Master Curve for Price-Impact Function / Single Curve Collapse of the Price Impact Function for the NYSE. Nature / Quantitative Finance.
Lim, M. & Coggins, R. (2005): The Immediate Price Impact of Trades on the Australian Stock Exchange.
Bouchaud, J.-P., Farmer, J. D. & Lillo, F.: How Markets Slowly Digest Changes in Supply and Demand.
Amihud, Y. (2002): Illiquidity and Stock Returns: Cross-Section and Time-Series Effects. Journal of Financial Markets.
Kamara, A., Lou, X. & Sadka, R. (2008): The Divergence of Liquidity Commonality in the Cross-Section of Stocks. JFE.
Gompers, P. & Metrick, A. (2001): Institutional Investors and Equity Prices. QJE.
Barberis, N., Shleifer, A. & Wurgler, J. (2005): Comovement. JFE.
Sullivan, R. & Xiong, J. (2012): How Index Trading Increases Market Vulnerability. FAJ.
Da, Z. & Shive, S. (2018): Exchange Traded Funds and Asset Return Correlations. European Financial Management.
Ben-David, I., Franzoni, F. & Moussawi, R. (2018): Do ETFs Increase Volatility? Journal of Finance.
Israeli, D., Lee, C. M. C. & Sridharan, S. (2017): Is There a Dark Side to Exchange Traded Funds? Review of Accounting Studies.
Agarwal, V., Hanouna, P., Moussawi, R. & Stahel, C.: Do ETFs Increase the Commonality in Liquidity of Underlying Stocks?
Greenwood, R. (2008): Excess Comovement of Stock Returns: Nikkei 225 Weights. RFS 21(3).
Greenwood, R. & Thesmar, D.: Stock Price Fragility.
Greenwood, R. & Sammon, M. (2025): The Disappearing Index Effect. Journal of Finance 80(2): 657–698.
Sammon, M.: Passive Ownership and Price Informativeness. Management Science.
Coles, J., Heath, D. & Ringgenberg, M. (2022): On Index Investing. JFE 145(3): 665–683.
Glosten, L., Nallareddy, S. & Zou (2021): ETF Activity and Informational Efficiency of Underlying Securities.
Jiang, H., Vayanos, D. & Zheng, L.: Passive Investing and the Rise of Mega-Firms.
Haddad, V., Huebner, P. & Loualiche, E.: How Competitive Is the Stock Market?
Green, M. (2026): The Greatest Story Ever Sold. Prednáška, Fordham University.