Graf týždňa: Úzkym hrdlom už nie je Hormuzský prieliv, ale rafinérie a transport
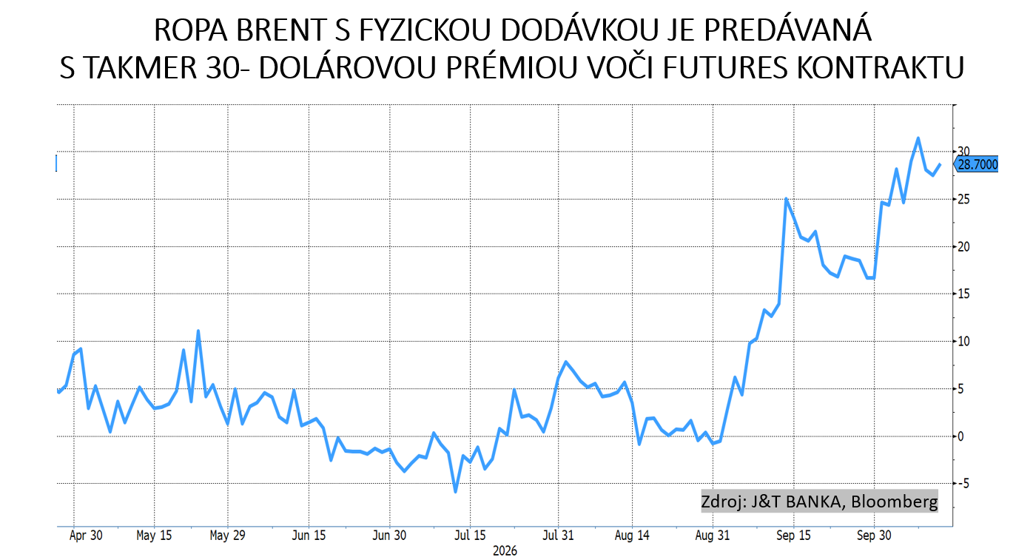
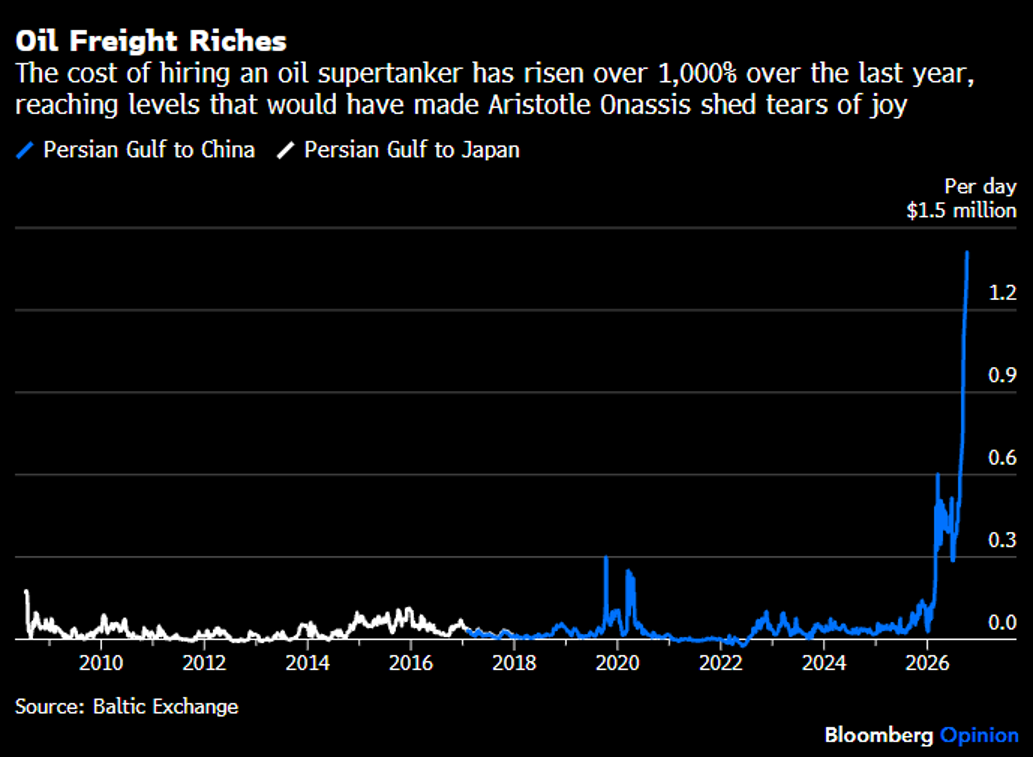
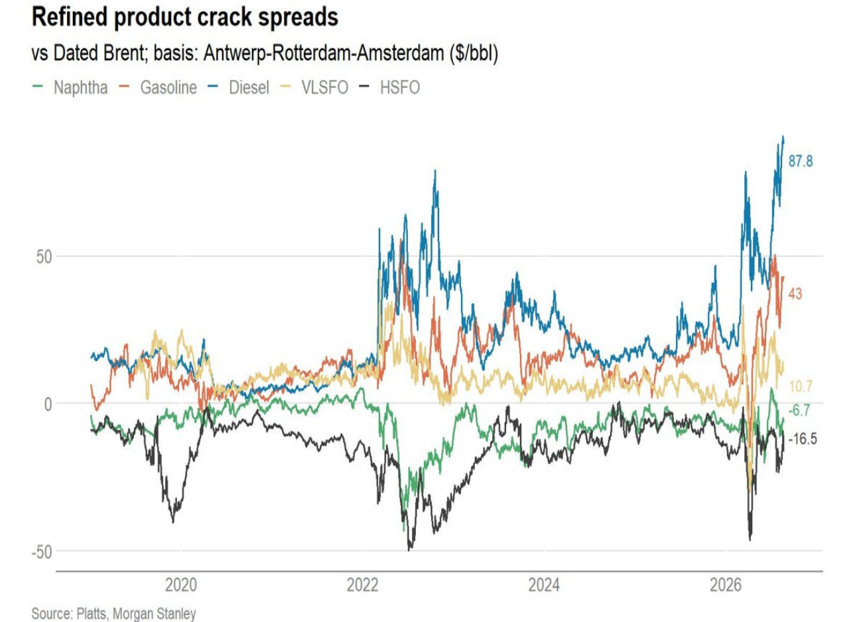
Napriek pokračujúcemu konfliktu na Blízkom východe medzi Spojenými štátmi a Iránom sa v ostatných týždňoch ukazuje, že Hormuzský prieliv nie je taký blokovaný, ako by sa mohlo zdať, respektíve ako to platilo pred pár mesiacmi. To signalizuje, že iránske revolučné gardy strácajú nad ním kontrolu a americkému vojenskému námorníctvu sa podarilo efektívne ochrániť tankerovú dopravu cez južný ománsky koridor. Ostatné odhady hovoria, že tok ropy a ďalších ropných produktov dosahuje v podstate úrovne z konca februára, teda spred začiatku vojny. Ceny ropy Brent však napriek tomu ostávajú vysoké, pričom komodita s fyzickou dodávkou sa obchoduje s takmer 30-dolárovou prémiou voči papierovému futures kontraktu. Navyše rafinačné marže, najmä v prípade stredných destilátov, teda nafty a leteckého benzínu, sa zasekli na nepríjemných rekordných úrovniach, keď tieto palivá stoja takmer dvojnásobok ceny nespracovanej suroviny. Výrazným problémom pre ceny palív sa stávajú aj rekordné ceny za prepravu ropy, keď na trase z Perzského zálivu do Číny prekročili 1,3 milióna dolárov za deň pri VLCC tankeri, čo je pri dĺžke plavby ekvivalent vyše 40 dolárov k cene ropy, pričom začiatkom roka dosahovali približne 50-tisíc dolárov denne. Čo má vplyv na takýto vývoj?
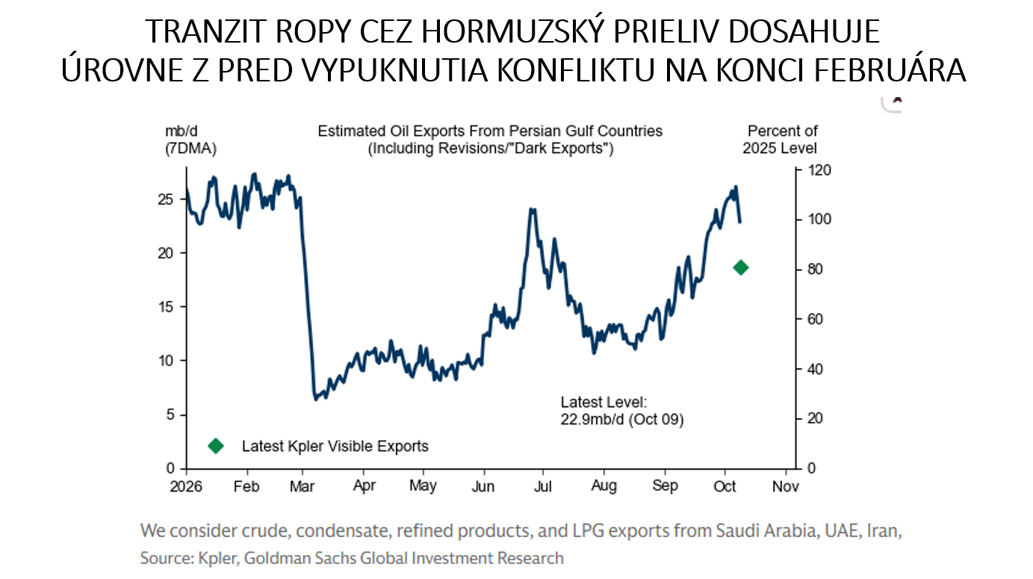
Už od polovice leta sa objavovali prvé správy, že Hormuzský prieliv nie je taký nepriechodný, ako to bolo v skorších fázach konfliktu, keď hrozba ostreľovania iránskymi revolučnými gardami znamenala, že tankerová doprava bola cez toto úzke miesto obmedzená na minimum. Oficiálne štatistiky to síce nezachycovali, no trhové klebety hovorili, že prepravené objemy narastajú, keď mnohé tankery prechádzali s vypnutými transpondérmi, ktoré umožňovali sledovať polohu, a po pár dňoch sa objavili už za prielivom po opätovnom zapnutí odpovedača. Rovnako z činnosti ťažobných zariadení či rafinérií v Perzskom zálive sa dalo odvodiť, že ropa a jej deriváty musia byť niekde exportované pri plnosti zásobníkov. A aj ceny ropy Brent v auguste, ktoré sa pohybovali pod 90 dolármi, indikovali (aj pre zastavenie bojových operácií a nádej na diplomatické urovnanie konfliktu), že na globálnom trhu je relatívny dostatok komodity. Dnes je už trhmi všeobecne prijímaný fakt, že toky ropy sa obnovili na 90 či až 100 percent úrovne (či dokonca nad tieto úrovne podľa odhadu Goldman Sachs) spred vypuknutia konfliktu.
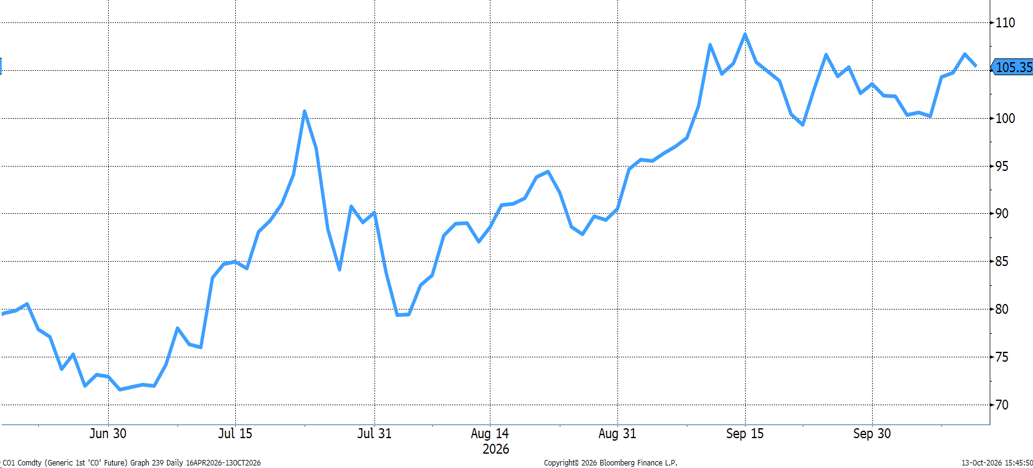
Natíska sa však otázka, prečo potom ceny komodity ostávajú aktuálne tvrdohlavo vysoké s rezervou nad 100 dolármi, keď ponuka komodity je solídna. Na jednej strane je Hormuzský prieliv síce priechodný, čo sa môže javiť ako minimálne taktický americký úspech, na druhej strane geopolitické napätie v regióne rastie, a preto trh započítava bohatú rizikovú prémiu do cien, ktorá je odhadovaná na približne 20-22 dolárov. Stojí za tým ostatná eskalácia medzi Iránom, podporujúcim jemenských húsíov, a Saudskou Arábiou. Húsíovia majú pod kontrolou prieliv Báb el-Mandeb, ktorý je vstupnou bránou do Červeného mora, čo znamená, že Rijád čelí komplikácii, ako dostať svoju ropu na svetový trh cez ropovod East-West, ktorý obchádza Hormuzský prieliv. Ropovod pritom húsíovia nedávno aj poškodili a bol nejaký čas odstavený. Okrem toho skutočnosť, že Irán stráca kontrolu nad Hormuzským prielivom by mohla viesť pri zaseknutí diplomatických rokovaní a neochote k ústupkom k tomu, že Teherán sa bude snažiť o vojenskú eskaláciu konfliktu. Najmä, keď zoberieme do úvahy fakt, že iránske tankery sú jediné, ktoré nemôžu dnes plávať cez tento prieliv pre americkú blokádu. Ostatné dni naznačujú, že iránske útoky na tankery hlboko v prielive narastajú na početnosti po približne mesiaci ich absencie, keď Teherán zintenzívňuje tlak pred „midterm elections“, teda doplňujúcimi voľbami do Kongresu (kde sa volí celá Snemovňa a tretina Senátu). Navyše trh je pomerne nervózny aj z toho, že Spojené štáty poslali do regiónu ďalšiu lietadlovú loď, čo viedlo k špekuláciám, že americký prezident Donald Trump nariadi nové kolo vojenských útokov na Irán po zmienených „midterm elections“.
Na vysoké ceny palív na oboch brehoch Atlantiku pritom nevplýva iba trojciferná cena burzovej ropy, ale aj skutočnosť, že ropa s fyzickou dodávkou sa obchoduje opäť s vysokou prémiou takmer 30 dolárov voči papierovému futures kontraktu, čo bolo vidno naposledy na jar v úvodných fázach vojny. To poukazuje na tenzie na ropnom trhu a fakt, že trhoví participanti oceňujú iac ropu dostupnú „hneď“ pri backwardácii futures krivky (keď futures so skorším dátumom dodávky sú drahšie ako ropa s neskorším termínom dodania). Aj keď sa exporty z Blízkeho východu dostávajú na viac-menej štandardné úrovne, trh stále započítava vysokú rizikovú prémiu, že by mohli nastať opätovné výpadky pre už spomínané otázniky nad vývojom konfliktu, špeciálne pri nízkom stave zásob ropy a ropných produktov najmä v Európe.
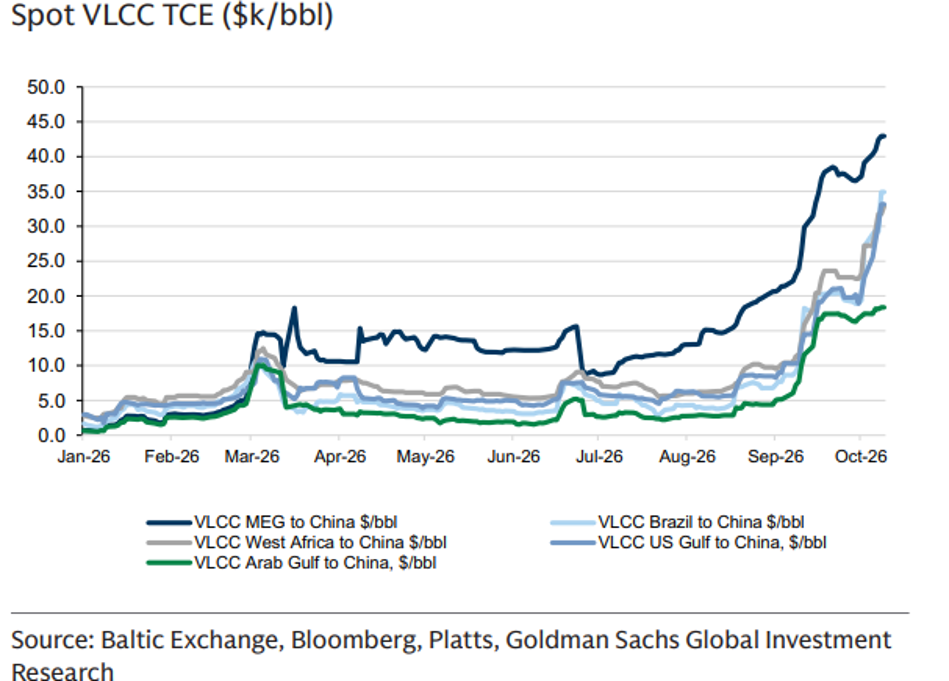
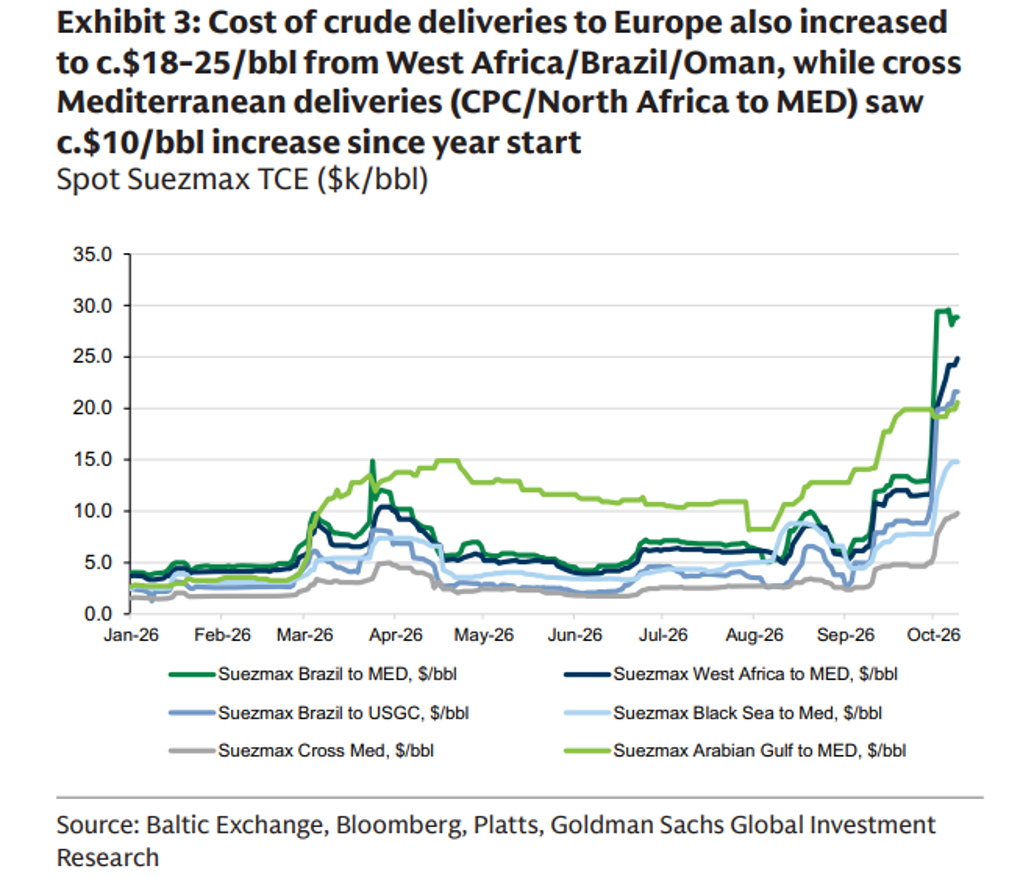
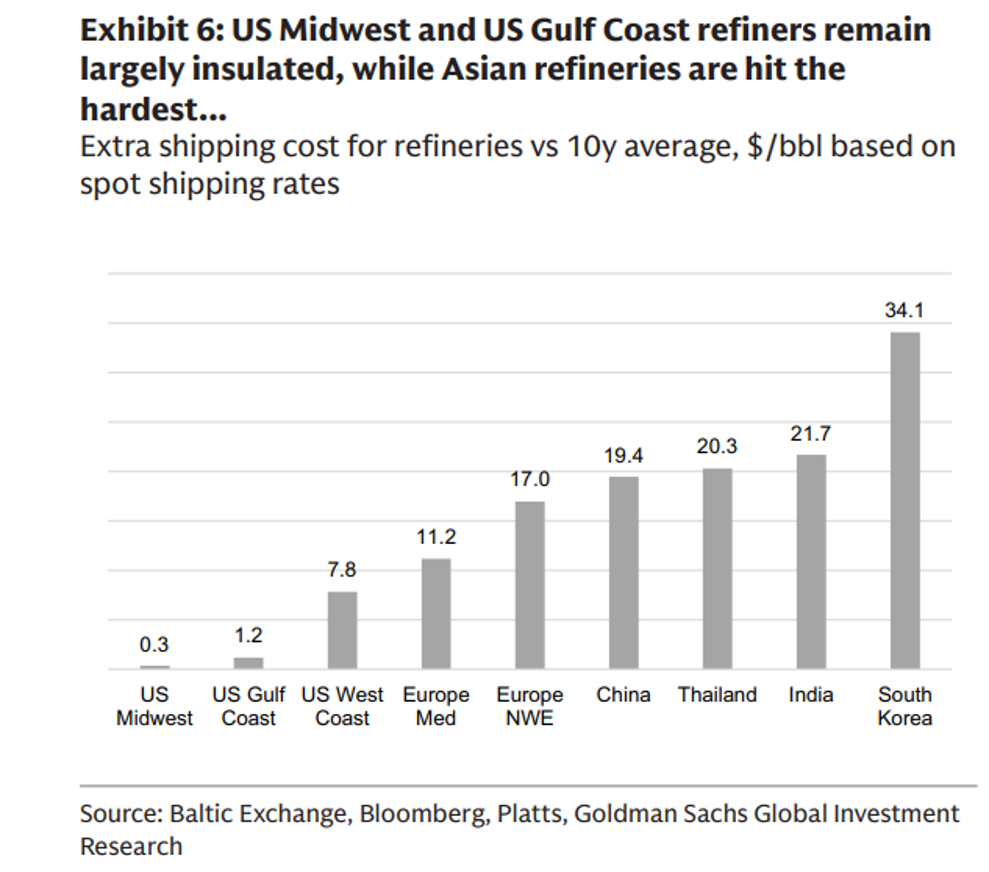
Veľkým a ďalej rastúcim problémom pre ropný trh a fyzickú dodávku komodity, čo je jedným z dôvodov roztvorených nožníc medzi papierovým trhom a reálny trhom, sa stávajú do neba vystrelené ceny prepravy ropy. Kým pred vypuknutím americko-izraelsko-iránskeho konfliktu stál deň prepravy ropy tankerom triedy VLCC (Very Large Crude Carrier), ktorý má kapacitu približne dva milióny barelov, okolo 50-tisíc dolárov za deň, teraz sa na kľúčovej referenčnej trase z Perzského zálivu do Číny pohybuje cena na úrovni 1,4 milióna dolárov za deň, čo je 28-násobný nárast. Pri dĺžke trasy okolo 22-23 dní to spôsobuje, že prepravná cena je ekvivalentom viac ako 42 dolárov za barel. Výrazne pritom vyskočili denné sadzby za tankery aj na iných trasách, napríklad zo Západnej Afriky do Číny sú rádovo 10-násobne vyššie, keď dosahujú okolo 650-tisíc dolárov, čo je vzhľadom na dĺžku trasy ekvivalentom asi 34 dolárov k cene barelu ropy a pri preprave zo Severného mora do Európy sa posunuli pri tankeri triedy Aframax (s kapacitou cca 0,7 milióna barelov ropy) z 50-tisíc dolárov na približne 550-tisíc dolárov, čo však vzhľadom na krátku trasu znamená, že preprava je ekvivalentom šiestich dolárov za barel. Na vysoké ceny prepravy doplácajú predovšetkým ázijské rafinérie pre dlhé prepravné trasy s nedostatkom tankerov, kde sú dodatočné náklady na prepravu rádovo 20-30 dolárov za barel nad dlhodobý priemer. Naopak, rafinérie v Európe si pre kratšie prepravné trasy a nižšie sadzby za prepravu musia dodatočne priplatiť okolo 11 až 17 dolárov za barel nad bežné ceny, o niečo menej to vychádza pre podniky pri Stredozemnom mori. Amerických rafinérií na stredozápade a v oblasti Mexického zálivu sa drahšie poplatky za tankery takmer nedotkli, keď majú prístup k rope najmä cez ropovody.
Pod nárast denných sadzieb za transport ropy sa podpísalo niekoľko faktorov súčasne. Už pred vypuknutím konfliktu bol relatívne malý trh s približne 925 VLCC tankermi napätý, keď trpel vlnou podinvestovanosti. Jednoducho majitelia flotíl si neobjednávali nové plavidlá, keď sa neopodstatnene obávali, že dopyt po ropy bude v budúcnosti klesať. Legendárny „oil peak“, o ktorom sa hovorí snáď už dve dekády, však nenastáva, naopak, spotreba sa posúva stále na nové rekordné úrovne. K tomu sa pridalo rozdelenie VLCC tankerov na dve skupiny, štandardná flotila a zhruba vyše 200 tankerov, ktoré patrili do „šedej flotily“ prevážajúcej sankcionovanú iránsku či ruskú ropu, ktorá následne nie je k dispozícii pre štandardný oficiálny trh. Až 124 iránskych VLCC tankerov pod americkými sankciami tak nemohlo byť oficiálne používaných na prepravu napríklad z Afriky do Ázie, čo prirodzene tlačilo ceny nahor. Veľkým faktorom vyšších cien, najmä na trasách z Perzského zálivu, boli veľké rizikové príplatky, ktoré si pýtali shipperi pri prechode cez Hormuzský prieliv. Navyše cez tento prieliv sa vo veľkom využíval systém ship-to-ship prepravy. To znamená, že cez túto rizikovú oblasť sa ropa preplavovala prostredníctvom menších tankerov a následne bola prečerpávaná na veľké VLCC tankery, čo pochopiteľne brzdilo logistiku. Súčasne mnohé tankery sa vyhýbali nebezpečným regiónom a napríklad obchádzali prieliv Báb el-Mandeb a celé Červené more okolo Afriky, čo výrazne predlžovalo plavbu. Inak povedané, bolo potrebné viac tankerov na prepravu rovnakého objemu ropy. Odhad JP Morgan hovorí, že v septembri bolo v porovnaní s priemerom roku 2025 potrebných o 35 VLCC tankerov, 13 Suezmax tankerov (kapacita cca 1 milión barelov) a 10 Aframax tankerov viac na prepravu rovnakého objemu ropy z Perzského zálivu. Existuje však limit, ako vysoko môžu stúpnuť sadzby za prepravu ropy. Tento limit je v konečnom dôsledku určený ekonomikou rafinácie. Rafinérie môžu absorbovať vyššie náklady na prepravu iba dovtedy, kým marže získané z premeny ropy na deriváty ako nafta odôvodňujú tieto náklady. Rekordne vysoké rafinačné marže tak doteraz poskytli nezvyčajne veľký „vankúš“, ktorý umožnil, aby sa sadzby za prepravu tankerov zvýšili na úrovne, ktoré sa predtým zdali ťažko udržateľné.
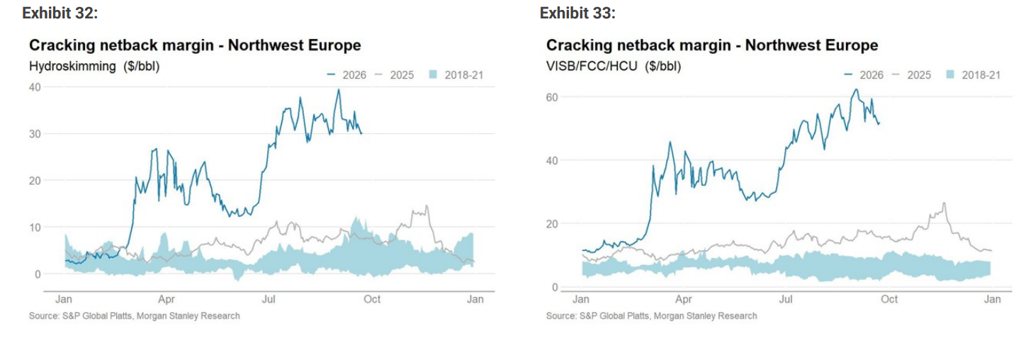
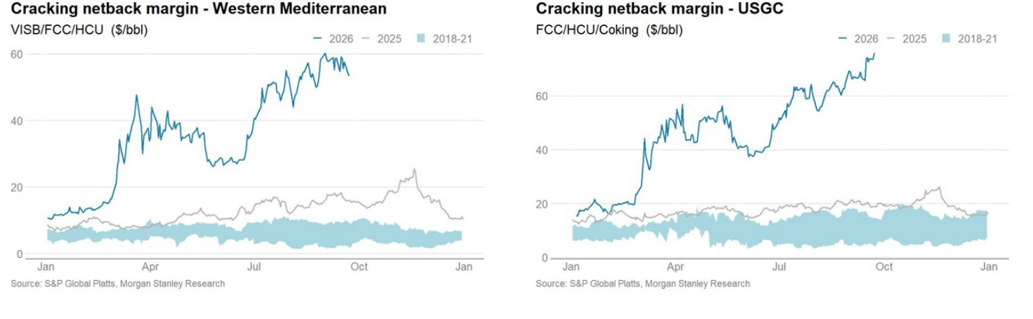
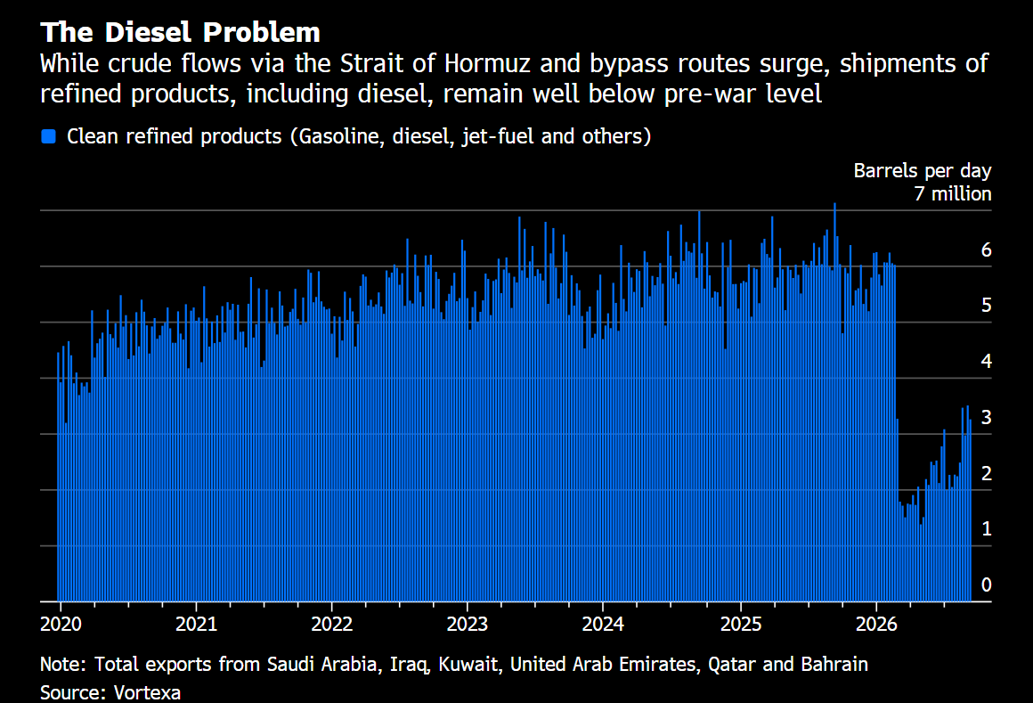
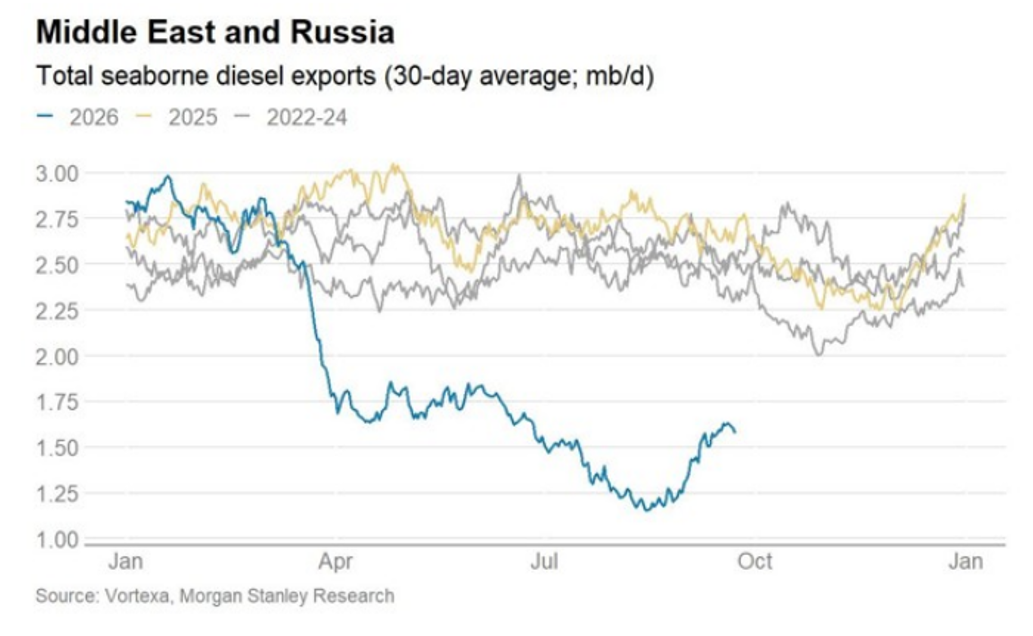
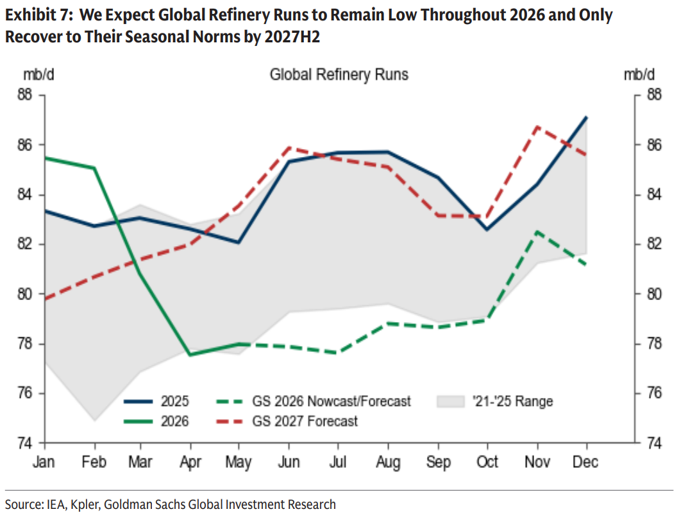
A práve rekordné rafinačné marže sú ďalším významným činiteľom drahých palív. Stojí za tým pokles globálnej rafinačnej kapacity rádovo o 10 percent alebo o približne osem miliónov barelov spracovania denne. Za týmito výpadkami sú odstávky ruských rafinérií, ktoré obmedzili ruskú kapacitu spracovania ropy od leta odhadom na polovicu po tom, ako od jari Ukrajina zintenzívnila dronové útoky na ruskú energetickú infraštruktúru, čo viedlo k obmedzeniu exportu palív z Ruska. Okrem toho hoci tok ropy cez Hormuzský prieliv je už na predvojnovej úrovni, neplatí to o ropných produktoch ako nafta či letecký benzín, kde dodávky stále dosahujú možno 30-40 percent úrovní z konca februára. A to preto, že časť rafinérií v Perzskom zálive je poškodená a že tranzit spracovaných ropných produktov cez Hormuzský prieliv je podstatne nákladnejší a rizikovejší z hľadiska možných výbuchov pri zásahu rakiet. Medzinárodná energetická agentúra odhaduje, že rafinačná kapacita v Perzskom zálive bola k augustu znížená oproti februáru z päť miliónov barelov denne na dva milióny.
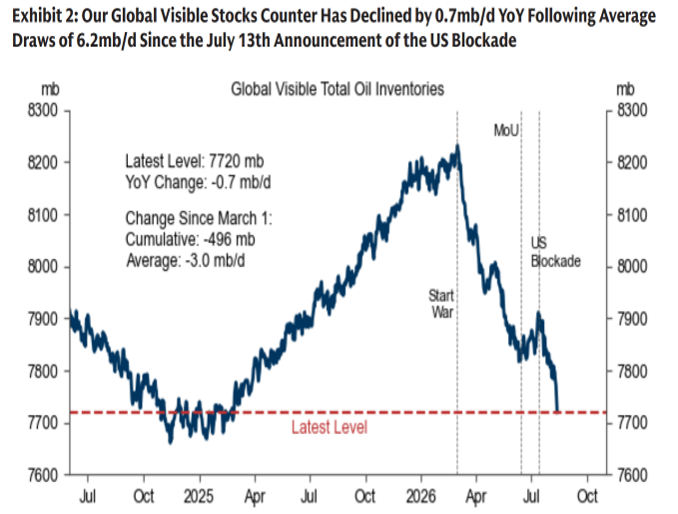
Ceny ropy a ropných produktov okrem toho držia vysoko aj nízke stavy ich komerčných či vládnych zásob. Energetický šok z Blízkeho východu bol tlmený práve rozpúšťaním zásob na čele s americkými strategickými rezervami, ktoré klesli o vyše 170 miliónov barelov a sú aktuálne najnižšie od roku 1982. Americké zásoby ropy a ropných produktov sa vrátane vládnych zásob nachádzajú teraz približne 200 miliónov barelov pod päťročným priemerom v tomto období roka. Celkovo bolo na globálnej úrovni pritom uvoľnené z rezerv vyše 500 miliónov barelov ropy a aktuálne sa pohybujú tesne pod úrovňou 7,7 miliardy barelov. Faktorom, ktorý prispieva k vyšším cenám, bolo aj oznámenie Číny, že pozastavuje exporty palív z krajiny až do odvolania.
Sčítané a podčiarknuté, úzkym hrdlom na ropnom trhu na jeseň prestáva byť Hormuzský prieliv, ale sú ním výpadky rafinačnej kapacity a nedostatok tankerov. Predpokladáme, že kým sa neopravia poškodené rafinérie v Perzskom zálive i v Rusku a neklesnú ceny tankerovej prepravy ropy, ceny palív môžu ostať nepríjemne zvýšené, a to aj po tom, ako cena ropy Brent klesne hlbšie pod 100 dolárov. Veľkú úľavu pre trhy nemusí znamenať ani dohoda krajín G7 o uvoľnení 50 miliónov barelov nafty a 50 miliónov barelov ropy zo svojich vládnych strategických rezerv, čo síce prispelo k miernemu poklesu rafinačných marží, no geopolitická nervozita ich aj tak drží vysoko. Rovnako len čiastočná úľava pre trh je dohoda medzi Spojenými štátmi a Ruskom, kde sa Kremeľ zaviazal exportovať asi štyri milióny metrických ton nafty do USA, čo je ekvivalent približne 30 miliónov barelov. To by síce mohlo v nasledujúcom období znížiť deficit na globálnom trhu s naftou asi na polovicu, teda približne 500-tisíc barelov denne, no je otázne, ako Rusko dokáže tento záväzok splniť pri ukrajinskom tlaku na rafinérie.
Graf č. 1: Tranzit ropy cez Hormuzský prieliv je podľa odhadov Goldman Sachs už na úrovniach spred vypuknutia konfliktu medzi USA a Iránom
Graf č. 2: Export ropných derivátov cez Hormuzský prieliv sa však stále nedostal na predvojnové úrovne
Graf č. 3: Exporty nafty z Ruska a z Blízkeho východu sa medziročne výrazne znížili
Graf č. 4: Zvýšené geopolitické riziko drží ceny ropy Brent nad 100 dolármi napriek tomu, že toky cez Hormuzský prieliv sa obnovili na úrovne z úvodu roka
Zdroj: Bloomberg
Graf č. 5: Ropa s fyzickou dodávkou sa obchoduje s prémiou voči futures kontraktu
Graf č. 6: Cena za prenájom VLCC tankera z Perzského zálivu do Číny dramaticky narástla
Graf č. 7: Ceny tankerovej dopravy na niektorých trasách do Číny sú ekvivalentom 40 dolárov za barel
Graf č. 8: Aj ceny tankerovej dopravy do Európy výrazne narástli
Graf č. 9: Extra dopravné náklady ropy pre rafinérie v porovnaní s 10-ročným priemerom
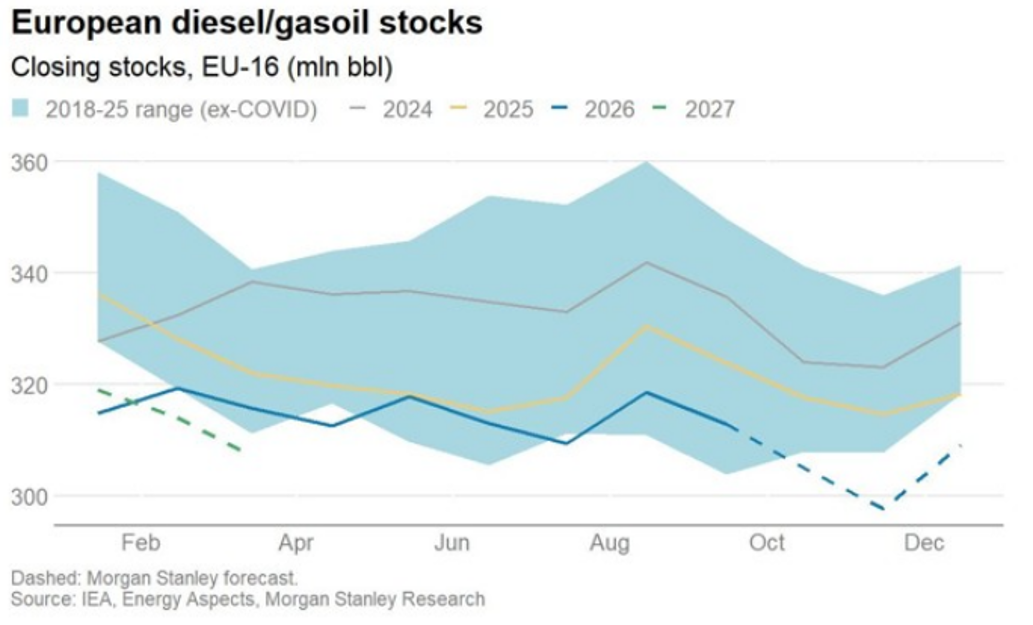
Graf č. 10: Zásoby nafty a vykurovacích olejov v EÚ sú na spodnej úrovni dlhodobého pásma
Graf č. 11: Globálne zásoby ropy a ropných produktov klesli
Zdroj: Goldman Sachs
Graf č. 12: Vo svete je odstavených zhruba 10 percent rafinačnej kapacity
Graf č. 13: Rafinačné marže (nielen) v severozápadnej Európe sú rekordné
Zdroj: Bloomberg
Graf 14: Ziskové marže rafinérií sú rekordné pre rekordné crack spready