Graf týždňa: Európsky plynový trh je pred zimou na prahu krízy
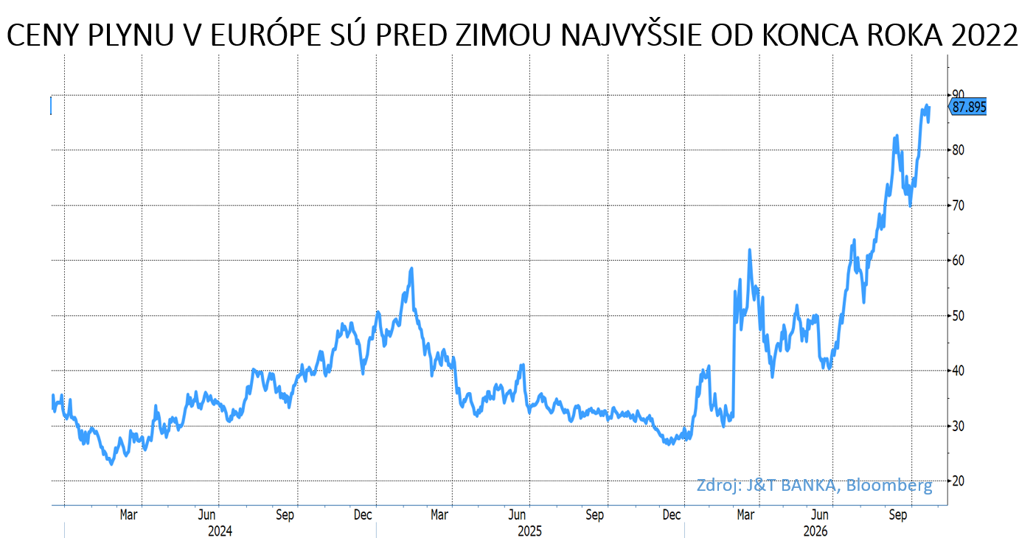
Ceny plynu v Európe vyskočili od začiatku konfliktu na Blízkom východe z konca februára ešte výraznejšie ako ceny ropy a v druhej polovici októbra pokorili aj okrúhlu métu 90 eur/MWh, čo predstavuje najvyššie úrovne od decembra 2022, teda roku veľkej energetickej krízy. A to napriek tomu, že iránskymi útokmi poškodená katarská facilita Ras Laffan, najväčší závod na výrobu LNG na svete, nemala ani 10-percentný podiel na dodávkach LNG do Európy a celkovo sa podieľala na necelých štyroch percentách všetkých importov na starý kontinent.
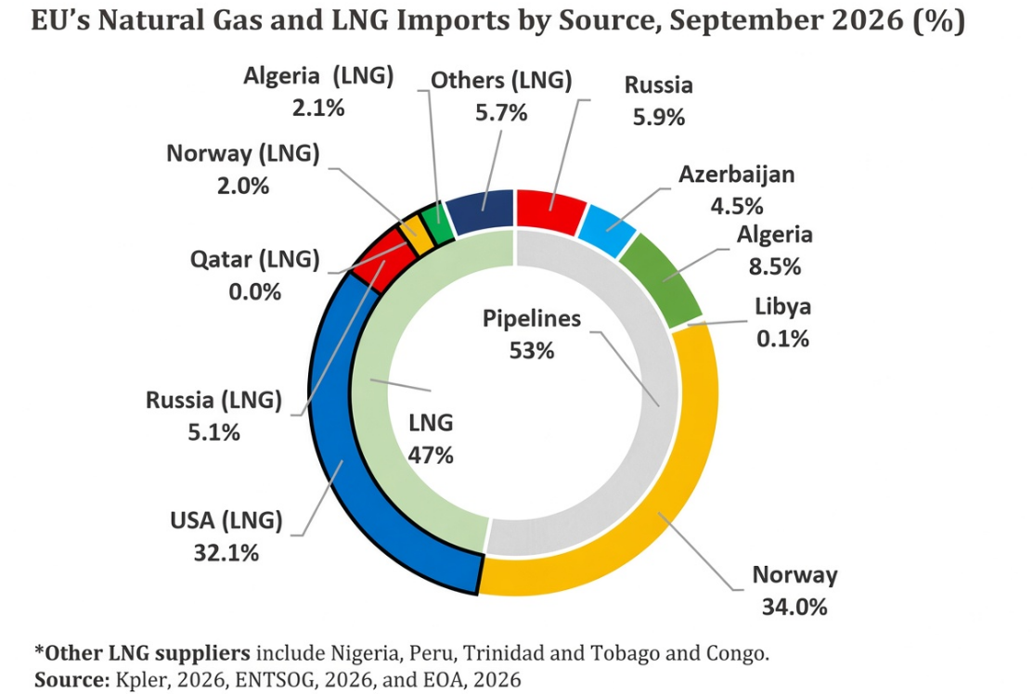
Problémom je, že EÚ má po odstrihávaní sa od ruského potrubného plynu už približne 50-percentnú expozíciu voči LNG dovozom (aktuálne paradoxne vrátane ruských, ktoré majú druhý najväčší podiel po amerických), čo znamená vystavenie globálnemu trhu, a teda globálnemu dopytu namiesto obmedzeného lokálneho ako pri potrubnom plyne. Katar produkoval až pätinu celosvetového LNG plynu, ktorý smeroval najmä do Ázie a teraz je nedostupný, a zdá sa, že predvojnový objem produkcie sa ešte dlho nevráti.
To znamená, že ázijskí zákazníci sa budú vo väčšom orientovať (okrem uhlia a iných alternatívnych zdrojov na výrobu elektriny) na americký LNG plyn, od ktorého je Európa silne závislá, keď sa podieľa na viac ako 30 percentách celkových dovozov a tvorí vyše 60 percent LNG dovozov. Rast konkurencie a potreba preplácania tankerov pri súťaži o rovnaké kubíky amerického plynu sa následne prelieva do vyšších cien v Európe, ale aj v Ázii, ktoré sa môžu v negatívnom scenári posunúť až nad 100 eur/MWh, ak nenastane skoré ukončenie iránskeho konfliktu.
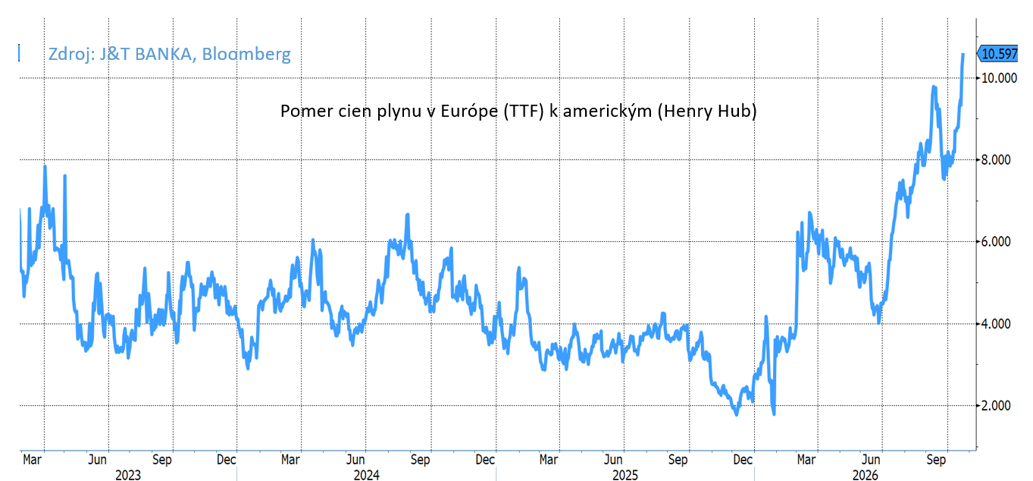
Keby ceny plynu v Európe boli aj polovičné oproti súčasným, stále znamenajú katastrofu pre lokálny, najmä energeticky náročný priemysel, keďže by boli stále niekoľkonásobne vyššie ako tie americké (ktoré v podstate nie sú konfliktom okolo Iránu na domácom trhu ovplyvnené). To bude vytvárať tlaky na deindustrializáciu EÚ pri strate konkurencieschopnosti (aj pre prísne regulácie), ak sa situácia rýchlo nezmení. Čísla to pritom už potvrdzujú, keď priemyselná produkcia Nemecka, najväčšej ekonomiky EÚ, klesla z maxím z roku 2017 o približne 15 percent, pričom ešte väčší pokles zaknihoval chemický priemysel, ktorého output sa pohybuje na trojdekádnych minimách.
Ak by sa Európa vo väčšom spoliehala na potrubný plyn a bol by dominantným zdrojom dovozu, ceny na holandskej burze by takto citlivo nereagovali na geopolitické napätie (ani na vývoj počasia v USA či v Ázii či najrôznejšie logistické problémy späté s tankerovou prepravou). LNG trh má volatilitu vo svojej DNA. Potrubný plyn je však nekonkurenčný a Ázia si ho nevie kúpiť (nevzniká dodatočný dopyt a tlak na ceny). Súčasne by výrazne pomohlo aj uzatváranie dlhodobých plynových kontraktov, voči čomu sa však EÚ obracia chrbtom, ktoré celkovo pokrývajú menej ako 50 percent LNG dovozov.
Potrubný plyn do Európy stále prúdi najmä z Nórska a z Alžírska. A hoci sa obe krajiny spolupodieľajú na celkových dodávkach plynu do EÚ vyše 40 percentami, podstatne viac plynu v porovnaní so súčasnosťou nevedia dodať, keď ťažia na hranici svojich kapacít. Ak by chcela Európa zvýšiť expozíciu voči potrubiu a znížiť voči LNG, musela by obnoviť dodávky ruského plynu, ktorý mal pozíciu záložného dodávateľa so schopnosťou rýchleho navýšenia dodávok, ak si to situácia vyžadovala. Od ruského plynu sa však EÚ chce najneskôr do jesene roka 2027 úplne odstrihnúť. V dnešnej situácii by pritom ruský plyn rozširoval ponuku na európskom trhu, čo by prirodzene tlačilo za inak nezmenených okolností ceny nadol.
Rastúce politické rozpory medzi USA a EÚ zvyšujú riziká, že Biely dom by mohol v negatívnom scenári použiť LNG plyn ako páku a mohol by obmedziť jeho export a vyvolávať šoky, o čom sa už aj začína diskutovať na najvyšších „poschodiach“ európskej diplomacie. Pre EÚ by bolo z ekonomického hľadiska ideálne, keby bola v pozícii, že sa o ňu ako zákazníka bude biť americký LNG plyn aj s ruským potrubným plynom. To by mohlo zobrať páku z rúk Bielemu domu, no zároveň by nedávalo priestor na to, aby sa Moskva hrala s kohútikmi.
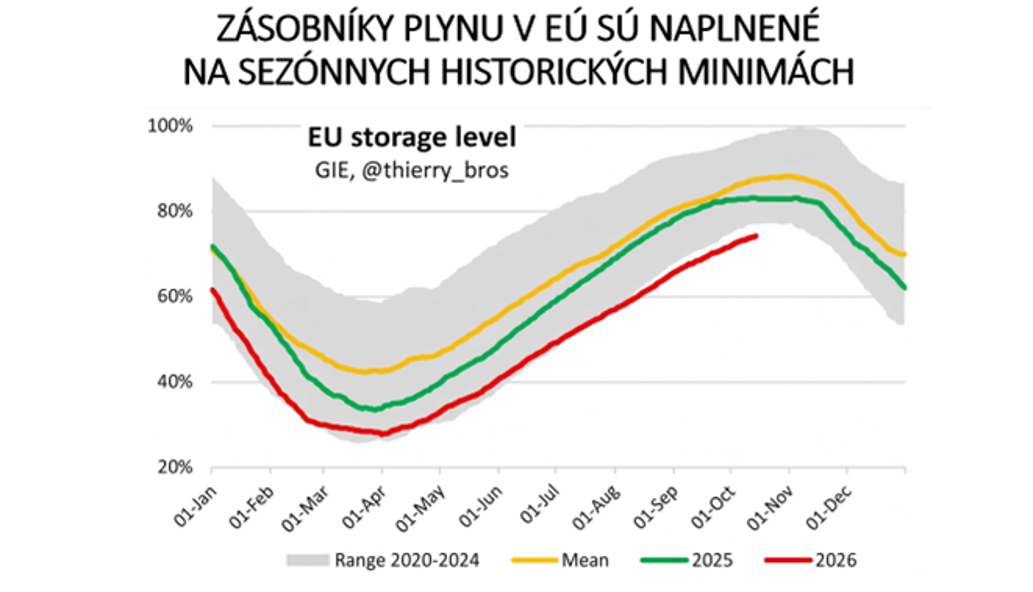
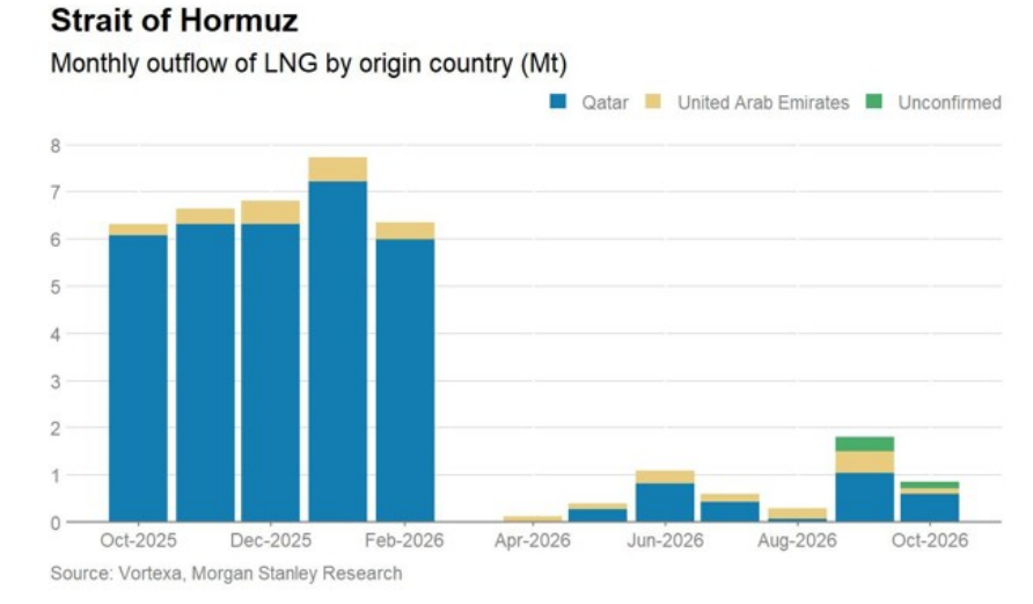
Americko-iránsky konflikt, ktorý zvýšil ceny plynu v Európe od začiatku roka na približne trojnásobok, a vysoká miera dovozov LNG plynu znamenajú, že náš región čelí pred zimnou sezónou 2026/2027 veľkej výzve. EÚ do nej vstupuje so zásobníkmi naplnenými ku koncu októbra na rekordných minimách, keď sa blížia k 75-percentnej hranici, čo je približne 35 percent očakávanej zimnej spotreby, a aj to len pre nadpriemerne teplý október v porovnaní s minulosťou. Nízka úroveň naplnenosti zásobníkov súvisela jednak s vyčkávaním obchodníkov počas leta, že geopolitické napätie na Blízkom východe sa upokojí a ceny plynu klesnú, jednak s tým, že im ekonomické racio nedávalo plniť zásobníky, keď plyn s dodávkou v lete bol drahší ako s dodávkou v zime (tzv. negatívny summer-winter spread, čo je neštandardná situácia). Dodávky LNG z Perzského zálivu na globálny trh sa pohybujú rádovo na 30 percentách úrovne zo začiatku roka, a aj to len vďaka tomu, že sa darí cez Hormuzský prieliv prepravovať plyn už uskladnený na vode než novú produkciu z Ras Laffan, čo nemusí byť dlhodobo udržateľné.
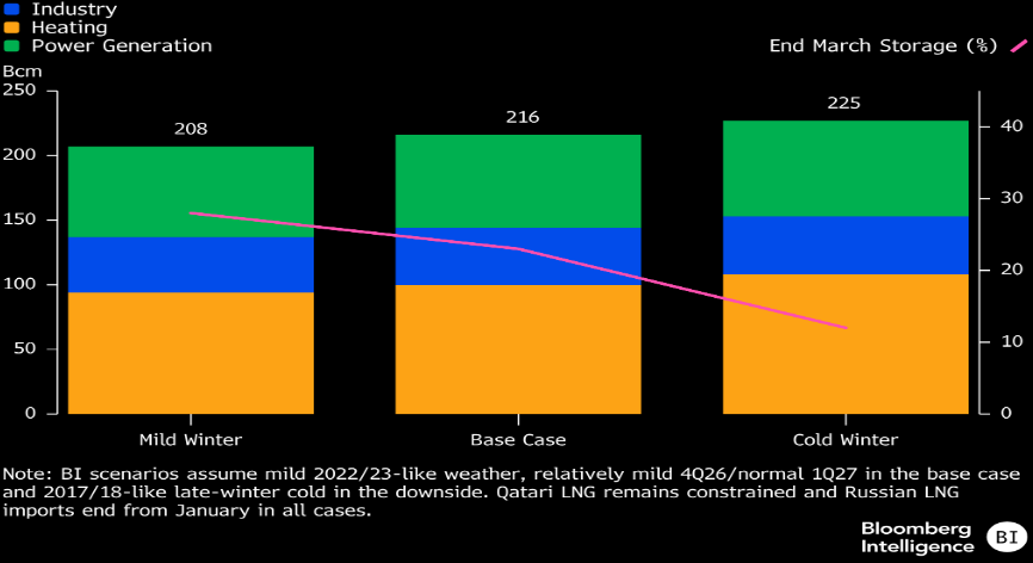
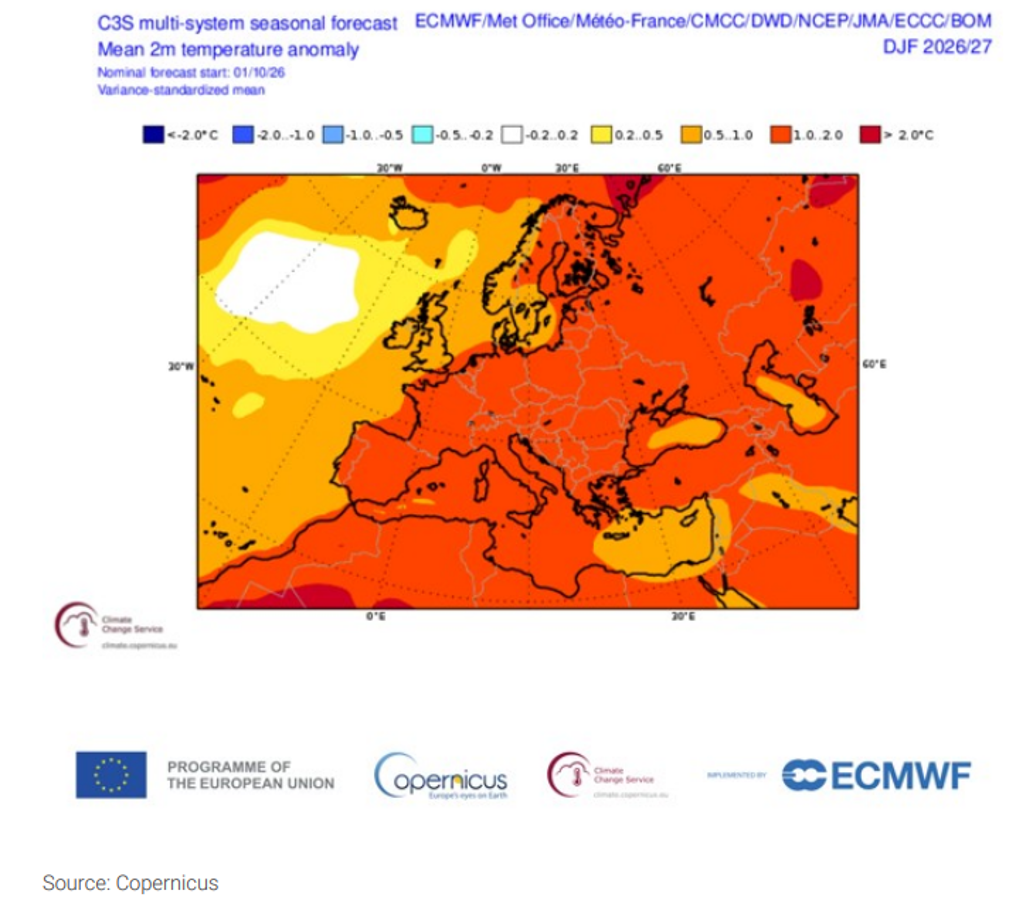
Aj keď zoberieme do úvahy fakt, že dopyt po plyne v EÚ počas zimy klesol rádovo o takmer 15 percent oproti sezóne 2021/2022, stále možno situáciu s plynom označiť za napätú, takmer krízovú. Komodity by síce malo byť dostatok a to aj v prípade tuhšej zimy (s ktorou sa veľmi nepočíta pre očakávaný vplyv fenoménu El-Niño) by na konci marca malo zostať v zásobníkoch okolo 15 percent plynu a v prípade mimoriadne tuhej zimy dokonca len 5 percent, čo už môže znamenať problémy s čerpaním pre nízke tlaky. Problém teda nebude objemový, ale cenový. Nízky štartovací stav zásobníkov môže trh udržiavať počas väčšiny zimy v strese, čo znamená nepríjemne vysoké ceny, potenciálne vyššie ako v októbri, pri chladnejšom počasí s potrebou dodatočných dovozov LNG. Špeciálne, ak sa ukáže, že zásobovacia situácia LNG z Kataru sa nebude zlepšovať pri predlžovaní konfliktu na Blízkom východe, čo bude udržiavať silný dopyt ázijských zákazníkov po americkom LNG.
Sčítané a podčiarknuté, Európa síce zimu prežije v teple, no s veľkými ekonomickými konkurenčnými protivetrami pre svoj priemysel.
Graf č. 1: Ceny plynu v Európe sa blížia k trojcifernej hranici
Graf č. 2: Štruktúra dovozu plynu do EÚ podľa krajín pôvodu
Graf č. 3: Percento naplnenosti zásobníkov plynu v EÚ
Graf č. 4: Odhad spotreby plynu počas zimy v závislosti od teploty a konečného stavu zásob plynu na jej konci
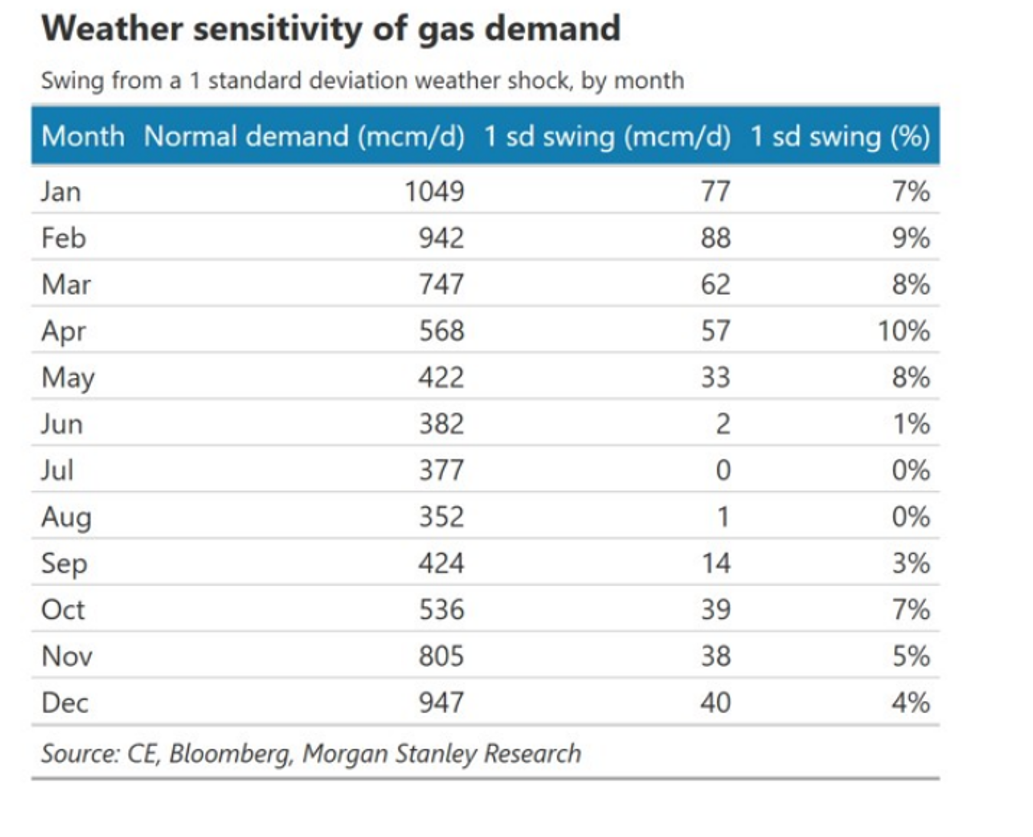
Graf č. 5: Štandardná spotreba plynu v Európe podľa mesiacov a jej citlivosť za zmeny teploty
Graf č. 6: Odhady agentúry Copernicus ohľadne teplôt v zime v Európe
Graf č. 7: Exporty LNG z Perzského zálivu
Graf č. 8: Spotreba plynu v priemysle v západnej Európe má tendenciu klesať
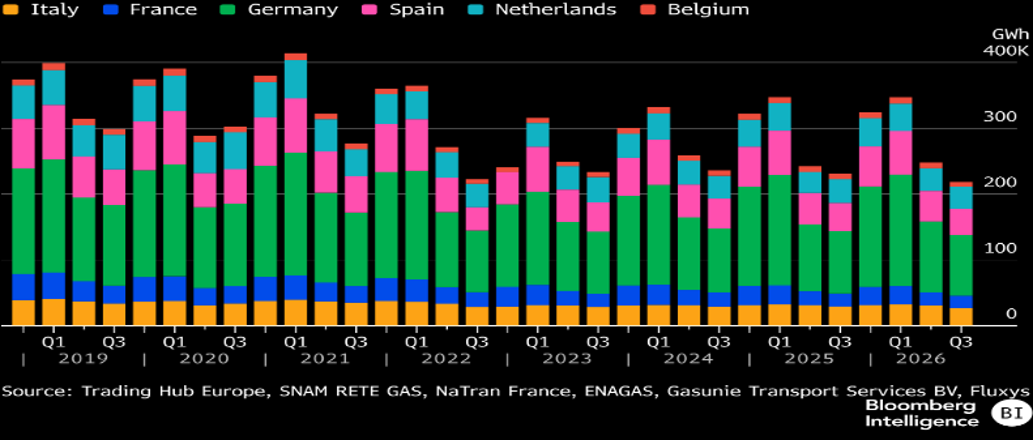
Graf č. 9: Ceny plynu v Európe sú 10-násobne vyššie ako v USA