Graf týždňa: Nervozita okolo AI datacentier sa pretavuje do rastu rizikových prirážok a credit default swapov Big Tech firiem
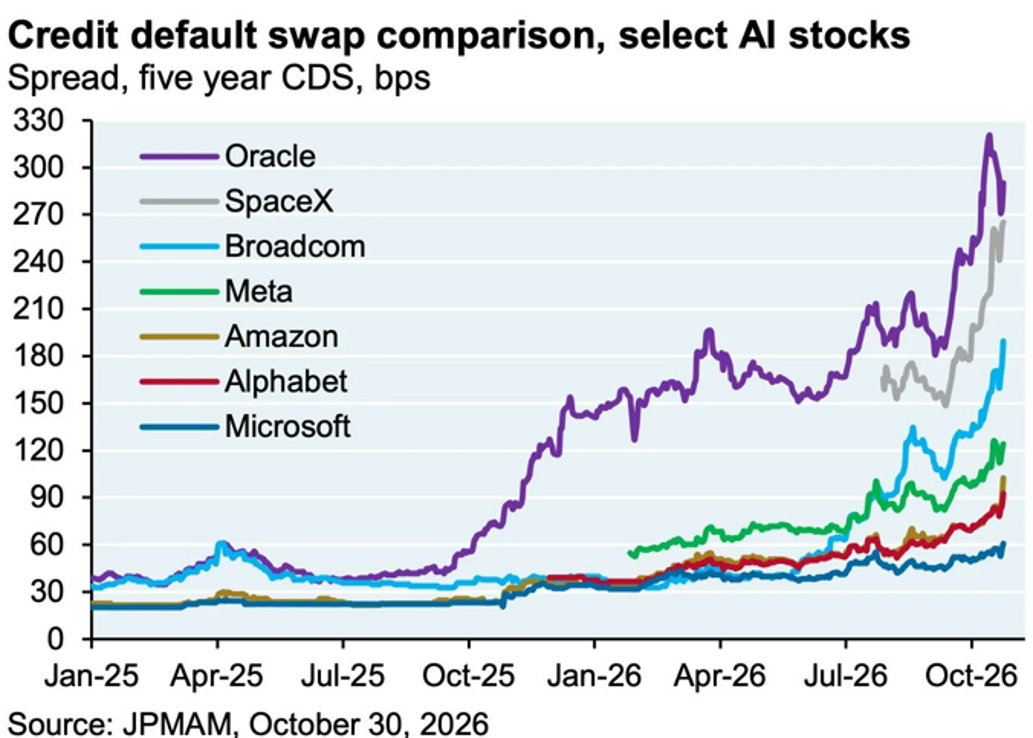
Technologickým firmám už nestačia len vlastné zdroje pri dynamickom budovaní datacentier umelej inteligencie, ale čoraz viac sa obracajú na dlhopisový trh. Dopyt po kapitáli je obrovský, aj keď mnohé vlády naďalej držia vysoké rozpočtové deficity a musia prefinancovať rastúci verejný dlh. To je jedným z dôvodov, prečo cena kapitálu pre technologické firmy rastie. Navyše v relatívnom vyjadrení sú rizikové prirážky Big Tech firiem už vyššie, ako je benchmark podnikových dlhopisov v investičnom pásme, pri dramatickom poklese ich tokov hotovosti, v mnohých prípadoch až do mínusu, a raste mimobilančných záväzkov. Investori sú nervózni, či a ako rýchlo sa investície do datacentier vrátia, špeciálne pri riziku väčšej regulácie ich výstavby po novembrových „midterm elections“, po ktorých Kongres ovládla demokratická strana. To sa pretavilo aj do prudkého rastu cien swapov úverového zlyhania, teda credit default swapov týchto hyperškálerov.
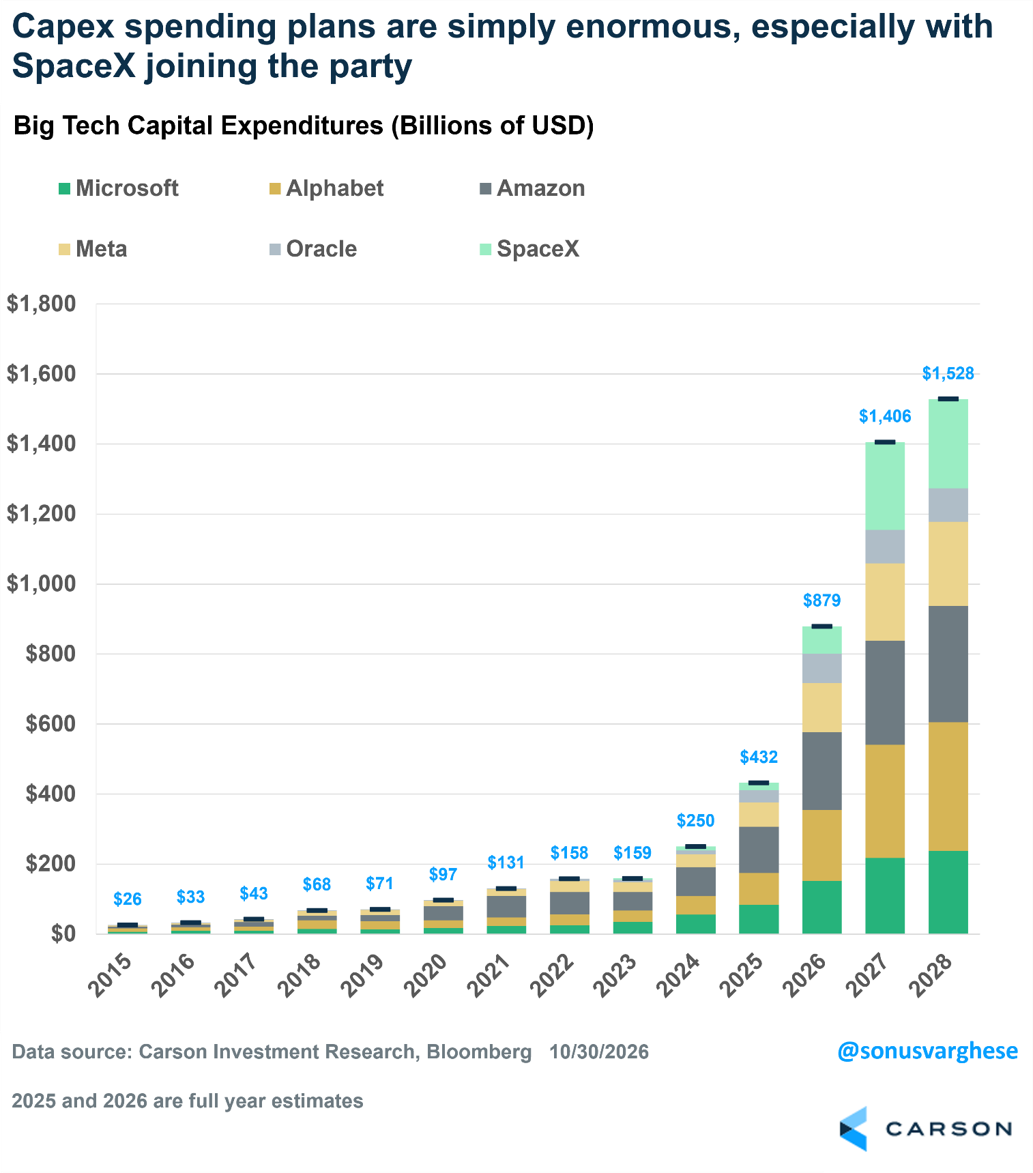
Pred vypuknutím horúčky budovania dátových centier umelej inteligencie veľké technologické firmy generovali veľa hotovosti, rádovo 100 miliárd dolárov za kvartál spolu za Metu, Amazon, Alphabet, Microsoft a Oracle, a mohli sme ich označiť za stroje na hotovosť. To aktuálne (nateraz) neplatí, keď míňajú všetok cash (za tretí kvartál 2026 skončili agregátne v mínuse 40 miliárd dolárov) a ešte si vo veľkom aj požičiavajú s cieľom mať k dispozícii čo najrýchlejší a čo najviac výpočtového výkonu. Ostatné odhady hovoria, že v roku 2027 by mali investície do infraštruktúry umelej inteligencie šiestich Big Tech firiem – Microsoftu, Alphabetu, Amazonu, Mety, Oraclu a SpaceX – dosiahnuť až 1,4 bilióna dolárov, čo predstavuje až štyri percentá amerického HDP po približne 880 miliardách minutých tento rok a asi 430 miliardách v roku 2025. Odhady rastu kapitálových investícií pritom mali tendenciu sa doteraz posúvať nahor. Veď na začiatku roka 2026 existovali odhady investícií na tento rok okolo 515 miliárd dolárov a realita bude na konci roka o vyše 50 percent vyššia. Preto sa predpokladá, že väčšina týchto firiem ostane v móde záporného cash flow aj v roku 2027 (a, naopak, cash flow dodávateľov infraštruktúry na čele s polovodičovými firmami by mal ďalej rásť).
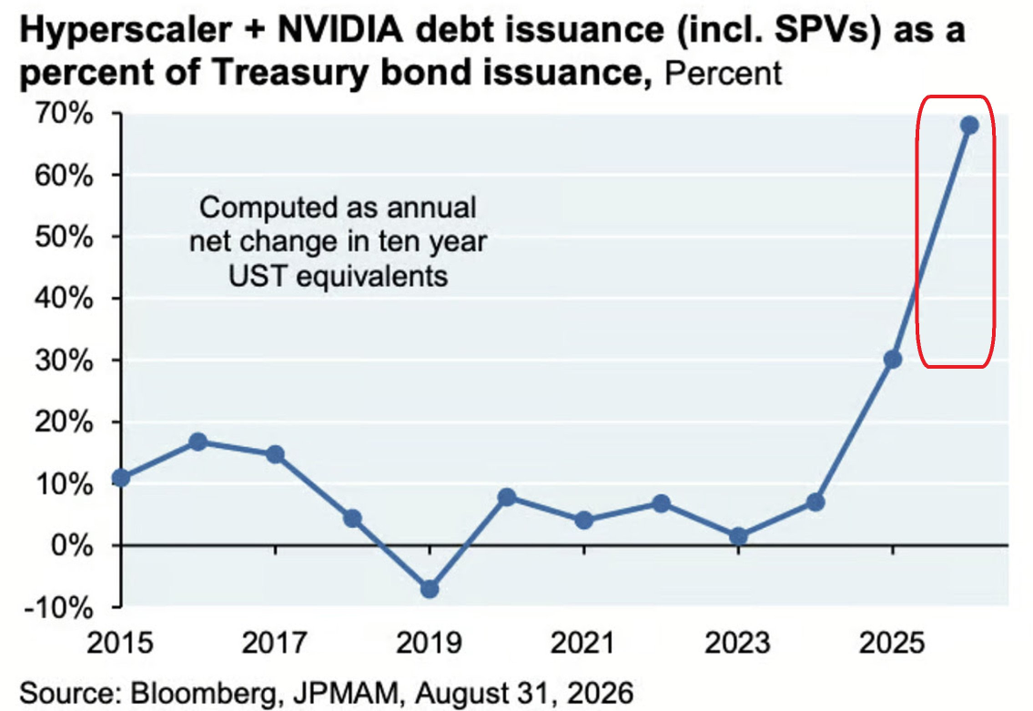
V rokoch 2023 a 2024 dosahovali emisie dlhu hyperškálerov Amazon, Meta, Microsoft, Alphabet a Oracle dokopy okolo 20 miliárd dolárov, no za necelých 10 mesiacov roka 2026 dosiahli podľa dát LSEG až 228 miliárd dolárov, pričom podľa odhadu Morgan Stanley by za celý rok mohol celkový vyemitovaný dlh spätý s budovaním infraštruktúry umelej inteligencie dosiahnuť až 570 miliárd dolárov.
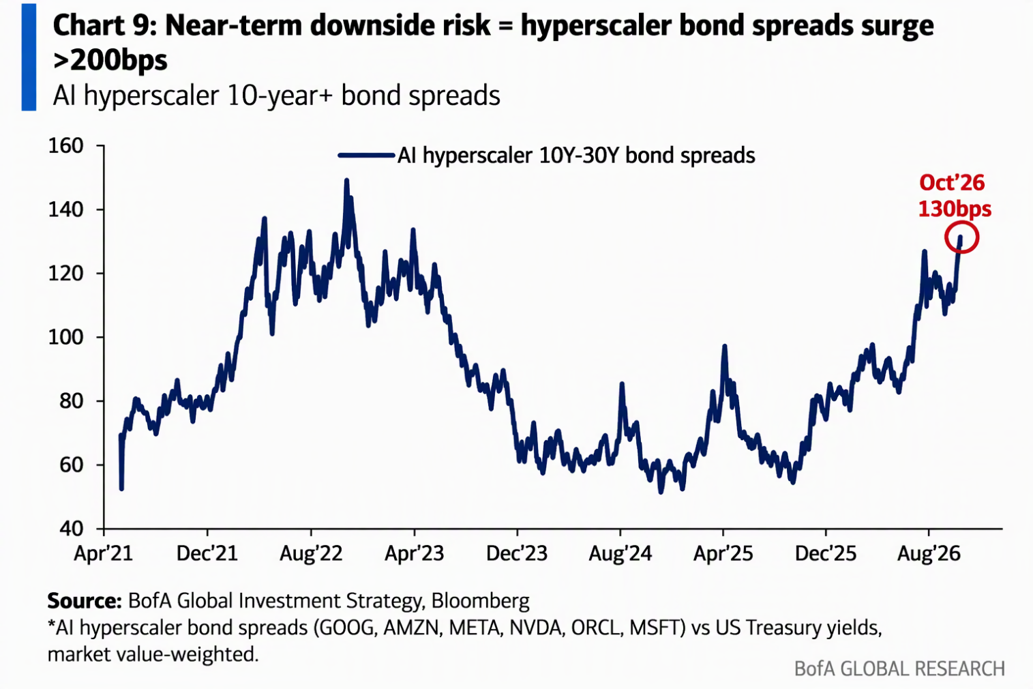
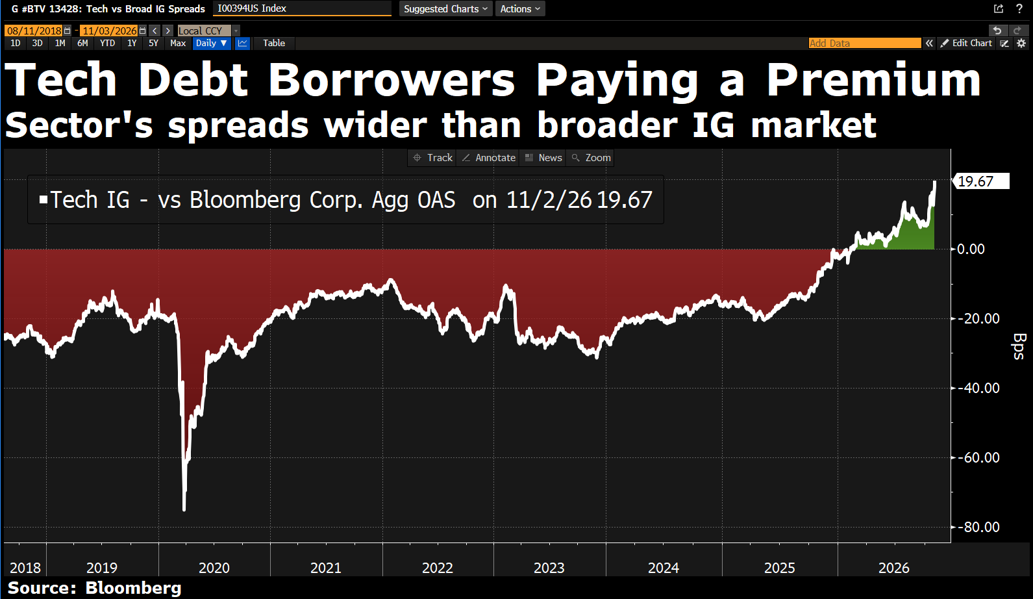
Je pochopiteľné, že keď tok hotovosti hyperškálerov klesá a rastie im objem dlhu, trh reaguje rastom ich rizikových prirážok, ktoré pri dlhých splatnostiach prekročili agregovane 130 bázických bodov (teda 1,3 percenta voči štátnym dlhopisom). Navyše prekročili benchmark Bloombergu pre dlhopisy v investičnom pásme a obchodujú sa s prémiou okolo 20 bázických bodov, čo je najviac od roku 2003.
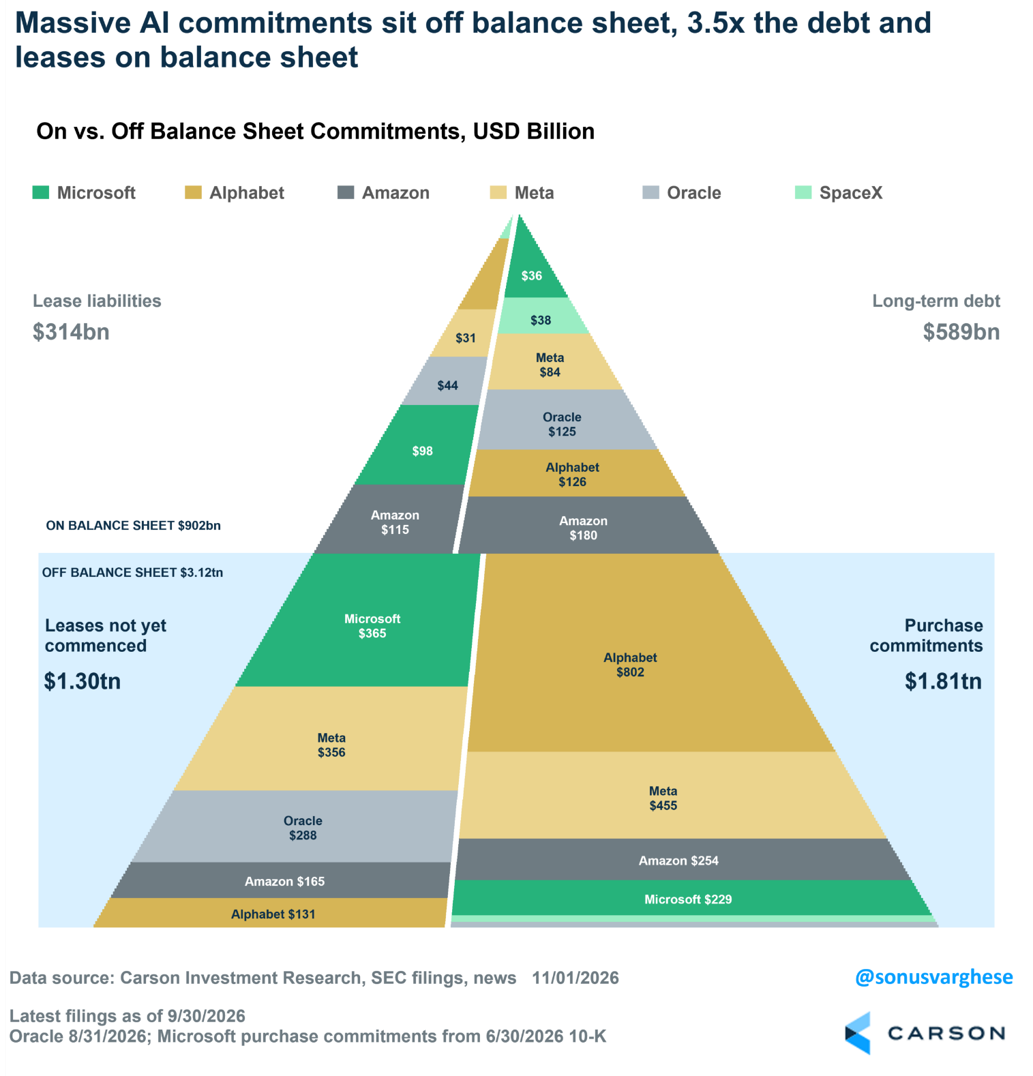
Rizikové prirážky Big Tech firiem a spolu s nimi aj swapy úverového zlyhania pritom tlačí nahor aj skutočnosť, že mimo svojich bilancií v podsúvahách držia obrovské nezrušiteľné záväzky za 3,1 bilióna dolárov (pri veľkej šestke Microsoft, Alphabet, Amazon, Meta, Oracle a SpaceX), čo je rádovo 3,5-násobkom dlhu a záväzkov z nájmu na dátové centrá, techniku či kancelárie, ktoré sú na súvahách. Podsúvahové záväzky tvorí 1,3 bilióna dolárov nájomných zmlúv prevažne na dátové centrá, ktoré ešte nezačali platiť, a asi 1,8 bilióna dolárov záväzkov nákup čipov, serverov, zariadení a stavebných prác. Tieto záväzky mimo súvah pritom dynamicky rastú, keď len za ostatné tri mesiace stúpli o vyše 300 miliárd dolárov. Hoci mimobilančné štruktúry nie sú vo svojej podstate zlé, zhoršujú prehľadnosť celkového pákového efektu technologických firiem a zároveň užšie prepájajú hyperškálerov, polovodičové firmy či developerov veľkých jazykových modelov umelej inteligencie.
Faktrom, ktorý najmä v ostatných dňoch znervózňuje trhy a tlačí rizikové prirážky dlhopisov technologického sektora nahor a dostával Wall Street pod predajný tlak, je skutočnosť, že demokratická strana by po víťazstve v „midterm elections“ mohla začať viac regulovať výstavbu datacentier. Potenciálne pomalšie budovanie datacentier vyvoláva veľké otázniky okolo návratnosti investícií do nich (ktoré sú pritom zväčšované aj drahším financovaním). Investori sa rezervovane pozerajú na firmy okolo umelej inteligencie, kým sa vyjasní, aké konkrétne kroky podniknú demokrati ohľadne regulácie. Na federálnej úrovni im zákony neprejdú pre očakávané veto prezidenta Trumpa, ktoré nebudú vedieť prelomiť (absencia dvojtretinovej väčšiny v Kongrese). Problém však nastáva na úrovni jednotlivých štátov, ktoré si navrhujú vlastné pravidlá a obmedzenia týkajúce sa dátových centier. Nemusí to byť plošné, ale krajina bude určite rozdelená na oblasti, ktoré sú otvorené dátovým centrám, a tie, ktoré budú vyžadovať prísnejšie podmienky na ich výstavbu či dokonca dočasné moratóriá. Je však potrebné povedať, že USA sú veľká krajina, a ak bude nejaké lokálne zastupiteľstvo proti budovaniu datacentra, technologická firma ho vybuduje „o dom ďalej“, kde sa potešia z daňových príjmov, ktoré prinesie.
Okrem toho sa viackrát v priebehu tohto roka už objavila nervozita z cirkulárneho financovania umelej inteligencie či pochybnosti ohľadom toho, ako veľmi bude dopyt po výpočtovom výkone rásť, čo takisto prispievalo k stresu na akciovom a dlhopisovom trhu pri veľkej váhe technologických akcií.
Ak však budú príjmy poskytovateľov výpočtového výkonu, teda providerov datacentier, dynamicky rásť, práve vďaka „nekonečnému“ dopytu po ňom, čo by signalizovalo širokú implementáciu umelej inteligencie do ekonomiky, otázniky okolo návratnosti investícií do dátových centier by mali byť vygumované, a to aj pri vyšších trhových úrokových sadzbách, najmä keď sa hyperškáleri dostanú opäť do kladného toku voľnej hotovosti. To by malo zastaviť aj ďalší rast rizikových prirážok ich dlhopisov, ako aj credit default swapov.
Graf č. 1: Rizikové prirážky podnikových dlhopisov hyperškálerov rastú
Graf č. 2: Keďže investori sú čoraz nervóznejší z celkovej výšky kapitálových výdavkov na umelú inteligenciu, požadujú vyššiu prémiu za vlastníctvo technologického dlhu. Spread na technologický dlh nad úroveň podnikových dlhopisov investičného stupňa v USA je najvyšší od roku 2003
Graf č. 3: Emisie dlhu technologických firiem dosahujú takmer 70 percent toho, čo si požičiava americká vláda
Graf č. 4: Swapy úverového zlyhania Big Tech firiem sa prudko odrážajú
Graf č. 5: Kapitálové výdavky Big Tech firiem by mali ďalej rásť
Graf č. 6: Mimobilančné záväzky hyperškálerov sú 3,5-násobkom dlhu a záväzkov z nájmu uvedených v súvahách