Graf týždňa: Kto vlastne určuje cenu
Od Sharpovej aritmetiky k neelastickému trhu
Poznámka pre čitateľa: Článok je prvý zo série o pasívnom investovaní a dosahoch pasívneho investovania na štruktúru trhu, správanie investorov, tvorbu cien a alokáciu kapitálu. Séria postupuje od otázky, kto dnes na trhu určuje cenu, cez likviditu a koreláciu jednotlivých titulov a úlohu benchmarkov až po to, čo sa stane, keď sa smer kapitálových tokov obráti.
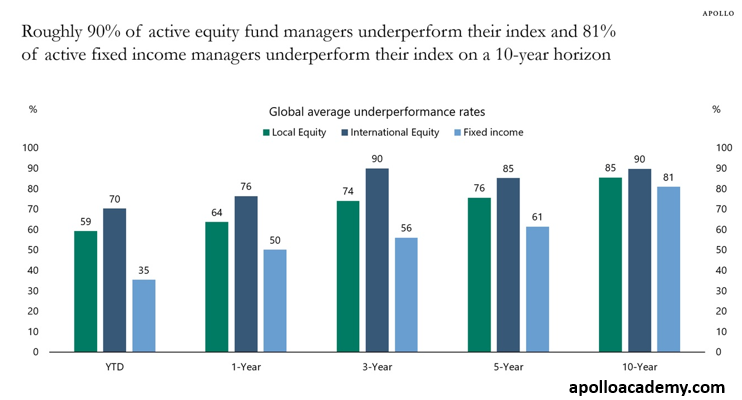
Diskusia ohľadom investovania sa už tri desaťročia zaoberá nesprávnou otázkou. Investori sa pýtajú portfólio manažéra, či porazil index. Ide o opodstatnenú otázku a odpoveď na ňu poznáme. Dôležitejšou otázkou na nadchádzajúce desaťročia však je, čo sa stane, ak väčšinová časť kapitálu nepozná ani len férovú cenu a kto ju určuje.
Graf 1: Podiel portfólio manažérov porážajúcich index
1. Kapitálový trh ako uzavretý systém
Intelektuálnym základom teórie je práca Williama F. Sharpa z roku 1991 s názvom The Arithmetic of Active Management, ktorá hovorí, že ak pasívni investori vlastnia trhové portfólio, všetci ostatní musia vlastniť jeho zvyšok. Pred očistením o náklady (ako napríklad transakčné poplatky alebo zdanenie) bude priemerný aktívne spravovaný dolár musieť dosiahnuť priemerný trhový výnos. Po odčítaní poplatkov však bude zaostávať. Argument je matematicky nenapadnuteľný, odpovedá však na otázku priemerného výnosu a nie určovania ceny. Sharpe vo svojej teórii pracuje s predpokladom uzavretého systému s fixným množstvom cenných papierov, nemennými váhami konštituentov, investor nekupuje a nepredáva, on aktíva len úplnou náhodou vlastní.
V roku 2016 ekonóm Lasse Heje Pedersen z AQR Capital Management publikoval článok s názvom Sharpening the Arithmetic of Active Management, kde poukázal, že skutočný kapitálový trh takto nefunguje. Spoločnosti vstupujú na burzu, emitujú akcie, robia buybacky, zanikajú, vyplácajú dividendy a pomedzi to indexy menia svoje zloženie. Pasívny fond preto musí aktívne meniť svoje zloženie, teda obchodovať. Keď od investorov dostane nový kapitál, musí nakupovať, ak investor predá, musí predávať, ak dôjde k rebalansovaniu indexu, musí meniť svoje zloženie.
Formulácia argumentu Pedersena je pre sériu článkov kľúčová, pasívny investor nie je pasívny, ale systematický algoritmus, ktorý kupuje a predáva na základe rozhodnutia:
- ak mi dáš peniaze, kupujem;
- ak požaduješ vrátenie peňazí, predávam.
Rozdiel medzi aktívnym a pasívnym investorom je zásadný. Aktívny investor, ktorý považuje akciu za drahú, má tendenciu znižovať svoju pozíciu. Ak cena akcie pri identickom fundamente vzrastie ešte viac, predá celú pozíciu, a v prípade euforickej valuácie investor vytvorí syntetickú ponuku vo forme predaja akcií na krátko a bude sa aktívne snažiť vrátiť akciu do fundamentálneho rozhrania. Investor pracuje s predpokladom, že vyššia valuácia znižuje budúci očakávaný výnos. Systematický algoritmus tento efekt nepozná.
William F. Sharpe v poznámkach svojej práce sám pripúšťa, že realita sa môže od jeho výskumu líšiť a problém rieši predpokladom, že pasívni investori obchodujú v čase, keď sú trhy zatvorené. Inými slovami, celý argument stojí na základoch, ktoré sám autor označil za nereálne.
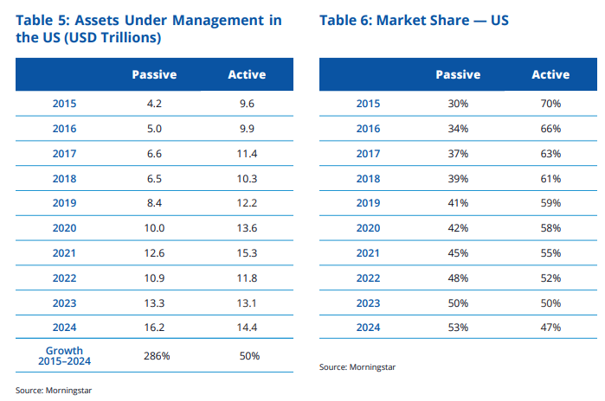
Graf 2: Podiel aktívne a pasívne manažovaného kapitálu v Spojených štátoch
2. Zastúpenie pasívnych investorov na kapitálovom trhu
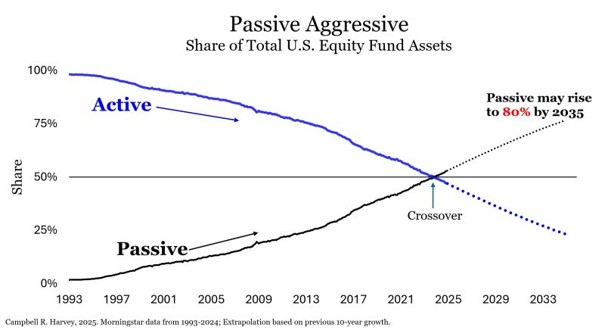
Rozsah podielu pasívnych investorov na trhu je v tomto prípade kľúčový. Michael Green odhaduje, že keď začiatkom 90. rokov mohol podiel pasívnych investorov predstavovať približne dve percentá, dnes podľa jeho odhadu ich podiel, ktorý sa zhoduje s odhadmi Haddada, Sammona aj analytikov Bloombergu, presahuje 53 percent na celkovej americkej trhovej kapitalizácii. Rovnako dôležitá je aj marginálna dynamika. Green na prednáške Fordham Investments Club vysvetľoval proces, keď v roku 2015 začali aktívni portfólio manažéri zaznamenávať čisté odlivy kapitálu, kým prílev do pasívnych inštrumentov naďalej pokračoval. V prípade marginálneho prítoku kapitálu odhaduje pri porovnávaní aktívneho a pasívneho prístupu, že prílev kapitálu do pasívnych inštrumentov predstavuje okolo 120 percent. Tento výrok naznačuje, že marginálnym tvorcom ceny na trhu už nie je aktívny investor, ale pasívny algoritmus. Zároveň uviedol odhad štruktúry obchodovania: fundamentálne obchodovanie podľa neho dnes tvorí menej než 10 percent aktivity, kým v roku 1995 podiel aktívnych investorov presahoval viac ako 80 percent. Pasívne investovanie dnes zároveň predstavuje najväčšiu jednotlivú kategóriu, ktorá tvorí súčasť trhu, a na ňu nadväzujúci market making v ETF fondoch.
Graf 3: Extrapolovaný rast pasívnych investorov na trhu
3. Klesajú dopytové krivky po akciách?
Otázka, či dopyt po akciách reaguje na cenu, nie je nová. Túto tému už v roku 1986 skúmal Andrei Shleifer, keď si kládol otázku, či dopytové krivky pre akcie klesajú. Harris a Gurel v tom istom roku dokumentovali cenový efekt zaradenia do indexu S&P 500. Jay Wurgler v roku 2010 zhrnul ekonomické dôsledky index-linked investovania do samostatnej práce. Téza, že tok peňazí hýbe cenou nezávisle od fundamentu, nie je objavom poslednej dekády, je výskumom posledných štyridsiatich rokov.
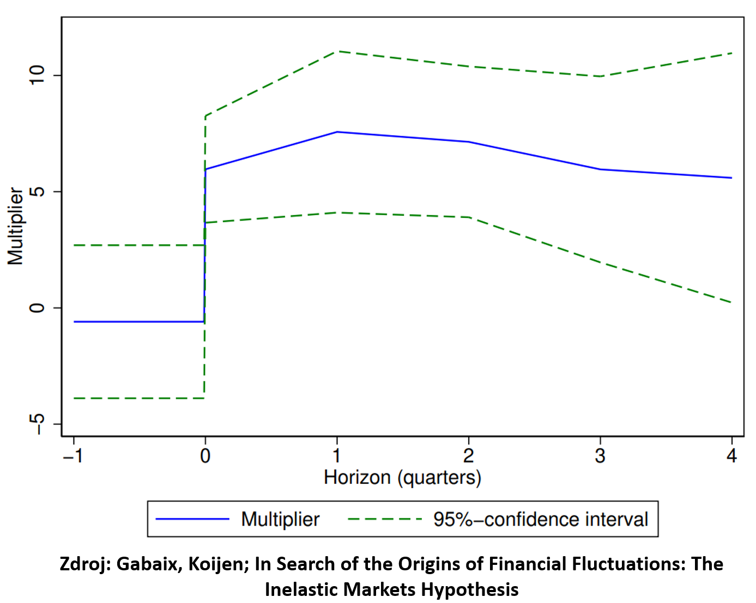
V roku 2021 publikovali štúdiu Xavier Gabaix a Ralph Koijen s názvom In Search of the Origins of Financial Fluctuations: The Inelastic Markets Hypothesis, v ktorej poukázali na fakt, že agregátny dopyt po akciách je oveľa menej elastický, než predpokladal tradičný pohľad. Záver ich výskumu implikuje, že čistý prílev jedného dolára do akciového trhu môže zvýšiť agregátnu trhovú kapitalizáciu približne o päť dolárov. Daná štatistika neznamená, že jeden dolár vložený do ETF fondu vytvorí päť dolárov hodnoty, ide o odhad agregátneho flow multiplikačného procesu a je citlivý na identifikačné predpoklady. Hlavnou myšlienkou tézy je, že agresivita kupujúcich je natoľko silná, že protistrana predávajúcich nedokáže vytvoriť dostatočne silný protitlak, ako by predpokladal model dokonale elastického trhu.
Graf 4: Odhad agregátneho multiplikátora
4. Ako na zmeny štruktúry trhu reagujú portfólio manažéri
Green si všimol, že teória reakcie na valuácie trhu chýbala, preto urobil vlastný prieskum približne medzi 450 portfólio manažérmi. Otázka znela: Ak máte 5 percent hotovosti, ako zareagujete na prílev alebo odlev pri rôznych valuáciách? Výsledok nebol prekvapivý. Ochota predávať so vzrastajúcou valuáciou a ochota nakupovať klesali. Prekvapenie nastalo však v jednom detaile, obe krivky sa pretínali takmer presne v pomere 50 : 50 pri historickom priemere valuácie trhu, hoci sa ich nikto nepýtal na úrokové sadzby alebo na fázu ekonomického cyklu. Keď tieto reakcie vložil do modelu s 10 000 účastníkmi, výsledkom bol trh s charakteristikou návratu do priemeru. To zároveň vysvetľovalo, prečo Shillerovo P/E historicky fungovalo. Nešlo o to, že valuácia by mala nevysvetliteľnú silu, ale o to, že samotní účastníci trh diskontovali. Po pridaní rastúceho podielu pasívneho algoritmu, ktorého marginálna náchylnosť obchodovať na toku je z definície 100 %, sa správanie modelu presunulo z „mean reversion“ k „mean expansion“, inými slovami k rastúcim valuáciám. Rastúce ceny prestali generovať dostatočnú ponuku.
Graf 5: Dosah pasívneho investovania na kapitálový trh
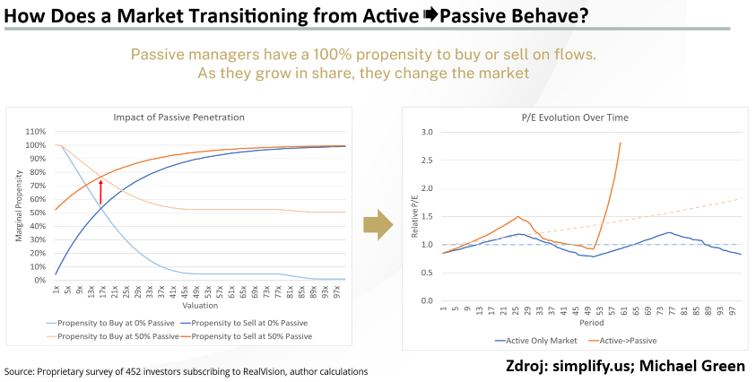
Prečo protistrana nezasiahne? Ako bolo spomenuté, ak je akcia drahá, portfólio manažér časť akcií predá, ak opätovne vzrastie, predá všetko, a ak sa dostane na historické valuačné maximá, synteticky vytvorí ponuku predajom na krátko. Realita je v tomto prípade iná, podiel hedžových fondov na trhu je rádovo v jednotkách percent, brokeri a díleri vlastnia zanedbateľnú časť a neexistuje dostatočne veľký sektor schopný absorbovať celý tok kapitálu. Inštitúcie s mandátom držať napríklad 60 percent v akciách a 40 percent v dlhopisoch nakupujú preto, lebo im to prikazuje mandát, nie preto, lebo aktívum považujú za lacné.
5. Kto medzeru zaplní
Odpoveď na otázku, čo ak časť investorov prestane reagovať na cenu podľa štandardnej teórie, je takáto: Nič, ostatní ich nahradia. Autori Valentin Haddad, Paul Huebner a Erik Loualiche vo výskume How Competitive Is the Stock Market? Theory, Evidence from Portfolios and Implication for the Rise of Passive Investing to priamo otestovali. Ich výsledky ukazujú, že aktívni investori rast cenovo nesenzitívnych kompenzujú čiastočne, nie však úplne. Strategická reakcia trhu absorbuje približne dve tretiny priameho efektu, zvyšná tretina nie je absorbovaná. Autori zároveň odhadujú, že rast pasívneho investovania počas dvoch desaťročí znížil elasticitu dopytu po jednotlivých akciách približne o 11 percent.
Graf 6: Kumulatívne toky do domácich akciových podielových fondov a čistá emisia akcií domácich akciových ETF
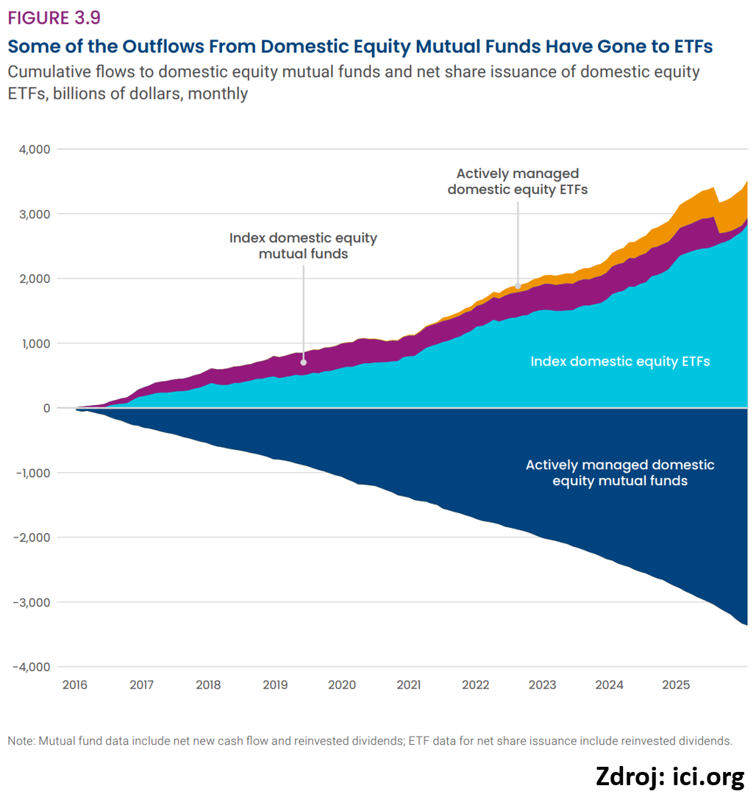
Dôležitejšia než samotné číslo je však jeho povaha. Údaj o jedenástich percentách nie je statickým meraním, ide o zmenu za dvadsať rokov. Elasticita dopytu nie je konštantou trhu, ale veličinou, ktorá sa v čase posúva.
Rozsah tohto posunu kvantifikoval Pouya Behmaram. Agregátna elasticita dopytu po akciách dosahovala v roku 2023 hodnotu 0,139. Keby indexová intenzita zostala na úrovni roku 2000, elasticita by podľa jeho odhadu dosahovala 0,245, teda približne o 76 percent viac. Rozdiel medzi týmito dvomi číslami je mierou toho, koľko cenovej citlivosti trh za dve desaťročia stratil.
Graf 7: Pokles agregátnej elasticity dopytu po akciách v rokoch 2000 až 2023
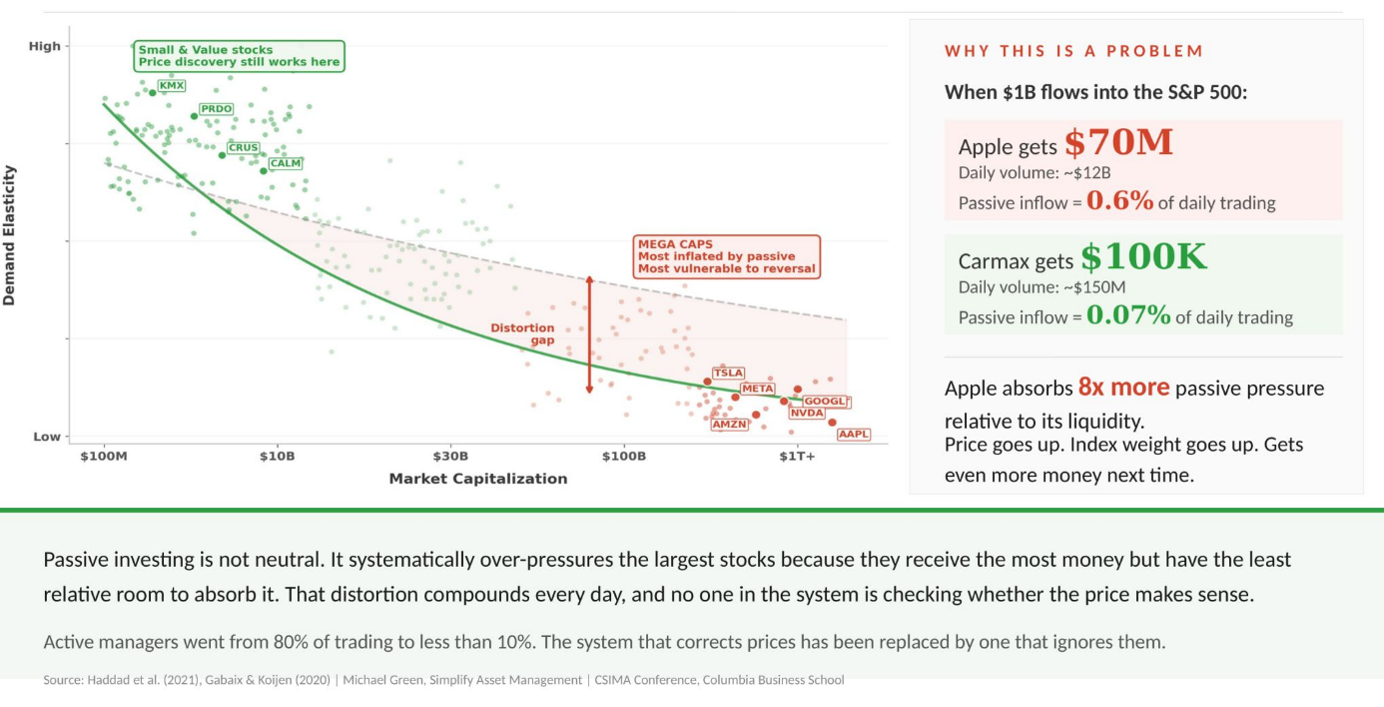
Prevrátenou hodnotou elasticity je multiplikátor, teda o koľko sa pohne cena pri danom toku kapitálu. Ak elasticita klesla z úrovne okolo 0,225 na 0,139, multiplikátor za to isté obdobie vzrástol rádovo zo štyroch a pol na sedem. Rovnako dolár má dnes na cenu podstatne väčší vplyv než v roku 2000.
To zároveň vysvetľuje, prečo sa odhady multiplikátora naprieč zdrojmi líšia. Nejde o nezhodu autorov, ale o rozdiel v období merania. Gabaixov a Koijenov odhad piatich dolárov pracuje s dátami do roku 2020, Greenove vyššie čísla sa vzťahujú na súčasnosť. Multiplikátor nie je konštanta, ktorú treba presne zmerať, ale premenná, ktorá rastie spolu s podielom cenovo necitlivého kapitálu.
Záverom štúdie je, že konkurencia medzi investormi je slabšia, než by predpokladal konvenčný pohľad, keď strategická reakcia kompenzuje len dve tretiny zmeny v správaní. Z toho vyplýva širší záver, že stratégia, ktorá môže byť plne racionálna pre jedného investora, v prípade masívneho používania veľkým množstvom investorov mení správanie trhu. Individuálna optimálna stratégia po dodatočnej adopcii mení systém, ktorý by mala kopírovať.
6. Účastníci pasívneho podielu kapitálových trhov
V prípade správnej odpovede na túto otázku [s1.1]je dôležité analytické opodstatnenie daného zaradenia. Štatistiky podielových fondov a ETF fondov zachytávajú len určitú časť trhu. V tomto ohľade možno hovoriť o ľadovci, kde viditeľná časť predstavuje približne dve sedminy podielu. Medzi pasívne riadený kapitál možno zaradiť CIT (Collective Investment Trust), teda neregistrované podielové fondy, cez ktoré prebieha väčšina 401(k) investícií, ďalej ide o futures a total return swapy. Inštitucionálna strana pasívneho podielu zároveň prevažuje nad retailovou.
Autori Alex Chinco a Marco Sammon vo výskume The passive ownership share is double what you think it is vytvorili širší odhad pasívneho vlastníctva, ktorý zachytáva aj portfóliá, ktoré sa správajú ako indexové fondy (closet indexing) bez toho, aby tak boli formálne kvalifikované. Ich metóda sleduje, aký podiel akcií mení majiteľa pri rekonštrukcii indexu. Na základe ich analýzy možno povedať, že päť indexov v ich analýze pokrývalo asi 38 percent expozície, pričom vylúčené zostali fondy typu Vanguard Total Market naviazané na indexy CRSP (Center for Research in Security Prices), ktoré sú metodologicky problematické, lebo teoreticky vlastnia každú verejnú akciu, čo spôsobuje problém v meraní turnover. Prepočet autorov dokazuje 50-percentný podiel.
V rozhovore samotný John Bogle pripustil, že keby indexovali všetci, trhy by zlyhali. Podľa jeho vlastných odhadov, ktoré si stanovil sám bez hlbšieho výskumu alebo modelovania, označil za kritickú hranicu 85 percent. Toto číslo však nezachytáva samotný proces a prechod od dvoch percent k 85 percentám. Dôležitejšie než samotný odhad je správanie marginálneho investora. Cenu neurčuje investor, ktorý vlastní najväčšiu časť trhu, ale ten, kto vykoná marginálny obchod. Práve to je dôvod, prečo aj menšinový podiel pasívneho kapitálu vplýva na clearingovú cenu neúmerne.
Ďalším rozdielom medzi aktívnym investorom a systematickým „pasívnym“ algoritmom je množstvo hotovostných rezerv. Aktívne fondy vždy historicky držali hotovosť v rozmedzí päť až desať percent, čo im umožňovalo reagovať na odliv kapitálu bez núteného predaja. Hotovosť je v tomto prípade porovnateľná s opciou, keď investor môže kupovať bez toho, aby musel prvotne predávať. Manažér portfólia môže hotovosť rovnako použiť na uspokojenie požiadaviek pri výbere kapitálu z fondu, pričom výber kapitálu prichádza klasicky vždy v tom najnevhodnejšom momente. Čisto indexovaný fond chce byť, naopak, úplne zainvestovaný. Presun kapitálu z prvého systému do druhého preto znižuje agregátnu hotovostnú rezervu, ktorá môže byť okamžite zainvestovaná.
V tomto ohľade možno spomenúť aj ďalšiu funkciu, ktorú plnia portfólio manažéri. V prípade položenia otázky, akú úlohu plnia manažéri fondov, väčšina by pravdepodobne odpovedala, že sú platení za hľadanie fundamentálnej hodnoty cenných papierov, prípadne za participáciu pri hľadaní správnej fundamentálnej hodnoty aktíva. Málokto by však pravdepodobne zmienil poskytovanie likvidity v bode, keď je jej na trhu naozaj nedostatok. Ako príklad možno uviesť aj najväčší aktívny fond na svete Fidelity Contrafund, ktorý pri svojej veľkosti 150 miliárd dolárov drží približne 4,5 miliardy dolárov v hotovosti. Oproti tomu Vanguard Total Stock Market Index s objemom 1,8 bilióna dolárov mal v apríli 2025 celkovú hotovosť na úrovni –900 miliónov dolárov a v akciovom poklese v apríli 2025 nenašiel protistranu a čerpal úverové linky. Do rovnakej kategórie absurdných udalostí možno zaradiť aj reakciu spoločnosti Vanguard počas akciového prepadu v roku 2020, keď index S&P 500 klesol počas necelých 5 týždňov o 35 percent. Spoločnosť Vanguard sa v tomto prípade chválila, že menej než jedno percento ich klientov sa pokúsilo o predaj akcií. Vyjadrenie môže znieť opodstatnene až do momentu, keď si človek položí otázku: Čo keby akcie chceli predať dve percentá klientov? V prípade náhlych a hlbokých pádov kapitálových trhov nemožno s istotou povedať, že investor vzhľadom na hĺbku knihy [s2.1][s2.2]nájde protistranu. Ako extrémny príklad možno použiť Flash Crash z roku 2010 a cenotvorbu spoločnosti Accenture.
7. Záver
Sharpova aritmetika platí pre výnosy a neplatí pre tvorbu ceny. Trhy sú výrazne menej elastické, než predpokladala teória. Aktívni investori kompenzujú výpadok cenovej citlivosti len sčasti. Podiel pasívne riadeného kapitálu na americkom akciovom trhu sa pritom blíži k väčšine, hoci na celkovom objeme obchodovaných cenných papierov zostáva menšinový. Jeho vplyv na agregátnu dynamiku preto závisí najmä od správania koncových investorov.
Otázka, ktorá z toho vyplýva a ktorou sa zaoberá[s3.1][s3.2] druhý diel, znie: Ak pasívny kapitál ovplyvňuje cenu, mení aj spôsob, akým sa jednotlivé akcie pohybujú medzi sebou?
Zdroje:
Sharpe, W. F. (1991): The Arithmetic of Active Management. Financial Analysts Journal 47.
Pedersen, L. H.: Sharpening the Arithmetic of Active Management. Financial Analysts Journal 74.
Shleifer, A. (1986): Do Demand Curves for Stocks Slope Down? Journal of Finance.
Harris, L. & Gurel, E. (1986): Price and Volume Effects Associated with Changes in the S&P 500 List.
Wurgler, J. (2010): On the Economic Consequences of Index-Linked Investing. NBER WP 16376.
Gabaix, X. & Koijen, R. S. J. (2021): In Search of the Origins of Financial Fluctuations: The Inelastic Markets Hypothesis. NBER WP 28967.
Haddad, V., Huebner, P. & Loualiche, E.: How Competitive Is the Stock Market?
Chinco, A. & Sammon, M.: The Passive Ownership Share Is Double What You Think It Is.
Coles, J., Heath, D. & Ringgenberg, M. (2022): On Index Investing. Journal of Financial Economics 145(3): 665–683.
French, K. R. (2008): The Cost of Active Investing.
Petajisto, A.: The Index Premium and Its Hidden Cost for Index Funds.
Fraser-Jenkins, I. a kol. (2016, Bernstein): The Silent Road to Serfdom.
Green, M. (2026): The Greatest Story Ever Sold. Prednáška, Fordham University — Fordham Investments Club, Gabelli Center for Global Security Analysis a Undergraduate Value Investing Club
Mike Green. YouTube: https://www.youtube.com/watch?v=qRu0t6S-Fvw