Graf týždňa: Firemné zisky by mali zvládnuť vyššie dlhopisové výnosy
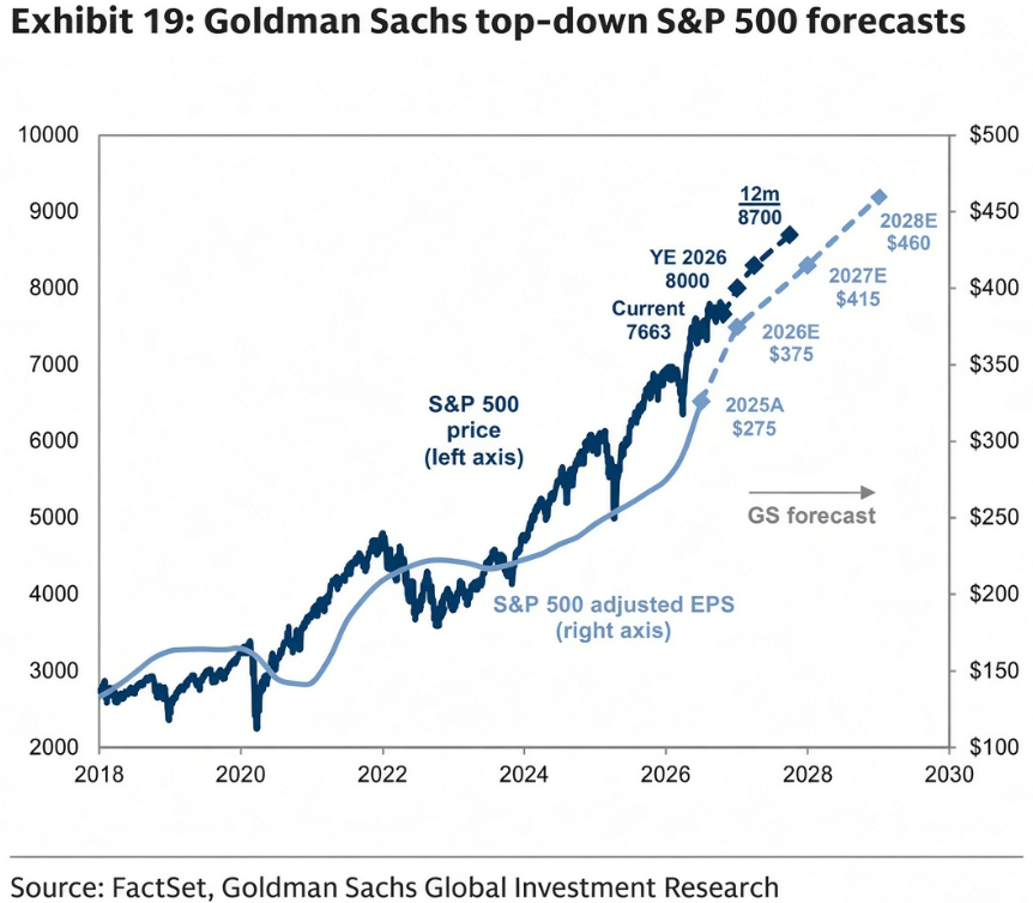
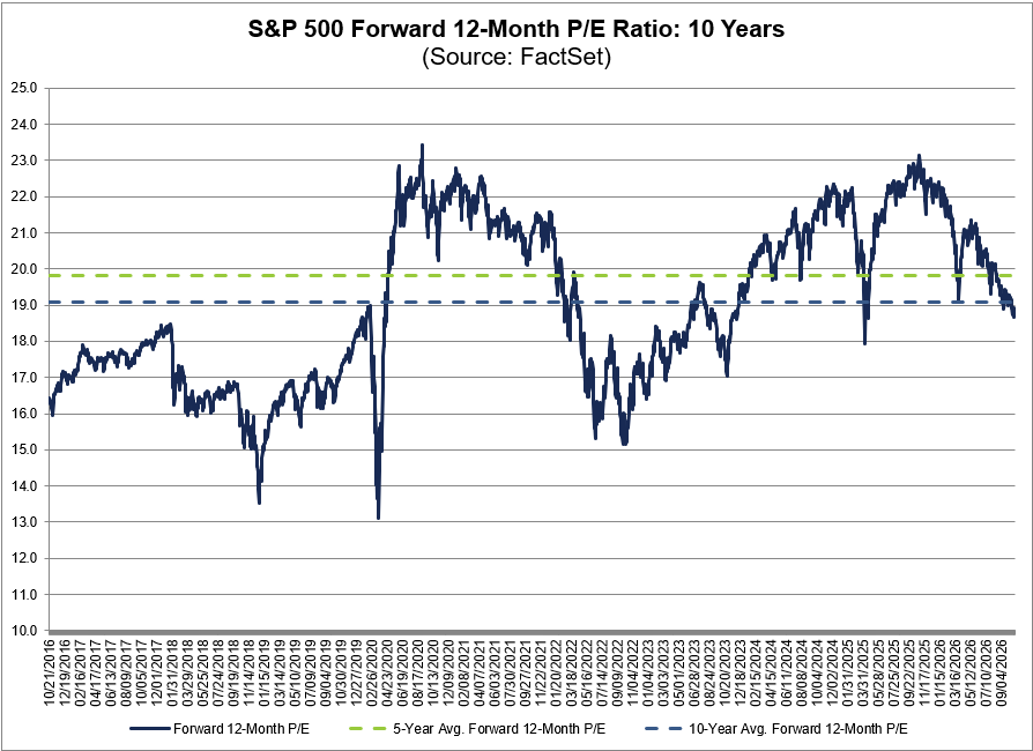
Odraz dlhopisových výnosov od začiatku vojny na Blízkom východe koncom februára a najmä jeho ostatná vlna od konca augusta, k čomu prispieva aj masívny dopyt po kapitáli pri budovaní infraštruktúry okolo umelej inteligencie, vyvolali na trhoch obavy, že povedie k „erózii“ firemných ziskov, čo by mohol byť spúšťač širšieho výpredaja na Wall Street. Americký akciový index S&P 500 sa však napriek určitému pullbacku v druhej polovici októbra drží na vysokých úrovniach a je vzdialený približne dve percentá od nedávno dosiahnutých historických maxím. Ani jeho valuácie nie sú pritom extrémne a dokonca klesli pod úroveň 10-ročného priemeru. Môže ísť aktuálne len o ticho pred búrkou alebo dokážu zisky amerických korporácií solídne rásť aj pri výnose 10-ročného amerického dlhopisu okolo piatich percent, čo by znamenalo pokračovanie už štyri roky trvajúceho býčieho akciového trhu v USA?
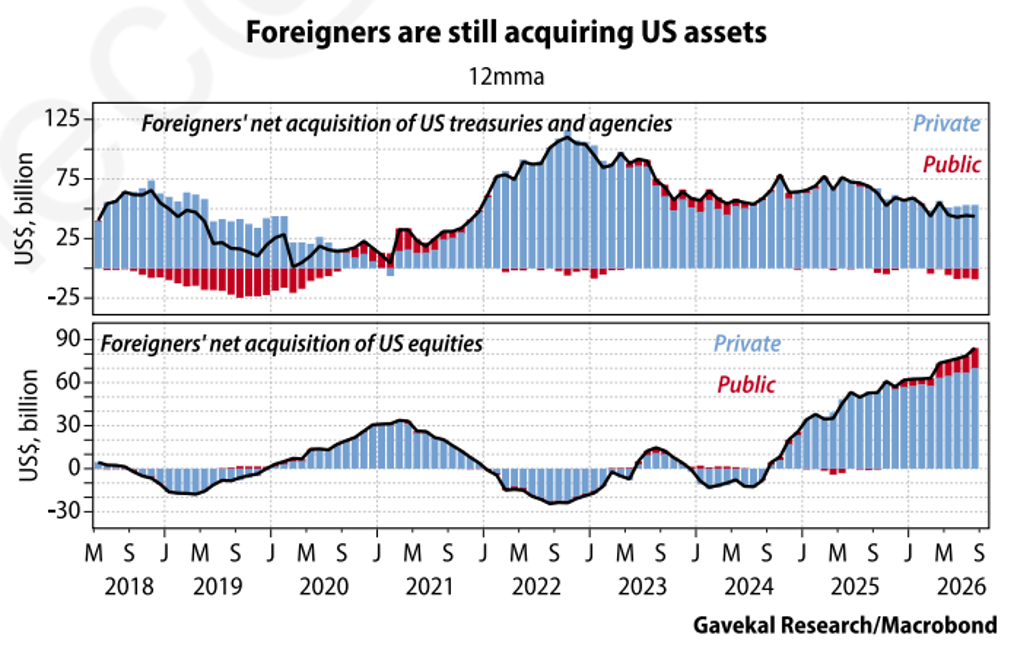
Jedným z hlavných faktorov rastu dlhopisových výnosov je robustný a neutíchajúci dopyt po kapitáli, ktorým sa financujú investície do umelej inteligencie, ale aj veľké rozpočtové deficity americkej administratívy, ktoré prekračujú šesť percent HDP, čo sú mimoriadne vysoké úrovne v mierových časoch, keď ekonomika svižne rastie a nenachádza sa v krízovom stave. Masívny súkromný investičný dopyt po kapitáli, čo prispieva k dynamického rastu ekonomiky, je vlastne dobrým dôvodom rastu ceny zdrojov. Súčasne veľké rozpočtové deficity by mali predstavovať dodatočný dopyt v ekonomike, ak nedochádza k vytesňovaniu súkromných investícií, čo zatiaľ na agregátnej úrovni nevidno. Jednoducho ponuka kapitálu nateraz nie je obmedzená, keď americká vláda uvoľňuje pravidlá podnikania pre banky, ktoré nesprísňujú úverové štandardy, a zahraniční investori zatiaľ investujú kapitál do amerických aktív. Rast dopytu po kapitáli by sa tak mal pretaviť do rastu tržieb a ziskov v lokálnej ekonomike.
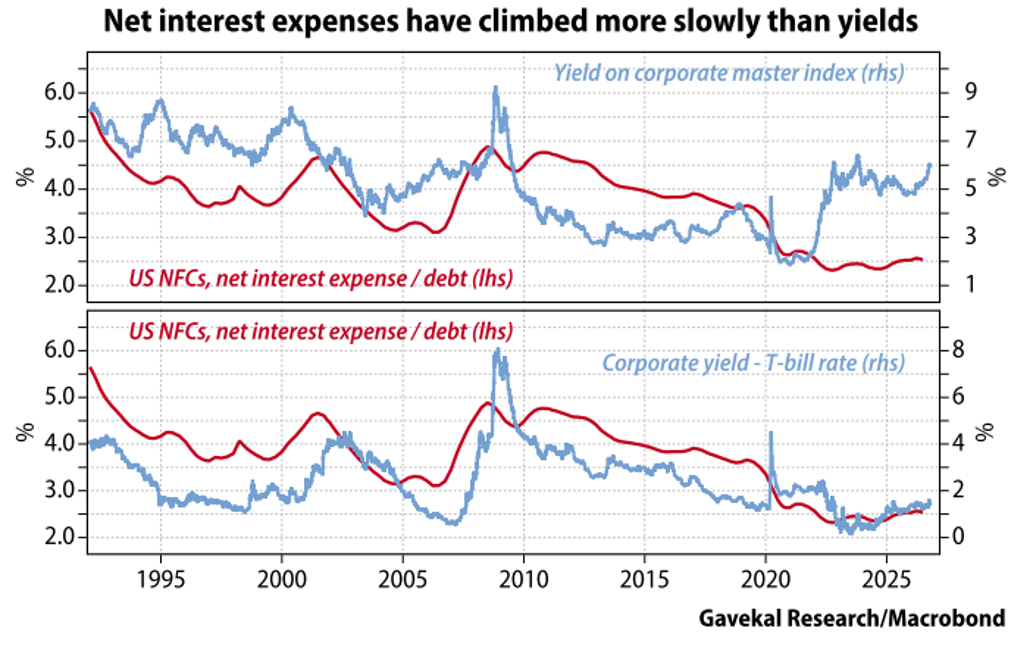
Čisté úrokové náklady firiem pri vyšších úrokových sadzbách porastú, ale pomalšie ako samotné dlhopisové výnosy. Pomer hotovosti k záväzkom v amerických firmách, najmä v tých najväčších, za ostatnú dekádu narástol. Keš majú firmy štandardne uložený v krátkodobých nástrojoch ako depozitá a štátne pokladničné poukážky, pričom dlhové úroky platia na dlhšie fixné dlhové inštrumenty vo forme dlhopisov či úverov. Inak povedané, čisté úrokové náklady nezávisia od samotnej výšky úrokovej sadzby na podnikových dlhopisoch, ale od rozdielu medzi úročením štátnych pokladničných poukážok a týchto podnikových dlhopisov. Iste, tento rozdiel sa v ostatných rokoch odrazil, ale stále je z historického hľadiska relatívne malý. Teda náklady na dlh v amerických firmách nenarástli tak výrazne, ako by mohli naznačovať ostatné výnosy amerických dlhopisov (aj pre odraz rizikových prirážok voči štátnym). Keďže rastie úročenie pokladničných poukážok pri sprísňovaní menovej politiky Fedu, rast dlhových nákladov firiem bude len pozvoľný.
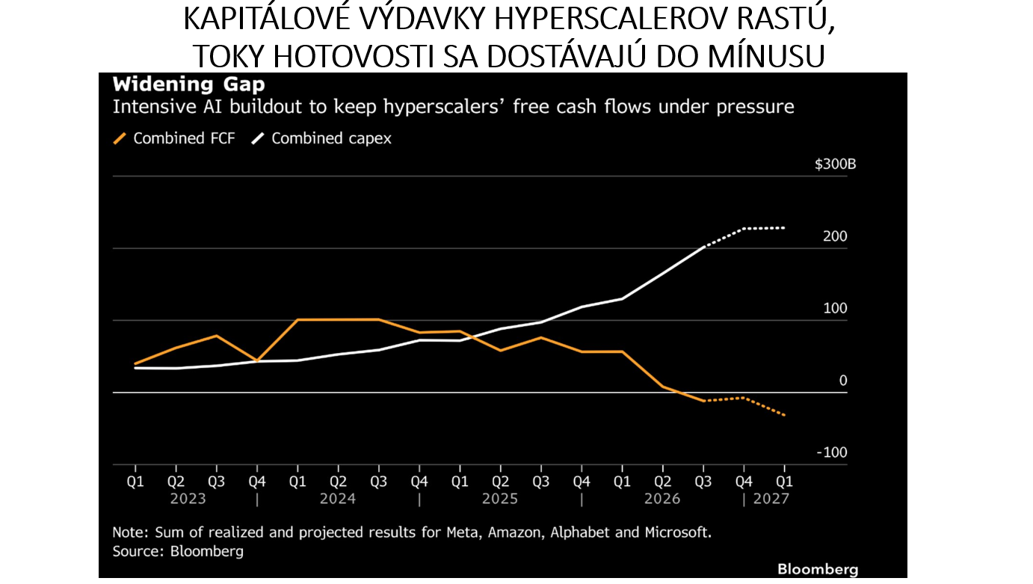
Navyše dopyt po kapitáli pri technologických firmách by mal ostať silný, kým bude rásť dopyt po výpočtovom výkone, ktorý sa nateraz zdá robustný, keď ceny za prenájom GPU čipov rastú. Návratnosť investícií do umelej inteligencie by tak mala byť čoraz vyššia ako rastúce kapitálové náklady, čo by malo podporovať ďalšiu investičnú aktivitu. Na druhej strane treba pripustiť, že niektoré neocloudové firmy, ktoré nemajú mimo datacentier iné zdroje príjmov na rozdiel od tradičných hyperškálerov typu Amazon a sú vysokozadlžené ako napríklad CoreWeave, môžu čeliť problémom s návratnosťou kapitálu, najmä ak ich príjmy nebudú rásť dostatočne rýchlo, a môžu následne obmedziť kapitálové investície. To by však nemalo hroziť hyperškálerom, ktorí navyše nie sú tak masívne „napákovaní“ cudzími zdrojmi.
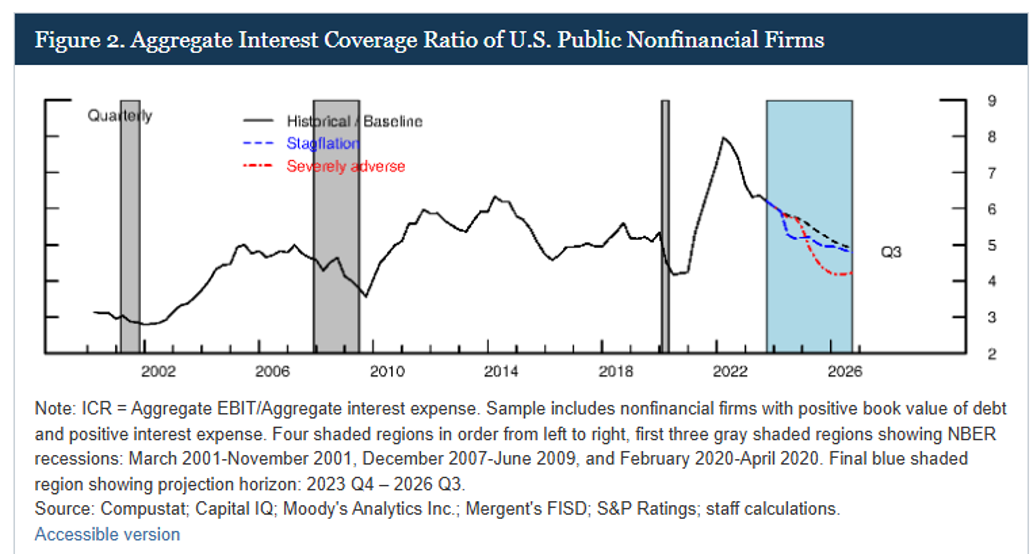
Zo širšieho hľadiska korporátne súvahy v USA sú zdravé bez nadmerného dlhu, krytie úrokových nákladov zo ziskov je nadpriemerné, rádovo na úrovni šesťnásobku EBITDA, a ostatný rast firemných ziskov umožnil mnohým firmám mimo sektora umelej inteligencie financovať investície z tokov hotovosti. Inak povedané, podniková Amerika by si mala udržať solídnu investičnú aktivitu aj pri vyšších úrokových sadzbách, čo by sa malo postupne pretaviť aj do ďalšieho rastu ziskov.
Zároveň treba pripomenúť, že administratíva amerického prezidenta Donalda Trumpa nemá v prioritách konsolidáciu verejných financií, čo znamená, že rozpočtové deficity ostanú pomerne vysoké. Špeciálne, keď ju k tomu trh neprinúti. Ostatný odraz dlhopisových výnosov ju ešte netlačí k múru, keďže je potrebné zdôrazniť, že nominálny 10-ročný dlhopisový výnos je stále nižší ako nominálny rast amerického HDP. Americkí politici, a je jedno, či to budú republikáni alebo demokrati, tak nemajú nateraz príliš veľkú motiváciu zlepšiť stav verejných financií a ukotviť štrukturálne sily, ktoré sú za vysokými deficitmi. Vysoké deficity budú znamenať, aspoň nateraz, dobré prostredie pre rast firemných ziskov. Zmení sa to, až keď príde k tzv. crowding out efektu.
Wall Street preto zatiaľ dobre odoláva vyšším dlhopisovým výnosom a dokáže preliezať stenu strachu. Vyššie úročenie zasiahne niektoré vysokozadlžené firmy budujúce infraštruktúru okolo umelej inteligencie, čo aspoň prečistí a skonsoliduje trh v rámci kreatívnej deštrukcie. Celkovo by však nateraz nemali zastaviť býčiu tézu umelej inteligencie a mená ako Microsoft či Nvidia. Skutočnosť, že americké akcie sa nachádzajú neďaleko historických maxím, znamená aj pozitívny efekt bohatstva pre americké domácnosti, ktoré majú rekordnú expozíciu voči akciovému trhu, čo ich povzbudzuje v spotrebe. To by malo mať následne priaznivý efekt na firemné zisky.
Americké dlhopisové výnosy aktuálne jednoducho nedosahujú také nepríjemné úrovne, aby to začalo podkopávať firemné zisky, a teda aj samotnú Wall Street a jej rely, ktorá vstúpila do piateho roku pri valuáciách mierne pod úrovňou dlhodobého 10-ročného priemeru, teda pod 19-násobkom budúcoročných ziskov.
Graf č. 1: Spojené štáty vedia naďalej prilákať kapitál
Graf č. 2: Agregátne úrokové krytie amerických firiem
Graf č. 3: Čisté úrokové náklady amerických firiem rastú pomalšie ako dlhopisové výnosy
Graf č. 4: Kapitálové výdavky hyperškálerov by mali ďalej rásť
Graf č. 5: Valuácie S&P 500 sa dostali pod 10-ročný priemer pre odraz dlhopisových výnosov
Graf č. 6: Firemné zisky indexu S&P 500 by mali pokračovať v raste a s nimi aj samotný index