Graf týždňa: Wall Street zvykne po midterm elections rásť
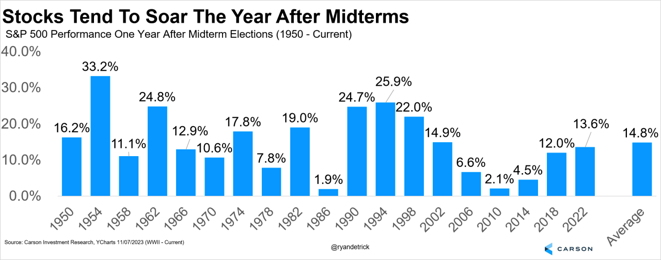
Od roku 1950 po všetkých doterajších 19 midterm elections, teda volieb do amerického Kongresu uprostred funkčného obdobia amerického prezidenta, kde sa volí celá Snemovňa reprezentantov aj približne tretina Senátu, bez ohľadu na ich výsledok, zaknihovala Wall Street v 12-mesačnom horizonte zisky s priemerom okolo 15 percent. Ako by na tom mohla byť po nedávnych midterm elections z 3. novembra 2026?
Pred midterm elections panovala v americkej politike červená vlna. Červená je farba republikánskej strany prezidenta Donalda Trumpa. Republikáni mali pod kontrolou okrem Bieleho domu aj väčšinu v oboch komorách Kongresu. Vzhľadom na výraznú nepopularitu prezidenta Trumpa s kontroverznými postojmi a názoromi a jeho kroky v podobe obchodnej vojny s protekcionistickými clami a vojnu na Blízkom východe proti Iránu, ktoré prispeli k vyšším inflačným tlakom a vyšším hypotekárnym sadzbám, zvíťazila v midterm elections podľa očakávaní opozičná demokratická strana, keď získala väčšinu v Snemovni aj v Senáte. Kongres sa teda prezlečie z červenej do demokratickej modrej farby. To sa naposledy stalo pred 20 rokmi, keď republikánsky prezident George Bush mladší stratil jeho obe komory.
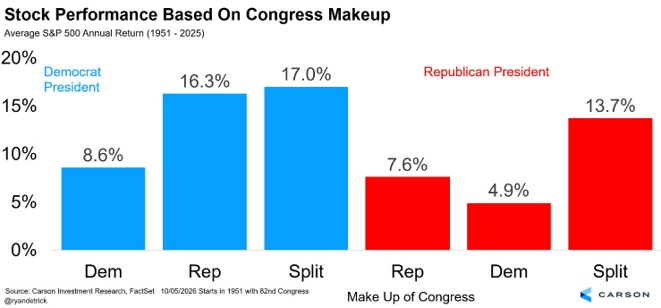
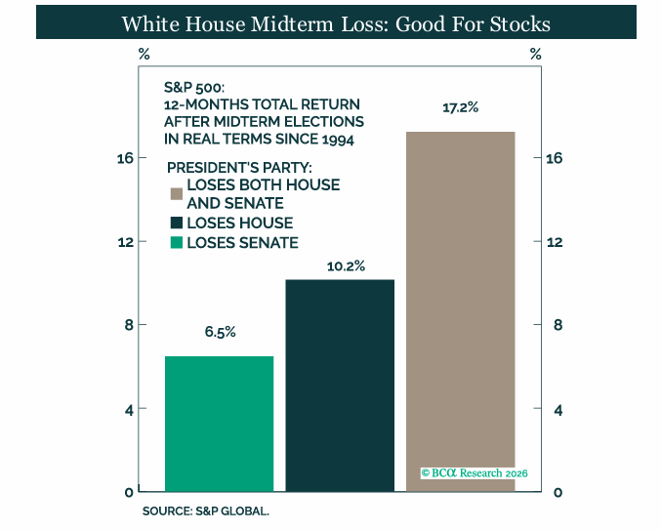
Historické štatistiky od roku 1994 hovoria, že ak prezidentská strana stratila obe komory, Wall Street meraná indexom S&P 500 doručila v 12-mesačnom horizonte v priemere asi 17-percentný rast, čo je viac ako v prípade, keby stratila len Senát (6,5 percenta) alebo len Snemovňu (10 percent). Staršie štatistiky od roku 1950 ukazujú, že ak je prezident republikán a čelí Kongresu, ktorý je celý pod kontrolou demokratov, tak výkonnosť akciového trhu je obmedzená v nasledujúcom roku len na necelých päť percent. Na druhej strane je zaujímavé, že ak je v Bielom dome demokratický prezident a čelí dvom republikánskym komorám Kongresu, S&P 500 rástla v ročnom horizonte o vyše 16 percent. Na doplnenie, štatistiky uvádzajú, že ak je po midterm elections v Bielom dome demokrat a Kongres je rozdelený, kde v jednej komore majú väčšinu demokrati a v druhej republikáni, akciový trh v minulosti rástol v priemere o 17 percent, pričom pri rozdelenom Kongrese a republikánskom prezidentovi akcie rástli v ročnom horizonte o 14 percent. Naopak, pri modrej vlne, kde všetky úrady má v rukách demokratická strana, sa akciový trh zhodnotil o rok len o necelých deväť percent a pri červenej vlne s republikánmi pri moci o necelých osem percent.
Iste, štatistiky sú pohľadom do spätného zrkadla a čo presne sa stane v nasledujúcich 12 mesiacoch, nevieme s istotou predikovať. Myslíme si však, že aj po 20. midterm elections od roku 1950 sa zopakuje scenár rastu Wall Street a nebudeme prekvapení, ak bude dvojciferný. Čo nás vedie k tejto predikcii?
Opozičný modrý Kongres voči červenému Bielemu domu, v ktorom sedí nevypočitateľný Donald Trump, bude znamenať, že prezident si nebude vedieť presadiť rôzne kontrovezné priority a agendu, jednoducho bude mať obmedzený priestor na najrôznejšie excesy, a to aj v hospodárskej politike, čo by mohlo znamenať menej nepríjemných prekvapení. Zároveň to však bude platiť aj naopak, keď demokrati síce budú môcť v Kongrese presadiť svoje priority, ako napríklad zvýšenie daní, ale potom prídu na podpis do Bieleho domu, čo môže Trump vetovať. Na prelomenie veta je potrebná dvojtretinová väčšina v oboch komorách, čím demokrati nedisponujú. Počas nasledujúcich dvoch rokov, až do nasledujúcich prezidentských volieb, tak nastane politický gridlock, pätová situácia, keď žiadna zo strán nebude vedieť legislatívne nič zásadné presadiť, čo sa týka daňovej politiky, regulácie či výdavkových priorít. Iste, pri zostavovaní rozpočtu, ktorý je schvaľovaný v Kongrese, či navyšovaní dlhového stropu, ku ktorému sa USA priblížia na jar alebo najneskôr začiatkom leta, budú môcť demokrati tlačiť na to, aby republikáni doručili rôzne ústupky, napríklad vyžadovať vyššie výdavky na zdravotnú starostlivosť pre nízkopríjmových Američanov či potravinové lístky výmenou za viac peňazí napríklad na armádu. Celkovo sa však v základných parametroch hospodárskej politiky aj verejných financií nič podstatné nezmení, keď budú síce demokrati brániť nadmernej fiškálnej expanzii, no vysoké deficity okolo šesť percent HDP ostanú, čo by malo podporovať hospodársky rast. To je pre finančné trhy a korporátnu Ameriku upokojujúce. Wall Street má v podstate rada gridlock, keď sa strany vzájomne kontrolujú, a vtedy dosahuje v priemere pod midterm elections najväčší rast. Je však potrebné pripomenúť, že hoci veľká časť politickej neistoty odznieva, určitá časť ostane, keďže Trump bude môcť stále využívať prezidentské dekréty najmä v obchodnej politike či pri clách.
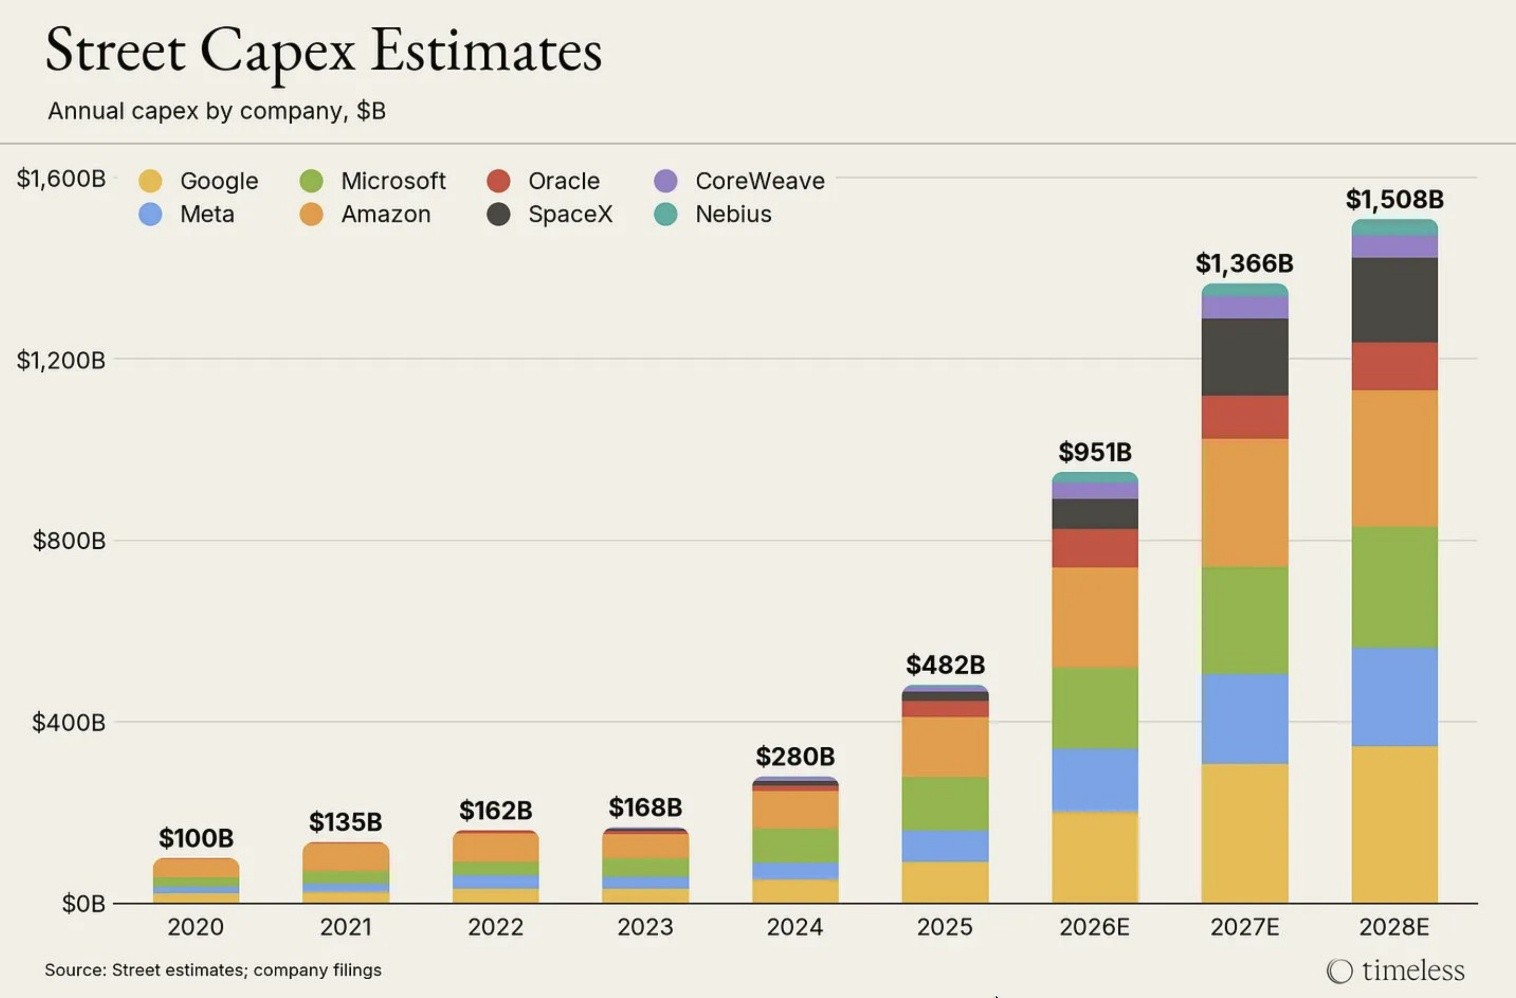
Na trhu je aktuálne zvýšená nervozita a predajné tlaky na technologické firmy v dôsledku možnej väčšej regulácie umelej inteligencie, o ktorú sa môžu demokrati pokúšať smerom k spomaleniu či obmedzeniu budovania datacentier, čo by mal vedieť Trump na federálnej úrovni vetovať. Problém však nastáva na úrovni jednotlivých štátov, ktoré si navrhujú vlastné pravidlá a obmedzenia týkajúce sa dátových centier. Nemusí to byť plošné, ale krajina bude určite rozdelená na oblasti, ktoré sú otvorené dátovým centrám, a tie, ktoré budú vyžadovať prísnejšie podmienky na ich výstavbu či dokonca dočasné moratóriá. Pomalšie budovanie datacentier môže opätovne vyvolávať otázniky ohľadne návratnosti investícií do nich, čo môže zatriasť celým trhom pri veľkej váhe technologických firiem v indexe S&P 500. Je však potrebné povedať, že USA sú veľká krajina, a ak bude nejaké lokálne zastupiteľstvo proti budovaniu datacentra, technologická firma ho vybuduje „o dom ďalej“, kde sa potešia z daňových príjmov, ktoré prinesie. Inak povedané, väčšia regulácia datacentier bude pre Big Tech firmy skôr len obťažovaním, ale nemala by zásadne spomaliť boom kapitálových výdajov do nich, ktoré by v budúcom roku mali prekročiť jeden bilión dolárov.
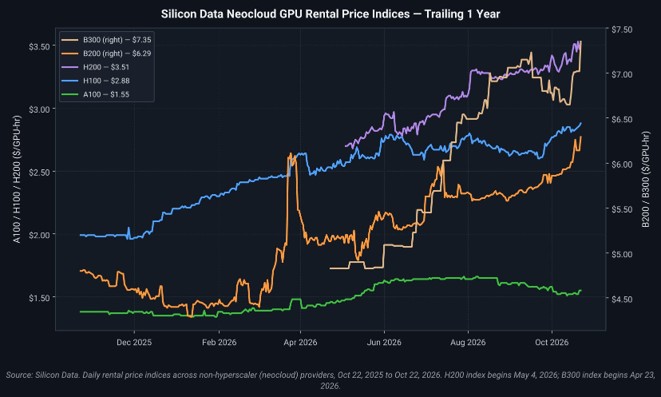
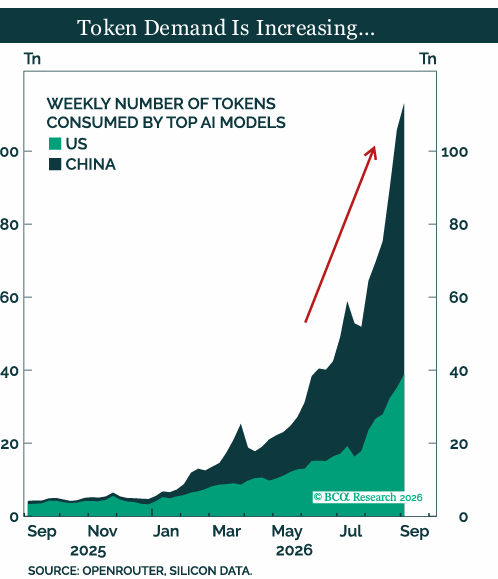
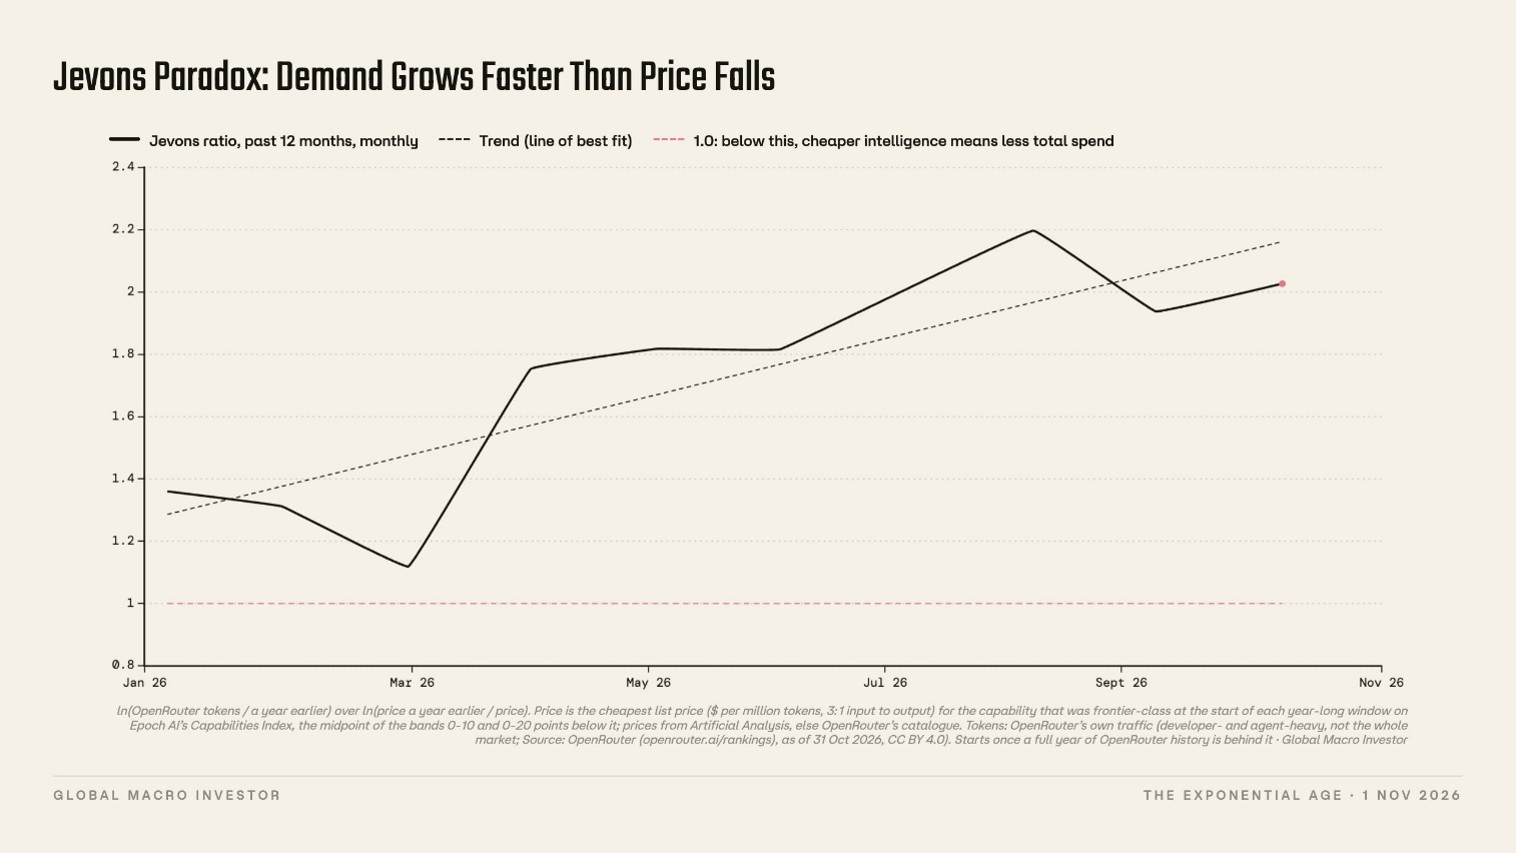
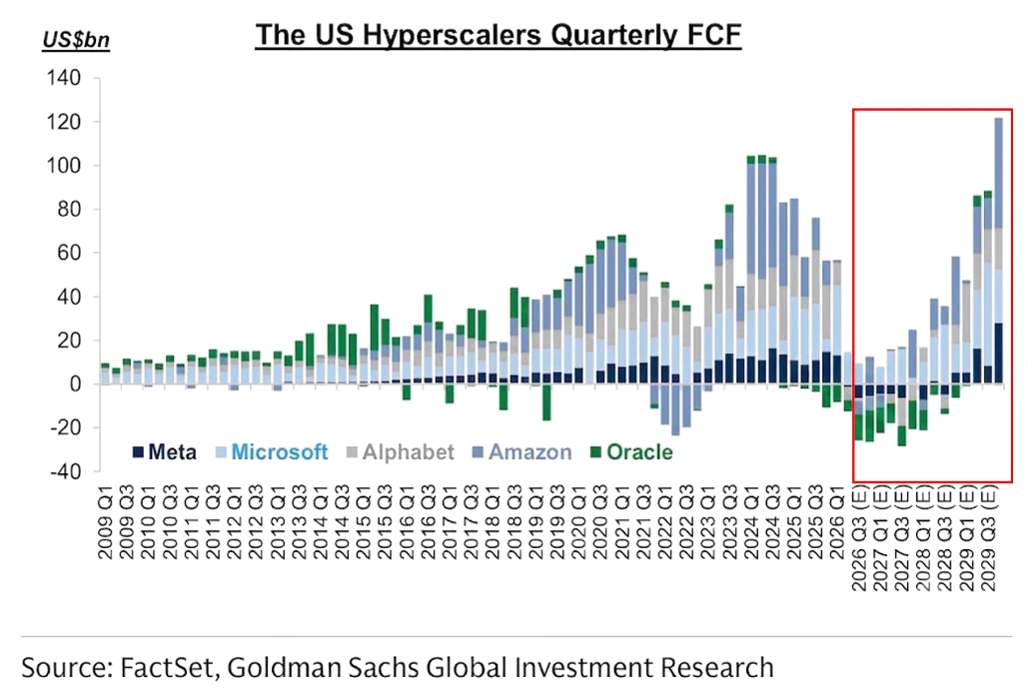
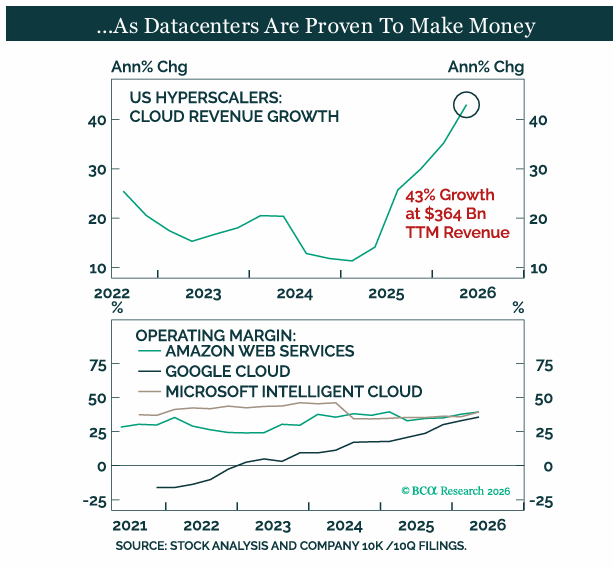
A ak vychádzame z toho, že príjmy z datacentier dynamicky rastú a dopyt po výpočtovom výkone je enormný, niekedy označovaný ako „off charts“, rely na Wall Street postavená na rozmachu umelej inteligencie by mala pokračovať. Najmä ak sa predpokladá, že poskytovatelia výpočtového výkonu sa v nasledujúcich rokoch dostanú opäť do kladných tokov hotovosti. A aj z pohľadu developerov jazykových modelov sa ukazuje, že dopyt po tokenoch rastie rýchlejšie, ako klesajú ich ceny, inak povedané, prejavuje sa klasický Jevonsov paradox, čo bude dodávať býkom na trhu svaly.
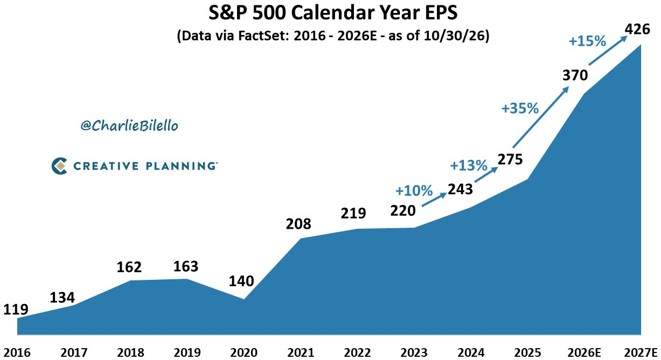
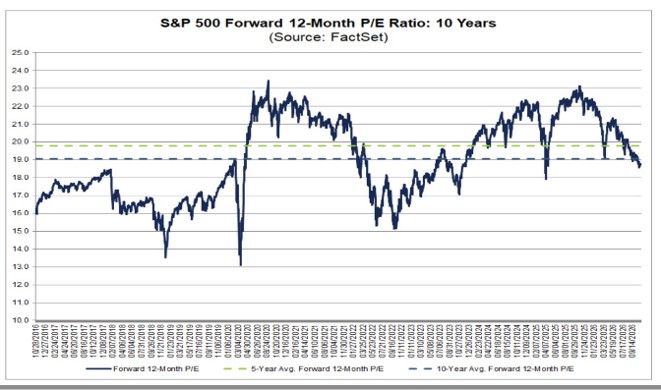
Firemné zisky indexu S&P 500 by mali pokračovať v solídnom nadpriemernom raste aj v budúcom roku, a preto samotný trh mal nasledovať ich rast. Najmä ak si uvedomíme, že valuácie trhu sú pod úrovňou 10-ročného priemeru na báze forward P/E a americká ekonomika pokračuje v solídnom raste založenom na investičnej aktivite okolo datacentier a solídnej spotrebe (najmä najbohatších) domácností. Investori síce môžu byť v nabližších dňoch po midterm elections nervózni, no trh by mal volebný výsledok napokon dobre stráviť a pozerať sa do budúcnosti s dávkou optimizmu.
Graf 1: Akciový index S&P 500 po midterm elections doteraz vždy rástol v 12-mesačnom horizonte
Graf 2: Najlepšie sa darilo Wall Street po midterm elections, keď bol Kongres rozdelený, kde jednu komoru ovládali republikáni a druhú demokrati
Graf 3: Najviac sa sa darilo Wall Street po midterm elections, keď prezidentská strana stratila celý Kongres
Graf 4: Kapitálové výdaje technologického sektora do umelej inteligencie by mali pokračovať vo svižnom raste
Graf 5: Enormný dopyt po výpočtovom výkone signalizujú rastúce ceny prenájmov grafických procesorových jednotiek
Graf 6: Dopyt po tokenoch dynamicky rastie
Graf 7: Jevonsov paradox pri umelej inteligencii – dopyt po nej rastie rýchlejšie, ako klesajú jej ceny
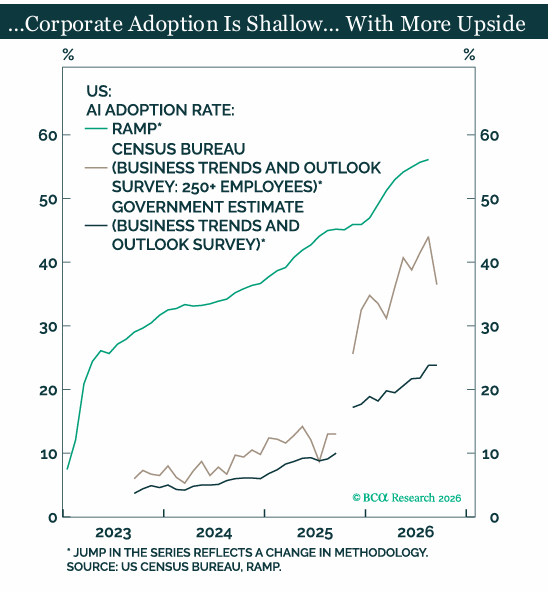
Graf 8: Implementácia umelej inteligencie v biznise má rastúcu tendenciu
Graf 9: Free cash flow hyperscalerov by sa mal v budúcom roku zlepšiť
Graf 10: Príjmy z datacentier sa u hyperscalerov zlepšujú
Graf 11: Valuácie amerického akciového trhu na základe forward P/E sú už pod dlhodobým 10-ročným priemerom
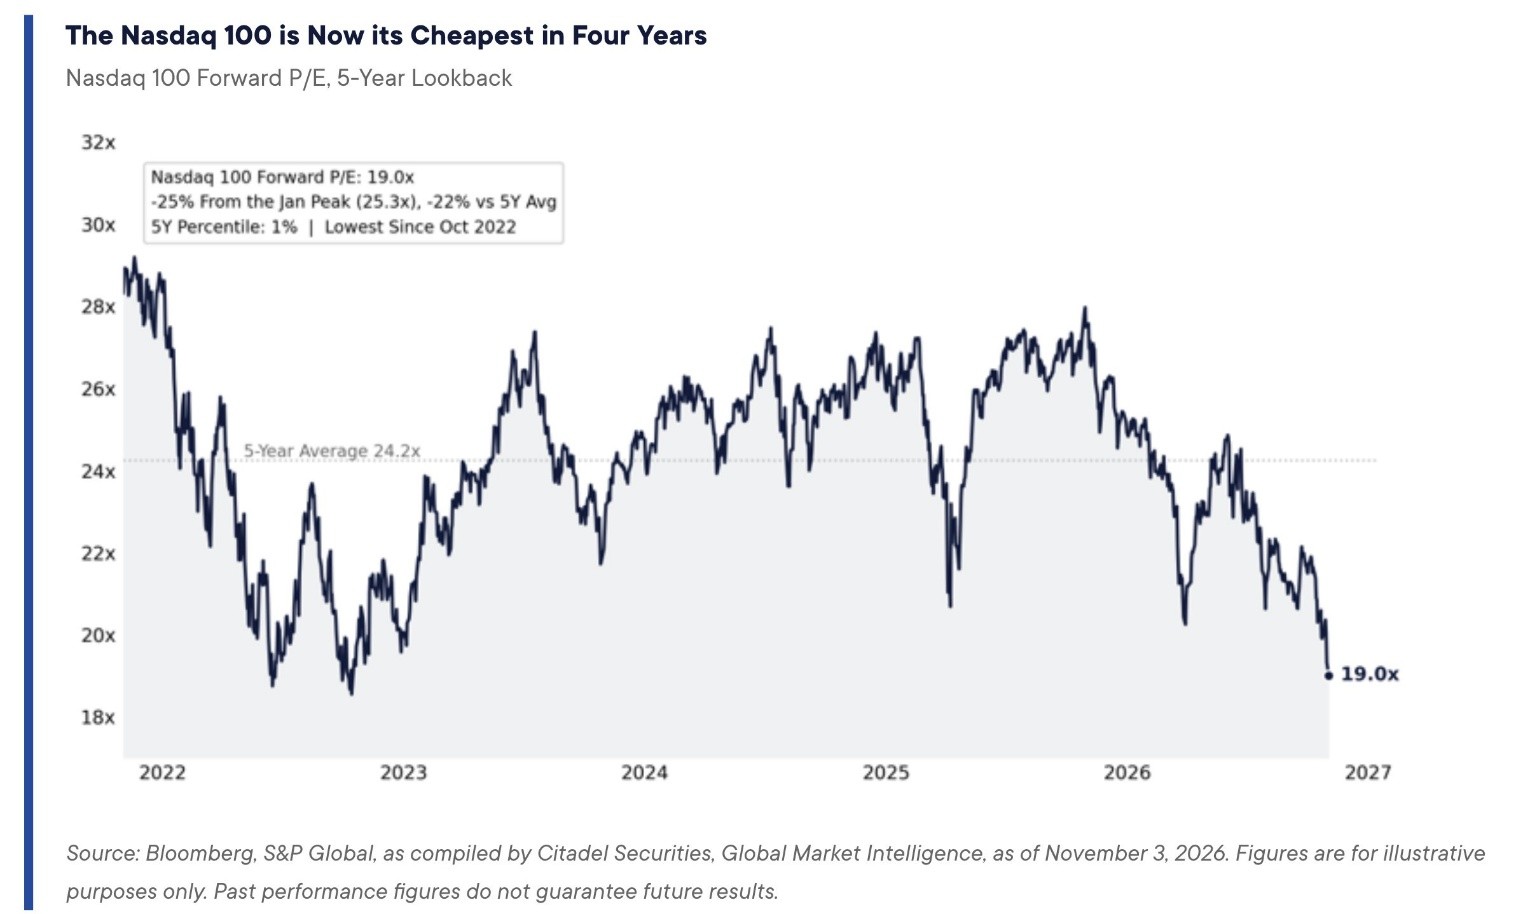
Graf 12: Valuácie technologického sektora sú najnižšie za ostatné štyri roky
Graf 13: Firemné zisky indexu S&P 500 by aj v budúcom roku mali pokračovať v nadpriemernom raste